

- 주가 높을수록 재산분할 재원 마련 부담↓…SK그룹 지배력도 좌우
- 최태원 "9440억원 재산분할 일부 주식으로"…노소영 "현금만"
[녹색경제신문 = 박근우 기자]
최태원 SK그룹 회장이 노소영 아트센터 나비 관장과의 이혼소송 파기환송심 판결에 불복해 대법원에 재상고를 결정한 가운데 재산분할금 마련과 그룹 지배력에 미칠 영향에 관심이 쏠린다.
최태원 회장이 재상고에 나선 것은 법리 논쟁을 통해 재산분할금 감액을 노리는 동시에 분할금 지급 관련 자금 마련을 위한 시간 벌기용 포석이라는 해석이 나온다.
한국CXO연구소는 16일 최태원 회장의 재산분할액과 SK㈜ 보유지분 가치, 재산분할금 마련 가능성 등에 대해 분석한 결과를 발표했다.
우선 대법원에서 9440억원으로 결정된 재산분할액을 얼마나 더 낮출 수 있는지, 최태원 회장의 핵심 자산인 SK㈜ 주가가 어느 수준을 유지하는지 여부가 중요하다.
최태원 회장의 재산분할 부담은 2년 전과 비교해 크게 낮아졌다. 2024년 2심 법원 당시 재산 분할액은 1조3808억원으로, 당시 최태원 회장이 보유한 SK㈜ 지분가치의 67.3%에 달했다. 최태원 회장이 보유한 SK㈜ 주식 1297만5472주의 평가액은 2조514억원이었기 때문.
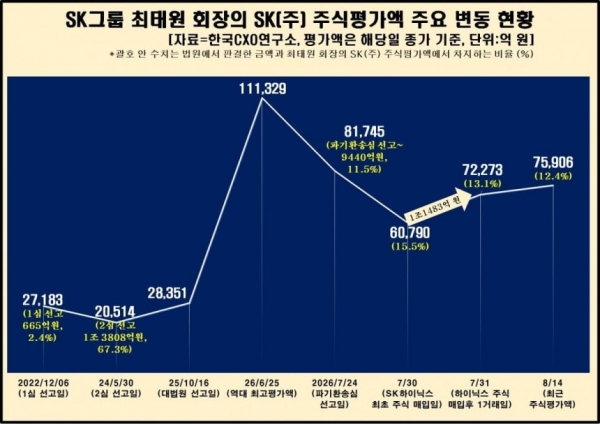
SK㈜ 지분가치 100원 가운데 67원을 재산분할금으로 내야 하는 상황이었다. SK그룹 지배력에 부담이 될 수 있었다는 얘기다.
하지만 지난 7월 열린 대법원 파기환송심에서는 재산분할액이 9440억원으로 낮아졌다. 2심 법원보다 4368억원, 31.6% 줄어든 금액이다.
SK㈜ 주가 상승까지 겹치면서 부담률은 더 낮아졌다. 파기환송심 선고 당시 최태원 회장의 SK㈜ 지분가치 대비 재산분할액 비율은 약 11.5%까지 떨어졌다. 재산분할금 자체는 여전히 1조원에 육박하지만 주식자산의 규모가 2년 전과 달라졌기 때문이다.
최태원 회장의 SK㈜ 보유지분 가치는 주가에 따라 크게 움직였다. 1심 선고일인 2022년 12월 6일에는 2조7183억원이었다. 2심 선고 당시에는 2조514억원으로 낮아졌다. 대법원 선고일인 2025년 10월 16일에는 2조8351억원으로 올라섰다.
올해 6월 25일 SK㈜ 주가는 종가 기준 85만8000원까지 오르면서 최태원회장의 보유지분 가치는 11조1329억원까지 급증했다. 그러나 변동폭이 커지면서 지난 7월 24일에는 8조1745억원, 8월 14일에는 7조5906억원으로 감소했다.
따라서 상고의 경제적 효과는 결국 재산분할액과 자금조달 비용을 함께 살펴봐야 한다.
만약 9440억원이 8500억원으로 낮아지면 최태원 회장의 부담은 940억원 감소한다. 7500억원까지 내려가면 1940억원, 6500억원이면 2940억원을 줄일 수 있다.
파기환송심 9440억원 판결이 그대로 유지되면 현금으로 모두 마련해야 한다.
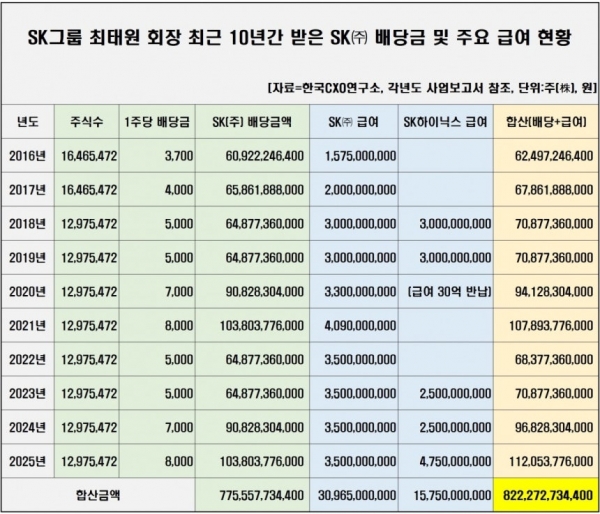
최태원 회장으로서는 짧은 시일 내 현금으로 재원 마련이 문제가 된다. 최태원 회장은 최근 10년간 SK㈜에서 받은 배당금만 7755억원이 넘는다. 급여까지 합하면 8822억원을 상회한다. 다만 현재 현금성 자산으로 남아 있다고 볼 수는 없다. 세금과 생활비, 대출 상환, 자사주 매입 등에 사용됐을 가능성이 크다.
가용 현금성 재원을 3000~4000억원 안팎으로 가정하면 재산분할금의 30~40% 가량을 자체 조달하고 나머지는 외부에서 마련해야 한다.
그런데 부족한 자금을 SK㈜ 지분으로 마련할 경우 그룹 지배력에 문제가 따른다. 주식을 담보로 대출을 받거나 일부 지분을 매각하는 방식이 거론된다.
기존 대출 규모가 4300억원을 넘는 것으로 파악된 만큼 추가 차입 여력도 따져봐야 한다. 연 3~6% 금리를 적용해 5000억원을 추가로 빌릴 경우 연간 이자 부담만 150~300억원이다. 전체 차입 규모가 1조원 안팎으로 확대될 가능성도 있다.
SK㈜ 주가가 높으면 같은 금액을 마련하는 데 필요한 주식 수가 줄어든다. 지배력 방어 측면에서는 유리하다. 최태원 회장의 SK㈜ 보유주식은 약 1298만주다. 주가가 1만원 움직일 때마다 지분 평가액은 약 1298억원씩 변한다. 재상고 결과 만큼 SK㈜ 주가가 중요한 이유다.
SK하이닉스 주가도 간접적인 변수다. SK㈜를 중심으로 SK스퀘어, SK하이닉스로 이어지는 SK그룹 지배구조상 SK하이닉스의 기업가치는 SK㈜의 투자자산 가치에도 영향을 줄 수 있다.
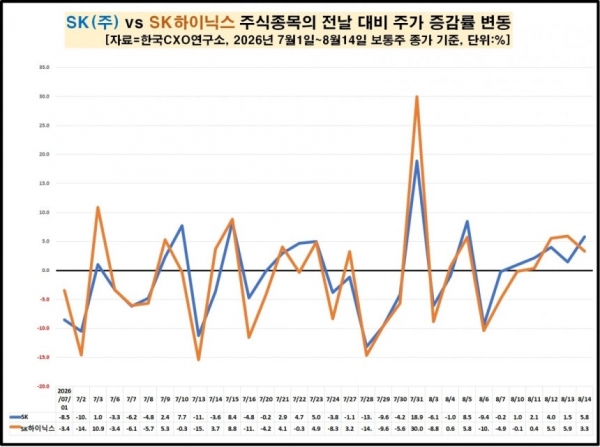
7월 이후 SK㈜와 SK하이닉스 두 종목의 주가 흐름을 비교한 결과 32거래일 가운데 27일, 84.4%가 같은 방향으로 움직였다.
최태원 회장이 지난 7월 30일 SK하이닉스 주식을 매입한 다음 거래일에도 SK하이닉스와 SK㈜ 주가가 함께 상승하면서 최태원 회장의 지분 평가액이 하루 만에 크게 증가한 것으로 나타났다.
반도체 업황이 개선될수록 SK하이닉스 기업가치와 SK㈜ 투자자산 가치가 개선될 여지가 있다. 자금조달 환경에도 긍정적 영향을 줄 수 있는 대목이다.
최태원 회장이 보유한 SK실트론 지분도 재원 후보로 거론된다. 다만 SK실트론 매각 협상과 지분 정리 시점이 빨라도 내년 1월께라는 점에서 재산분할금 지급 시점에 바로 활용할 수 있는 자산인지는 별도 검토가 필요하다. 증권사와 체결한 TRS(총수익스와프) 계약 만기는 2027년 8월 말이다.
오일선 한국CXO연구소 소장은 "2024년 2심 당시에는 재산분할액이 최태원 회장의 SK㈜ 지분가치 중 3분의 2 정도에 해당해 그룹 지배력에도 상당한 부담 요인이 될 수 있었지만, 지금은 재산분할액이 줄고 SK㈜ 지분가치는 크게 높아져 상황이 상당히 달라졌다"며 "최근 SK하이닉스의 기업가치가 SK스퀘어를 거쳐 SK㈜의 투자자산 가치에도 영향을 미칠 수 있다. 향후 반도체 업황과 SK하이닉스 주가 흐름도 최태원 회장의 재산분할금 마련과 지배력 유지라는 측면에서 함께 살펴볼 필요가 있다"고 전했다.
한편, 최태원 회장이 노소영 관장에게 현금 9440억원을 지급해야 한다는 재산분할 파기환송심 판결에 불복한 배경에는 구체적인 지급 방식을 둘러싼 양측의 입장차가 있었던 것으로 파악됐다.
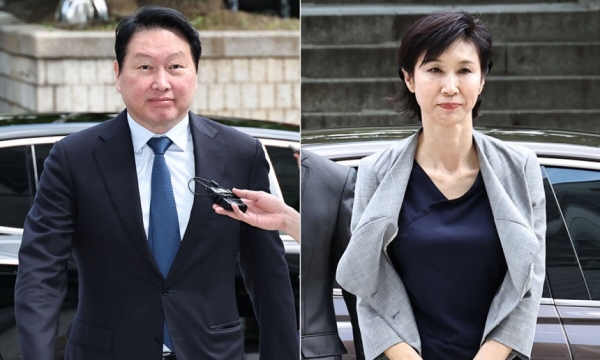
최태원 회장 측은 현금과 함께 주식 지급을 제안했으나 노소영 관장 측은 전액 현금 지급을 고수했다고 한다.
판결이 확정되고도 재산분할금을 주지 못할 경우 하루 1억3000만원 수준의 지연이자를 부담해야 할 최태 회장으로선 현금 마련을 위한 시간을 벌기 위해서라도 재상고할 수밖에 없었을 것이라는 분석이 나온다.
최태원 회장의 법률대리인단은 재상고 마감 시한을 1분 남겨둔 지난 14일 오후 11시 59분께 입장문을 내 재상고 사실을 알렸다.
박근우 기자 lycaon@greened.kr
