

BNK금융, 지난해 매각익 기저효과에 순익 19% 줄어
iM금융, 충당금·유가증권 손실에 전년比 소폭 감소
실적 갈렸지만 3사 모두 주주환원 확대 기조는 지속
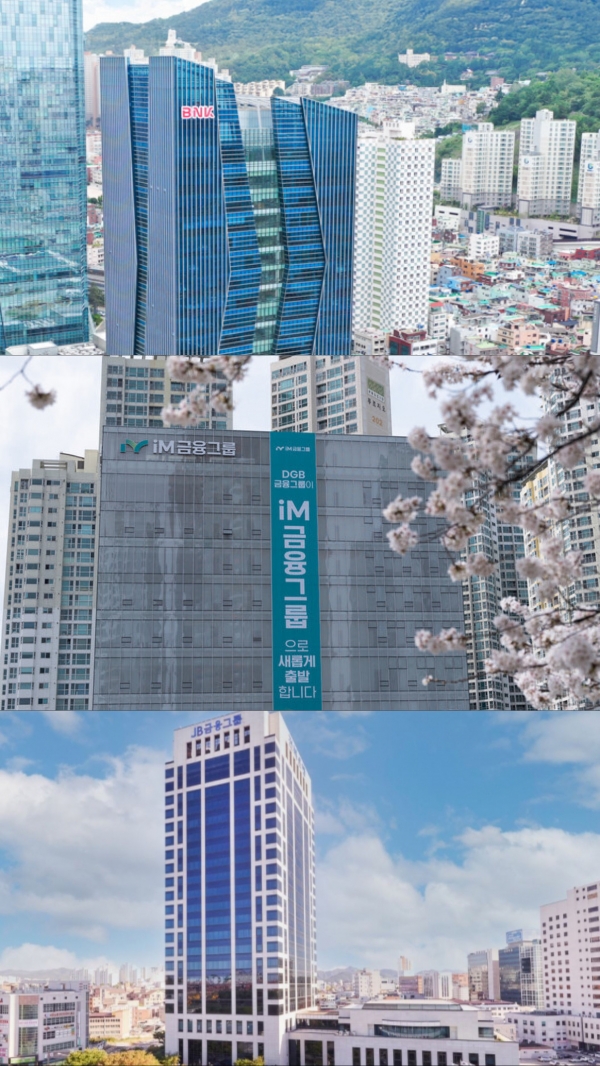
[녹색경제신문 = 최정윤 기자] 지방금융지주 3사의 올해 2분기 실적(지배주주순이익) 전망이 엇갈렸다. JB금융지주의 2분기 순이익은 2131억원으로 전년 동기보다 2.6% 늘며 3사 중 가장 선방할 것으로 추정되는 반면, BNK금융지주는 2501억원, iM금융지주는 1496억원으로 각각 19.1%, 3.5% 줄어들 것으로 전망된다. BNK는 지난해 BNK디지털타워 매각이익이 빠진 기저효과가, iM은 충당금과 유가증권 손실이 실적 감소 요인으로 꼽힌다. 실적 방향은 갈렸지만 3사 모두 자사주 매입 등 주주환원 확대 기조는 이어갈 것으로 전망된다.
16일 <녹색경제신문>이 금융정보업체 에프앤가이드 컨센서스와 증권가 추정치를 종합한 결과, JB금융의 2분기 순이익은 지난해 2077억원에서 올해 2131억원으로 2.6% 늘며 3사 중 유일하게 실적이 개선될 것으로 추정된다. 2분기 이자이익이 5016억원에서 5370억원으로 7.0%, 영업이익이 2669억원에서 2835억원으로 6.2% 늘어날 것으로 전망되는 등 본업이 실적을 받치고 있다. 외국인 대출과 자동차담보대출 등 전략대출 확대와 순이자마진(NIM) 회복이 배경으로 꼽힌다.
다만 비이자이익과 건전성은 부담으로 남는다. JB금융의 비이자이익은 1분기 유가증권 손익 부진 탓에 상반기 누적 1366억원으로 전년 동기(1476억원)보다 7.4% 줄어들 것으로 추정된다.
1분기 말 고정이하여신(NPL)비율과 연체율은 각각 1.41%, 1.63%를 기록한 데다 NPL커버리지비율은 97.8%로 100%를 밑돌았다. 전북은행의 중소기업 NPL비율도 전년 동기 1.32%에서 1.74%로 상승했다.
이에 대해 JB금융 측은 “1분기 비이자이익 부진은 시장금리 변동성에 따른 유가증권 관련 일시적 요인으로, 기준금리 변동을 면밀히 모니터링하며 비이자이익 회복을 위해 노력하겠다”고 밝혔다.
그러면서 건전성과 관련해 “경기민감업종 심사 강화 등 선제적 리스크 관리를 철저히 시행 중이며, 안정적인 건전성 관리를 위해 지속적으로 노력할 계획”이라고 설명했다.
BNK금융은 2분기 순이익이 지난해 3092억원에서 올해 2501억원으로 19.1% 줄며 3사 가운데 감소 폭이 가장 클 것으로 예상된다. 다만 이는 본업 부진이라기보다 지난해 2분기 BNK디지털타워 매각으로 약 1000억원 규모의 일회성 이익이 발생한 데 따른 기저효과 성격이 크다.
실제 2분기 이자이익은 7817억원으로 전년 동기(7084억원)보다 10.3% 늘고, 영업이익도 2890억원으로 12.9% 증가할 것으로 추정된다. 여기에 조달비용 상승에 따른 NIM 하락과 대손충당금 부담이 더해지며 순이익 감소 폭을 키운 것으로 분석된다.
건전성 관리는 과제로 남는다. 그룹 NPL커버리지비율이 지난해 4분기 84.95%에서 올해 1분기 76.67%로 낮아져 지방금융 3사 중 가장 낮다. 부산·경남은행의 중소기업대출은 60조9929억원으로 대기업대출(8조7958억원)의 약 7배에 달한다. 지역 중소기업과 자영업 경기 흐름에 민감할 수밖에 없는 구조다.
iM금융은 2분기 순이익이 지난해 1550억원에서 올해 1496억원으로 3.5% 줄며 전년 수준을 소폭 밑돌 것으로 추정된다. 중앙미디어그룹 관련 추가 충당금 적립과 코스닥 부진에 따른 캐피탈 부문의 유가증권 손실, 국채금리 상승에 따른 채권 평가손실 등이 실적에 반영될 것으로 예상된다.
다만 기업대출을 중심으로 은행 원화대출이 늘며 그룹 순이자이익은 전분기보다 2% 이상 증가할 것으로 추정된다. 보통주자본(CET1)비율은 1분기 말 11.99%로 3사 중 가장 낮았던 만큼, 2분기 12%대 초반으로 개선되더라도 자본비율 회복이 주주환원 확대의 관건으로 꼽힌다.
지방금융의 엇갈린 실적 흐름은 상반기 역대 최대 실적이 예고된 4대 금융지주와 대조적이다. 에프앤가이드에 따르면 KB·신한·하나·우리금융의 2분기 순이익은 총 5조원대 후반으로 전년보다 늘고, 상반기 누적으로는 11조원을 넘어 반기 기준 사상 최대가 예상된다.
대형 금융지주가 안정적인 이자이익과 증시 호조에 따른 비이자이익으로 실적을 방어한 반면, 지방금융은 회사별로 지역 경기 둔화와 충당금 부담, 유가증권 손실 등의 영향을 받으며 수익성이 둔화됐다는 분석이 나온다.
실적 방향은 갈렸지만 주주환원 기조는 3사 모두 이어질 전망이다. 증권가에서는 3사가 하반기에도 자사주 매입·소각을 추가하며 총주주환원율을 끌어올릴 것으로 보고 있다.
JB금융은 올해 총주주환원율이 50% 안팎까지 높아질 가능성이 거론되며 지방금융 중 가장 높은 수준으로 평가된다. BNK금융은 45% 안팎, iM금융은 40%대 초반까지 오를 수 있다는 관측이 나온다.
3사는 상반기 BNK금융 600억원, JB금융 450억원, iM금융 400억원 규모의 자사주 매입·소각을 각각 추진했으며 하반기 추가 매입·소각도 예상된다. 다만 지방금융은 4대 금융보다 자본 완충력이 얇아, 환원 확대의 지속성은 CET1비율과 대손비용 관리에 달려 있다는 지적도 함께 나온다.
최정윤 기자 financial@greened.kr
