[녹색경제신문 = 나희재 기자] 국내 대형 증권사들이 기업금융 확대 국면에 본격 진입하면서 IB(투자은행) 부문의 리스크 관리 체계가 변곡점을 맞고 있다. 모험자본을 포함한 기업금융 비중이 빠르게 확대되는 가운데, 기존 부동산 PF 중심 구조에서 벗어나 신용평가와 자본관리 역량이 핵심 경쟁력으로 부상하고 있다는 분석이다.
7일 나이스신용평가에 따르면 2025년 말 기준 대형 증권사의 기업금융 여신성 위험익스포저는 약 42조원으로 집계됐다. 2016년 약 20조원과 비교하면 두 배 이상 증가한 규모다. IB 부문 내 비중도 66% 수준까지 확대되며 기업금융이 주요 수익 축으로 자리 잡았다. 이는 종합금융투자사업자 제도 도입 이후 자기자본 확충과 함께 IB 외형 확대가 이어진 결과로 풀이된다.
과거 저금리와 부동산 시장 호황에 기반해 성장해 온 PF 중심 구조는 최근 시장 조정과 규제 강화로 한계에 직면했다. 이에 따라 성장 축이 점차 기업금융으로 이동하는 흐름이 뚜렷해지고 있다. 특히 2025년 12월 발표된 건전성 제도 개선 방안은 PF 중심 자산 확대를 제약하는 반면, 정책적으로는 ‘생산적 금융’ 기조 아래 기업금융 확대를 유도하는 방향으로 설계됐다.
이 같은 환경 변화는 발행어음과 IMA(투자일임계좌) 제도 강화로 이어지고 있다. 두 제도는 레버리지 규제 적용 제외, 별도 신용공여 한도 부여 등 기업금융 운용에 유리한 구조를 갖추고 있으며, 일정 비율 이상의 자산을 기업금융에 배분하도록 유도한다. 이에 따라 대형 증권사의 기업금융 참여 확대는 구조적 흐름으로 자리 잡고 있다.
특히 2026년부터 발행어음 및 IMA 운용자산에 대한 모험자본 편입이 단계적으로 의무화되고, 2028년 이후에는 25% 이상을 충족해야 한다. 이는 담보·선순위 대출 중심에서 벗어나 지분증권, 메자닌 등 자본성 투자 비중 확대를 의미한다. 동시에 수익 기회가 확대되는 만큼 손익 변동성과 신용위험 역시 함께 커질 가능성이 제기된다.
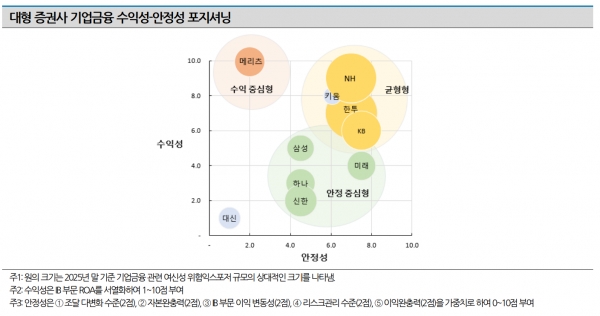
이로 인해 IB 부문의 신용평가 체계 역시 변화를 요구받고 있다. 단순 여신 중심 평가를 넘어 투자자산의 질과 변동성, 회수 가능성 등을 종합적으로 반영하는 정교한 리스크 관리 체계가 필요하다는 지적이다.
증권사별 전략 차별화도 뚜렷하다. 기업금융 익스포저 기준으로는 한국투자증권과 NH투자증권이 각각 8조원 이상으로 최상위권을 형성했다. KB증권 역시 약 5조5000억원으로 평균(4조2000억원)을 상회했다. 반면 미래에셋증권은 업계 최대 자기자본에도 불구하고 기업금융 비중을 20%대로 관리하며 보수적 기조를 유지하고 있다.
이 외에도 메리츠증권, 삼성증권, 하나증권, 신한투자증권 등은 3조원 안팎의 참여도를 보이고 있으며, 키움증권과 대신증권은 2조원 미만의 상대적으로 낮은 수준에 머물러 있다.
자기자본 대비 비중에서는 NH투자증권이 100%를 상회하며 가장 높은 수준을 기록했다. 한국투자증권과 KB증권도 80% 내외로 평균(54%)을 웃돈다. 반면 미래에셋증권, 삼성증권, 키움증권 등은 10~30%대로 보수적인 자본 운용 기조를 유지하고 있으며, 메리츠증권, 신한투자증권, 하나증권, 대신증권은 40~60% 수준에서 균형을 유지했다.
업계에서는 기업금융 확대가 불가피한 흐름인 만큼, 향후 경쟁 구도는 외형 성장보다 리스크 관리와 자본 효율성 중심으로 재편될 것으로 보고 있다. 특히 모험자본 비중 확대가 본격화되는 2026년 이후에는 IB 성과를 좌우하는 핵심 변수로 리스크 관리 역량이 부각될 전망이다.
안수진 나이스신용평가 연구원은 “부동산 PF 시장 조정과 정책적 모험자본 공급 확대, 발행어음 등 조달 기반 확충이 맞물리며 기업금융은 IB 부문의 핵심 성장축으로 자리 잡을 가능성이 크다”고 말했다.
이어 “모험자본 편입 비중, 조달·운용 간 만기 불일치, 사후관리 체계 적정성 등 기업금융 특유의 리스크 요인을 주요 점검 지표로 활용할 예정”이라고 덧붙였다.
나희재 기자 financial@greened.kr