

대주주는 '3000원 풋옵션' 실리 확보
무증 반영 매각 물량 늘리고 대주주 개인 채무 해소
본업 위기 속 ‘선제적 탈출’ 의혹
[녹색경제신문=최성남·박준형 기자] 유일에너테크가 경영권 매각을 앞두고 단행한 일련의 자본 확충과 지분 구조 재편이 기존 대주주에 유리한 '기획된 엑시트'를 위한 사전 정지(整地) 작업이란 의혹이 제기되고 있다. 본지는 유일에너테크의 지난해부터 진행된 자본 확충 과정과 최근 공시된 경영권 헐값 매각 과정을 톺아보고, 타임테이블을 통해 의혹이 제기된 이유를 짚어보고자 한다.
유증 자금 277억원…사실상 신규 인수자 부채 탕감에 쓰여
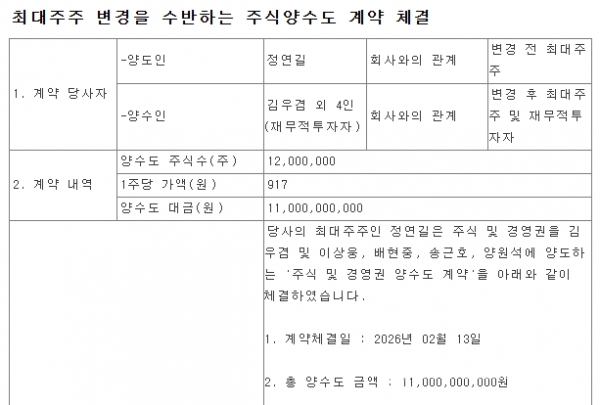
유일에너테크의 정연길 대표는 지난달 13일 지분 1200만주를 주당 917원 총 110억원에 처분하며 경영권을 새로운 인수 주체에 넘기기로 계약을 체결했다.
논란이 되는 지점은 경영권 매각 공시 불과 두달여 전인 작년 12월 실시된 277억3000만원 규모의 유상증자다. 당시 소액주주들은 주당 1475원이라는 가격에 증자에 참여했다. 회사는 운영자금 확보를 명분으로 내세웠지만 실상은 달랐다. 증자로 유입된 순수입금 269억원 중 204억원이 제2회차 전환사채(CB) 상환에 투입됐다.
현 시점에서 해당 사안을 들여다 보면 신규 매수자가 회사를 인수하기 전 주주들의 돈으로 잠재적 오버행(매물부담) 리스크와 채무 이자 부담을 미리 해결준 것으로 읽히는 대목이다. 결과적으로 신규 인수자는 소액주주들이 닦아놓은 재무기반 위에서 유증 가격 보다도 37.83% 가량 낮은 주당 917원(계약금액 110억원)에 경영권을 거머쥐게 됐다.
특히 눈길이 가는 대목은 유일에너테크가 지난해 11월 노칭 공정 특허 무효 소송에서 대법원 최종 패소 판결을 받았다는 점이다. 이는 해당 특허의 유효성이 확정됐음을 의미하며, 이후 진행 중이던 특허 침해 손해배상 소송의 부담이 한층 커질 수 밖에 없는 상황임을 인지케 한다.
무상증자로 '매각 물량' 뻥튀기... 정밀 설계된 엑시트?
때문에 유상증자 직후 단행된 1주당 0.3주의 무상증자에 대한 의구심은 증폭된다. 유일에너테크는 유증으로 확보한 약 79억원의 주식발행초과금을 활용한 무상증자를 진행했다. 통상 무상증자는 결손 보전이나 재무구조 개선, 주주가치 제고 등의 목적을 내세우지만, 당시 회사는 특허 소송 리스크와 자금 부담이 병존하던 상황이었다. 그럼에도 결손 보전 등에 활용할 수 있는 재원을 유통주식수 확대에 사용한 점에서 엑시트를 위한 사전 포석이었냐는 의문 부호가 달린다. 유통주식수가 늘어날 경우 거래 유동성이 확대되고, 지분 처분이 보다 용이해질 수 있기 때문이다.
자본전입을 통해 정 대표의 주식수는 1910만주 규모로 늘어났으며, 1200만주를 매각하고도 10.32%(주식수 710만주)라는 유의미한 잔여 지분을 유지하는 구조를 완성했다. 매각 대금은 110억원으로 사실상 소송 배상금 규모와도 유사하다.
일각에서는 정 대표의 지분 매각 대금(110억원)이 배상금 규모와 유사하다는 점에서 사재 변제 약속을 이행한 것이라는 평가도 나온다. 하지만 매각과 동시에 본인의 고금리 주담대(30억원)을 청산하고, 향후 고가의 풋옵션(3000원 잔여 지분 매각)까지 확보했다는 점을 고려하면 이번 엑시트가 오로지 '책임 경영'만을 위한 선택이었는지에 대해서는 의구심이 남는다. 특히 배상금 판결 직전에 이뤄진 경영권 매각 시점을 놓고 보면 결과적으로 향후 발생할 추가 소송 리스크를 신규 경영진에게 넘기는 효과를 낳았기 때문이다.
정 대표 역시 주주서한을 통해 이번 매각이 사법적 리스크를 해소하고 회사를 살리기 위한 결단이라고 강조하고 있다. 다만 계약서에 드러난 잔여 지분 매도청구권(Put Option)은 그의 호소가 명분 쌓기에 불과하다는 것을 반증한다는 지적이다.
정 대표는 남은 지분 중 100만주에 대해 2026년 4월부터 주당 3000원에 팔 수 있는 권리를 확보했다. 현재 매각가 917원보다 3.2배나 높은 가격으로 30억원 가량의 추가 수익 보전 장치를 마련한 셈이다. 대주주가 시장 가격보다 36%나 낮은 가격에 경영권을 넘기면서도 본인의 실리만은 철저히 챙겼단 비판이 나오는 이유다.
익명을 요구한 소액주주 A씨는 "주가 하락과 자본잠식 위험을 고스란히 떠안은 소액주주들과 달리 대주주 본인만 철저히 실리를 보전받는 이중 안전장치를 마련한 것은 아닌지 의심된다"고 토로했다.
한 M&A 전문가는 "결과적으로 유증으로 빚을 갚고 무증으로 물량을 늘린 뒤 헐값에 회사를 넘긴 전형적인 '기획형 M&A'의 문법을 따르고 있다"고 지적했다.
상장 주관사의 '수익파티'와 방관…증권사도 공모자인가?
비판의 화살은 유일에너테크의 유증을 주관했던 증권사로도 향한다. 특히 이들은 미달난 실권주를 인수하고, 대규모 실권 수수료를 통해 수익구간을 확보한 이후 주가 급등 시기에 실권주를 처분해 발빠르게 수익을 확정한 것으로 파악된다. [본지보도 : [단독]유일에너테크 개미 '-24%' 피눈물에도…LS·BNK투자·한양증권, 최소 25억 챙겨 떠났다]
결국 유일에너테크의 '비정한 M&A' 끝에 고통 받는 주체론 소액주주만 남는다. 이번에 경영권을 인수한 신규 주체는 주당 917원에 지분을 확보했으며, 보호예수 조항도 걸지 않았다. 언제든지 시장에 쏟아질 수 있는 오버행 시한폭탄이며, 현재 주가를 기준으로도 25% 이상의 수익 구간에 들어와 있다.
3월 중순 이후부터 제출되는 감사보고서의 감사의견 적정 여부는 현재 유일에너테크의 가장 큰 리스크로 꼽힌다. 이미 작년 반기보고서에서 '계속기업 불확실성' 지적을 받은 유일에너테크에 대해 감사인이 '의견거절' 등 비적정 의견을 내놓으면 사실상 상장폐지 위기에 즉각 노출된다. 작년 반기 감사를 실시한 삼일회계법인은 반기 검토보고서에서 “계속기업으로서의 존속능력에 유의적 의문을 제기할 만한 중요한 불확실성이 존재한다”면서 계속기업 불확실성을 표명했다.
지난해 유일에너테크 유상증자 실사를 진행한 대표주관사인 LS증권 역시 "소송에 패소할 경우 재무제표에 소송 충당부채를 인식할 수 있다"면서 "2025년 3분기 기준 자본총계가 약 327억원임을 감안할 때, 충당부채 인식으로 인해 자본잠식에 빠질 수 있고, 이는 감사의견에 영향을 줄 수 있다"고 밝혔다.
한편 유일에너테크는 엠플러스와의 특허 소송 항소심에서 약 107억원(원금 89억원 및 지연손해금 포함)의 배상 판결을 받았다. 엠플러스 측이 요구한 총 707억원 규모의 손해배상 청구 중 일부가 인정된 것으로, 유일에너테크는 현재 대법원 상고를 통해 법적 대응을 예고했다.
최성남 기자 insight@greened.kr
