

엘아이에스·이니텍과 닮은 구조…사업 공백 속 자산 부각
핵심 자산, 412억 재영텍 지분…올해 IPO 추진
[녹색경제신문 = 박준형 기자] 유일에너테크의 핵심 제품인 노칭 장비 특허 침해 판결이 패소로 결정되면서 생산·판매 금지 및 폐기 명령이 내려진 가운데, 최대주주 변경과 인수 구조를 둘러싼 의문이 확대되고 있다.
시장 일각에서는 이번 인수 구조가 회사의 사업 정상화보다는 핵심 자산인 재영텍 지분 확보에 초점이 맞춰진 것 아니냐는 해석을 내놓고 있다. 앞서 본지가 보도한 ②-1, ②-2 기사에서 확인된 인수인들의 과거 행보와 자산 중심 M&A 이력까지 겹치면서, 이 같은 해석에 힘이 실리는 분위기다.
특허 판결에 사업성 ‘직격탄’…인수자는 ‘꽃놀이 패’
3일 금융감독원 전자공시에 따르면 유일에너테크는 지난달 25일 이차전지 조립장비 전문기업 엠플러스가 제기한 특허권 침해 소송 항소심에서 패소했다. 특허법원은 유일에너테크가 엠플러스의 특허(노칭 공정) 기술을 침해했다며, 원금 89억원에 지연손해금을 더한 총 107억원을 지급하라고 명령했다.
법원은 이와 함께 해당 노칭 장비의 생산이나 사용, 양도, 대여, 수출 또는 수입 역시 금지했으며, 각 사무소, 공장, 창고, 영업소, 대리점에 보관 중인 완제품 및 반제품 전량을 폐기하도록 명했다.
유일에너테크의 핵심 공정이 직접 제약을 받게 된 것이다. 다만 이같은 판결에도 불구하고 인수 구조상 리스크는 신규 인수 주체에 중대한 부담으로 작용하지 않는다는 분석이 나온다.
유일에너테크 경영권 양수도 대금은 총 110억원이다. 이중 전략적투자자(SI) 김인겸씨가 납입예정인 금액은 66억원에 그친다. 반면 회사가 보유한 재영텍 지분의 장부가치는 412억원(작년 3분기 기준)에 달한다. 단순 수치상으로만 보면 66억원을 투입해 400억원대 투자자산에 대한 지배력을 확보하는 구조가 완성된 셈이다.
특히 이번 양수도 계약에는 보호예수 조항이 없다. SI를 비롯해 재무적투자자(FI)는 계약 완료 이후 언제든 지분을 시장에 매각할 수 있는 구조다. 현재 주가 기준으로도 인수 가격(주당 917원)은 이미 일정 수준의 수익 구간에 들어와 있다.
때문에 업계에서는 “사업이 정상화되느냐와 무관하게 재영텍 지분 가치만 확보하면 손익 계산은 맞는다”는 평가가 나온다. 재영텍 IPO가 현실화되거나 지분 일부가 매각될 경우, 회사의 영업 성과와 무관하게 투자 수익을 실현할 수 있어서다.
66억에 412억 지배력 확보…대주주도 출구 확보
유일에너테크는 사업 기반이 크게 흔들리는 상황에서 최대주주 변경이 진행되고 있다. 인수 주체로 거론되는 사이몬제이앤컴퍼니와 장석환 전 엘아이에스 대표 등이 과거 관여했던 상장사들 역시 장부상 자산 규모가 두드러졌다는 공통점이 있다. [엘아이에스·이니텍·유일에너테크…반복되는 M&A 패턴②-2]
엘아이에스는 인수 이후 공장과 토지 자산이 매각됐고, 핵심 사업이 축소되며 결국 상장폐지됐다. 이니텍은 1000억원에 육박하는 현금성 자산을 보유한 상태에서 차입 인수 구조가 설계됐다. 이들 사례에서는 사업 가치보다 현금·유형자산 등 회수 가능한 자산이 더 크게 부각된 셈이다.
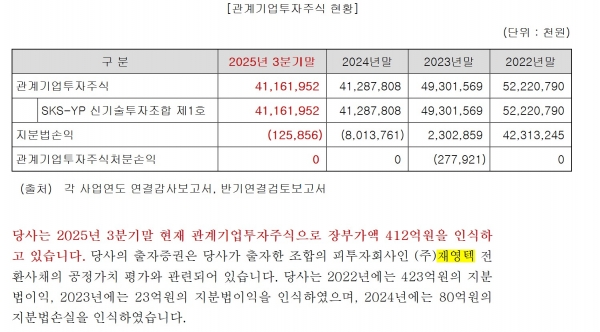
유일에너테크의 핵심 영업 축이 흔들리고 있지만, 자산에 대한 메리트는 충분하다. 작년 3분기 기준 유일에너테크의 유형자산은 471억원, 관계기업 투자주식은 412억원이다. 특히 이차전지 재활용 기업 재영텍 지분은 회사의 핵심 자산으로 꼽힌다. 지난해 3분기 기준 장부가치만 412억원에 달한다. 재영텍은 올해 상장을 목표로 IPO를 추진 중이며, 최근 300억원 규모 투자 유치에 성공하는 등 기업가치 상승 기대감도 높은 상황이다.
현재 유일에너테크의 재영텍 지분에는 특허 소송과 관련해 가압류가 설정돼 있지만, 소송 배상금(약 107억원)이 확정될 경우 이를 납부하고 가압류를 해소하는 구조도 가능하다. 여기에 현 최대주주인 정연길 유일에너테크 대표는 한국거래소에 소송 패소시 채무를 직접 변제하기로 확약한 상태다. 인수인 측 입장에서는 사업 리스크보다 자산 규모가 더 부각되는 구조인 셈이다.
정연길 대표 역시 이번 경영권 매각을 통해 개인적인 채무 리스크를 상당 부분 정리할 수 있는 구조를 마련했다. 주식 양수도 대금 110억원을 확보해 특허침해 소송 배상금(약 107억원)을 해결할 수 있게 됐으며, 여기에 더해 잔여지분 100만주에 대한 풋옵션(매도청구권, 주당 3000원)을 확보하며 30억원의 추가 현금 확보 기회를 얻었다. 잔여지분 10.32%를 보유함으로써, 향후 최대주주 지위를 다시 확보할 가능성도 열어뒀다. 변경 예정 최대주주(10.46%)와의 지분율 차이는 0.14%p에 불과하며, 양수도 주식에 대한 보호예수도 없다.
유일에너테크 관계자는 "새 최대주주 측과 함께 지분을 인수하는 FI들도 우호지분으로 들어갈 가능성이 있다"면서도 "SI와 FI 모두 보호예수가 없는 만큼 계약 완료 이후 지분을 처분할 수도 있고, 이 경우 최대주주가 정연길 대표로 재차 변경될 가능성도 없는 것은 아니다"고 밝혔다.
리스크만 남은 회사와 주주…자산 지배력은 인수자에
시장에서는 이번 거래 구조가 결과적으로 회사와 소액주주에게 리스크를 남기는 방식이 아니냐는 지적도 제기된다. 인수자들은 재영텍 지분에 대한 지배력을 확보했고, 정연길 대표는 개인의 채무 리스크를 해소했다. 다만 소액주주들은 이번 판결에 따른 영업 악화와 관리종목 우려 등의 리스크를 감당해야 하는 상황이다.
법원이 특허침해를 인정한 노칭(Notching;절삭) 장비는 유일에너테크의 주요 사업의 핵심 축으로 꼽힌다. 유일에너테크의 전체 매출 중 이차전지 조립장비 매출은 전체 매출의 90%를 넘어서며, 전체 원재료 매입비용 중 노칭기 관련 매입 비중은 72.95%(2024년 기준)로 절반은 훌쩍 넘어선다.
완제품 및 반제품 폐기 명령이 현실화될 경우 재고자산 손상 이슈도 불가피하다. 작년 3분기 기준 유일에너테크의 재고자산은 455억원, 계약자산은 113억원 규모다. 폐기 대상 범위와 손상 인식 여부에 따라 대규모 손상차손이나 충당부채 설정이 필요할 수 있으며, 손상 규모에 따라 자본잠식 리스크가 현실화될 가능성도 배제할 수 없다.
이미 지난해 반기보고서에서 ‘계속기업 불확실성’이 언급된 만큼, 이번 판결이 재무제표와 감사보고서에 반영될 감사의견에 직접적인 변수로 작용할 수 있다.
업계 관계자는 “단순 손해배상 문제가 아니라 사업 지속성 자체가 시험대에 오른 상황”이라면서 “향후 감사보고서에서 재고자산 처리 등에 보수적으로 평가하는 등 ‘비적정’ 의견이 나올 가능성도 배제할 수 없다”고 밝혔다.
유일에너테크 관계자는 "소송 관련 노칭 장비의 매출 비중은 작년 기준 40~50% 정도 되는 것으로 알고 있다"면서 "재고자산이나 계약자산 중 해당 장비에 관련된 손상 계획 등은 아직 없는 것으로 알고 있다"고 밝혔다.
박준형 기자 insight@greened.kr
