

플랫폼 경쟁력 강화에 사활...업계 "개인 중금리 대출 시장 공략에 역량 집중"
[녹색경제신문 = 나희재 기자] 부동산 프로젝트파이낸싱(PF) 부실 여파로 적자의 늪에 빠진 KB저축은행이 그룹 내 대표적인 ‘디지털·마케팅 통’을 새 수장으로 맞이하며 고강도 체질 개선에 나선다.
선제적인 부실 채권 정리(Big Bath)에도 불구하고 수익성과 건전성 지표가 동반 악화되자, 기업금융 중심의 기존 포트폴리오에서 탈피해 본업인 소매금융과 디지털 채널 경쟁력을 강화하는 ‘투트랙 전략’으로 승부수를 띄운 것으로 풀이된다.
특히 자체 모바일 플랫폼인 ‘키위뱅크(Kiwi Bank)’를 전면에 내세워 인터넷전문은행에 버금가는 디지털 경쟁력을 확보하겠다는 구상이 구체화되고 있다.
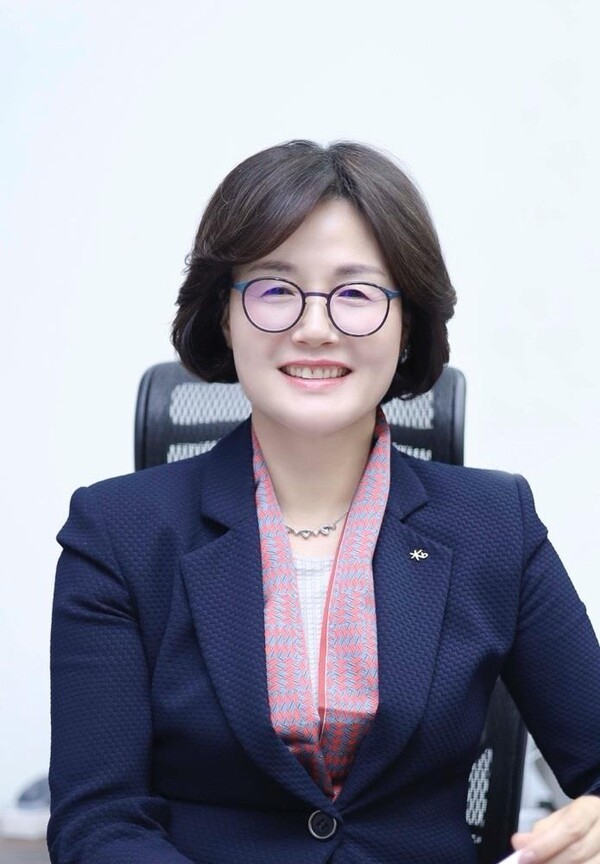
17일 녹색경제신문 취재에 따르면 KB금융지주 계열사대표이사후보추천위원회(대추위)는 차기 KB저축은행 대표이사 후보로 곽산업 KB국민은행 부행장(개인고객그룹대표)을 내정했다.
곽 내정자는 KB국민은행에서 디지털금융그룹과 개인고객그룹을 두루 거친 인물로, 은행권 내에서도 손꼽히는 디지털·마케팅 전략가로 통한다.
대추위는 이번 인사에 대해 "KB저축은행 대표이사로 추천된 ‘곽산업’ 부행장은 디지털, 마케팅을 아우르는 경험을 토대로 KB저축은행을 키위뱅크 중심의 ‘디지털 전문채널’로 변화시킬 수 있는 적임자로 평가받았다"며 "또한, 고객기반 확대를 위한 은행과의 시너지 창출 역량도 겸비했다는 점을 인정받았다"고 밝혔다.
KB저축은행이 곽 부행장을 ‘구원투수’를 등판시킨 배경에는 경영 실적이 자리 잡고 있다. KB저축은행은 올해 상반기 부실 채권을 대거 정리하는 ‘빅 배스’를 단행하며 건전성 관리에 안간힘을 썼지만, 부동산 PF 리스크의 충격을 완전히 흡수하지 못했다.
KB저축은행의 올해 3분기 누적 순손실은 25억 원으로, 전년 동기 대비 적자 전환했다. 고금리 장기화로 조달 비용이 상승한 데다, 부동산 경기 침체로 PF 사업장 관련 대손충당금 적립 부담이 눈덩이처럼 불어난 탓이다.
곽수연 한국신용평가 연구원은 "상반기 대출채권 매각에도 부실여신비율은 소폭 상승해 여전히 미흡한 수준"이라며 "고정이하여신 이자보상비율은 2025년 6월말 기준 73.3%로 경상적인 손실흡수력 역시 저하되었다"고 말했다.
이어, "차주 신용도가 열위한 가운데, 영업환경 및 경기위축이 지속되면서 가계 및 기업여신 차주의 상환능력도 크게 저하됐다"고 덧붙였다.
곽 내정자의 최우선 과제는 포트폴리오의 무게중심을 키위뱅크 중심의 ‘디지털 전문 채널’로 옮기는 데 있을 것으로 보인다. 업계에서는 KB저축은행이 부동산 PF 등 고위험 기업대출 비중을 과감히 축소하는 대신, 개인 중금리 대출 시장 공략에 역량을 집중할 것으로 보고 있다.
이 과정에서 키위뱅크를 중심으로 한 전면적인 조직·플랫폼 개편도 예상된다. KB저축은행은 최근 키위뱅크의 사용자 인터페이스(UI)와 사용자 경험(UX)을 전면 개편하고, 비대면 프로세스를 간소화하는 등 디지털 플랫폼 고도화에 속도를 내고 있다.
특히 수신 경쟁력 확보를 위해 주력 상품인 ‘kiwi팡팡통장’ 등 파킹통장의 금리 경쟁력을 강화하고, ‘도전 365 적금’과 같은 이색 상품을 통해 MZ세대의 유입을 늘리는 전략이 본격화될 전망이다.
단순한 예·적금 기능을 넘어 오픈뱅킹 서비스를 고도화하고, 마이데이터와 연계한 맞춤형 자산관리 서비스를 탑재해 월간활성사용자수(MAU)를 대폭 끌어올리겠다는 복안이다.
한편 1968년생인 곽 부행장은 한양대학교 경영학과를 졸업하고 건국대학교 부동산대학원에서 석사 학위를 받았다. 이후 국민은행에서 스마트마케팅부장과 개인마케팅본부장 전무 등을 지냈다. 2024년 1월부터는 디지털사업그룹대표 부행장을 맡았으며, 지난해에는 개인고객그룹대표 부행장으로 활동했다.
나희재 기자 financial@greened.kr
