

상반기 순이익서 증권 비중 KB금융 20.5%, NH농협금융 43.5% 차지
주식 거래 감소로 증권 실적 둔화…은행 이자이익·외화환산이익이 일부 상쇄 전망
[녹색경제신문 = 박지안 기자] 상반기 금융지주 실적을 끌어올렸던 증권 자회사의 기여도가 3분기에는 낮아질 전망이다. 주식 거래가 줄고 시장금리가 오르면서 증권사의 핵심 수입원인 주식 매매 수수료와 채권 운용 수익이 함께 위축된 영향이다. 다만 은행 대출 증가에 따른 이자이익 확대와 환율 하락에 따른 외화환산이익이 증권 부문의 부진을 일부 상쇄하면서, 전체 순이익은 전년 동기 수준을 웃돌 것으로 전망된다.
22일 녹색경제신문의 취재를 종합하면 에프앤가이드가 16일 기준 집계한 KB·신한·하나·우리금융 등 4대 금융지주의 3분기 순이익 전망치 합계는 5조6260억원으로 나타났다. 전년 동기보다 2.6% 증가한 수준이지만, 증권 계열사의 실적이 크게 늘었던 2분기와 비교하면 6.4% 감소한 규모다. 상장사가 아닌 NH농협금융은 증권가 전망치가 집계되지 않는다. 금융지주별 실적 발표는 23일 하나·우리금융을 시작으로 27일 신한금융, 29일 KB금융 순으로 이어진다.
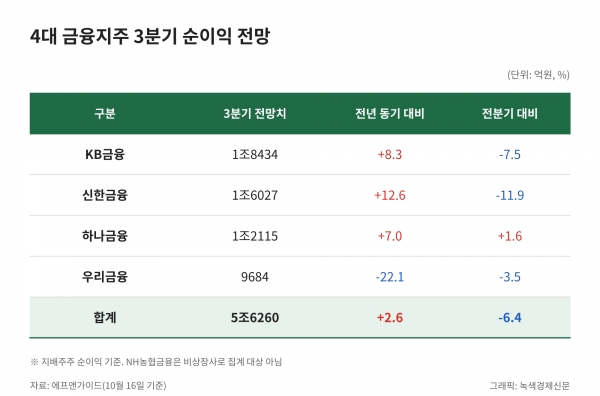
전분기 대비 순이익 감소 폭이 가장 클 것으로 예상되는 곳은 신한금융(-11.9%)이다. KB금융(-7.5%)과 우리금융(-3.5%)이 뒤를 잇는다. 하나금융은 4곳 가운데 유일하게 1.6% 늘어날 전망이다.
전년 동기와 비교하면 우리금융을 제외한 세 곳의 순이익이 7~13% 증가할 것으로 예상된다. 우리금융의 순이익이 22.1% 감소할 것으로 전망되는 데는 기저효과가 크게 작용했다. 지난해 3분기 동양생명·ABL생명 인수 과정에서 일회성 이익인 염가매수차익 5810억원이 반영됐기 때문이다.
상반기 KB금융 이익의 5분의 1, NH농협금융은 절반 가까이가 ‘증권’
3분기 증권 부문의 숨 고르기는 상반기 호황과 견줘 보면 더욱 뚜렷하다. 각 사 경영공시에 따르면 NH농협금융을 포함한 5대 금융지주의 상반기 순이익은 13조1182억원으로, 전년 동기보다 1조1634억원(9.7%) 늘었다. 이 기간 증권 부문의 이익 기여도도 크게 높아졌다.
KB증권의 상반기 순이익은 7963억원으로 전년 동기(3389억원)의 2.3배였다. KB금융 전체 순이익에서 증권이 차지하는 비중은 9.9%에서 20.5%로 커졌다. 신한금융 증권 부문의 순이익도 2589억원에서 5777억원으로 약 2.2배 늘었다. 하나금융 증권 부문 순이익은 1058억원에서 2716억원으로 2.6배 증가했다.
증권 의존도가 가장 높은 곳은 NH농협금융이다. 증권 부문 순이익은 9651억원으로 전년 동기(4651억원)의 2배를 웃돌았다. 그룹 전체 순이익 2조2195억원 가운데 43.5%가 증권에서 나왔다. 1년 전에는 이 비중이 24.8%였다. 반면 우리금융의 증권 부문 순이익은 247억원으로, 그룹 전체의 1% 남짓에 그쳤다.
증권 호황은 수수료이익에서도 확인된다. 상반기 그룹 순수수료이익은 NH농협금융이 71.2%, KB금융이 50.6%, 신한금융이 47.9% 늘었다. 하나금융(24.7%)과 우리금융(23.7%)의 증가 폭은 이들보다 작았다.
같은 기간 은행 실적은 대체로 제자리걸음이었다. 은행 순이익은 신한금융이 8.7% 늘었지만, KB금융(1.7%)과 하나금융(1.8%)은 소폭 증가에 그쳤다. 우리금융(-12.1%)과 NH농협금융(-2.1%)은 오히려 줄었다.
주식 거래 40% 줄자…증권사 순익 전망 ‘절반 이하’
증권업계의 3분기 실적 전망은 더 어둡다. 미래에셋증권·한국금융지주·삼성증권·NH투자증권·키움증권 등 5개 증권사의 3분기 순이익 전망치는 1조8864억원이다. 2분기보다 58.6% 감소해 절반에도 못 미친다.
가장 큰 원인은 거래 감소다. 3분기 국내 주식 하루 평균 거래대금은 52조원으로 2분기보다 41.7% 줄었다. 해외주식 거래대금도 30.7% 감소했다. 고객이 주식을 덜 사고팔면 증권사가 거두는 수수료도 줄어든다. 시장금리 상승으로 증권사가 보유한 채권의 가치가 하락한 데다, 주식과 해외자산에서 평가손실이 발생할 가능성도 있다.
영향은 금융지주별로 다르게 나타날 전망이다. 상반기 증권 이익이 크게 늘었던 신한금융과 KB금융은 전분기 대비 감소 폭도 상대적으로 클 것으로 예상된다.
은행 이자이익이 ‘방어’…순이자마진은 변수
증권 부문의 둔화가 금융지주 전체 실적의 후퇴로 곧장 이어지지는 않을 전망이다. 기업대출을 중심으로 은행 대출이 늘어난 데다, 시장금리 상승도 이자이익을 뒷받침했다. 원·달러 환율 하락에 따른 외화환산이익도 실적 방어 요인으로 꼽힌다.
변수는 은행의 순이자마진(NIM)이다. 예금 금리가 함께 오르면 은행의 조달 비용도 커져 NIM이 전분기보다 소폭 낮아질 수 있다. 대출 증가에 따른 이익이 조달 비용 상승으로 얼마나 상쇄되는지가 관건이다.
결국 3분기 실적을 가르는 것은 증권 자회사의 유무가 아니다. 그룹 이익에서 증권이 차지하는 비중, 그리고 그 빈자리를 은행·보험 부문이 얼마나 메우는지가 관건이다. 10월 이후 증시 약세는 이미 끝난 3분기보다 4분기 실적에 반영될 가능성이 크다. 따라서 3분기 성적표와 최근 시장 흐름은 구분해 살펴볼 필요가 있다.
한 금융권 관계자는 “상반기에는 증시 호황에 따른 증권 계열사의 수수료이익과 운용손익 개선이 금융지주 실적을 끌어올렸지만, 3분기에는 거래대금 감소와 금리 상승으로 증권 부문의 이익 기여도가 낮아질 것으로 보인다”며 “은행의 대출 성장과 이자이익이 이를 얼마나 상쇄하는지에 따라 금융지주별 실적 차이가 나타날 것”이라고 말했다.
박지안 기자 financial@greened.kr
