

총보수 0.50~1.00%…패시브의 최고 6배
비용은 더 냈지만 성과는 패시브가 앞서
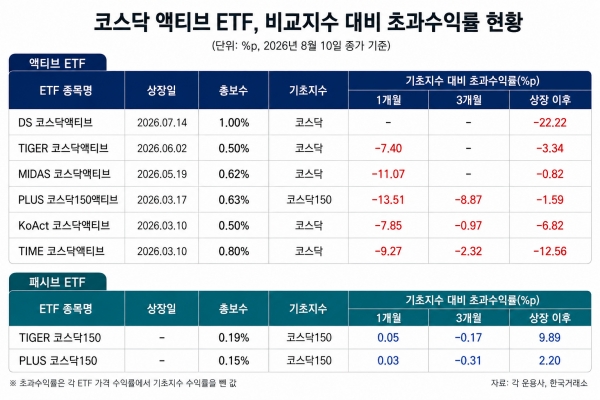
[녹색경제신문 = 정수진 기자] 코스닥 시장의 변동성이 커진 가운데 높은 운용보수를 받는 코스닥 액티브 상장지수펀드(ETF)들이 정작 비교지수 대비 초과수익을 내지 못하고 있는 것으로 나타났다. 특히 일부 상품은 비교지수와의 수익률 격차가 10%포인트를 넘어섰고, DS코스닥액티브는 코스닥 지수보다 22%포인트 이상 뒤처졌다. 패시브 ETF보다 최대 6배 높은 보수를 받고도 아직 그에 상응하는 성과를 보여주지 못한 셈이다.
상장 이후 비교지수 못 이긴 코스닥 액티브 ETF...DS는 22%포인트 뒤처져
11일 금융투자업계에 따르면 지난 10일 종가 기준 국내에 상장된 주요 코스닥 액티브 ETF는 상장 이후 모두 비교지수를 밑도는 성과를 기록하고 있다.
MIDAS 코스닥액티브의 상장 이후 초과수익률이 -0.82%포인트로 가장 양호했다. 이어 PLUS 코스닥150액티브(-1.59%포인트), TIGER 코스닥액티브(-3.34%포인트), KoAct 코스닥액티브(-6.82%포인트), TIME 코스닥액티브(-12.56%포인트) 순이었다. 상품마다 상장 시점과 비교지수가 달라 단순 수익률을 일률적으로 비교하기는 어렵지만, 각 상품이 추종하는 비교지수를 기준으로 보면 아직 초과수익을 거둔 상품은 없는 셈이다.
특히 지난달 14일 상장한 DS코스닥액티브의 부진이 두드러졌다. 상장 이후 지난 10일까지 ETF 가격은 13.2% 하락한 반면 같은 기간 코스닥 지수는 9.0% 상승해 수익률 격차가 22.22%포인트까지 벌어졌다.
하락장과 반등장 모두 지수에 뒤처졌다. 지난달 14~31일 코스닥이 8.2% 하락할 때 DS코스닥액티브는 22.9% 떨어졌고, 8월 들어 코스닥이 18.7% 반등하는 동안에는 12.6% 오르는 데 그쳤다. 코스닥 내 반도체, 특히 소재·부품·장비 종목을 90% 이상 담는 집중 전략이 최근 반도체 약세 국면에서 상대적으로 큰 변동성으로 이어진 것으로 풀이된다.
DS자산운용은 최근 성과와 별개로 반도체 비중을 당분간 유지한다는 방침이다. DS자산운용 관계자는 "코스닥 내 반도체, 특히 소부장 기업을 긍정적으로 보고 의도적으로 비중을 높게 가져가고 있다"며 "최근 반도체 업종의 변동성이 커지면서 상대적으로 부진한 구간이 나타난 것으로 보고 있다"고 말했다.
이어 "올해와 내년까지 소부장 기업들의 영업이익 증가율이 거의 60% 정도 된다"며 "코스닥 내에서 실적 가시성이 가장 높은 업종은 반도체 쪽이라고 보고 있어 당분간 현재 포트폴리오를 유지할 예정"이라고 설명했다.
실제 반도체가 강세를 보인 금일(11일)에는 DS코스닥액티브의 상대적인 성과도 개선됐다. 이날 오후 1시44분 기준 DS코스닥액티브는 1%대 상승세를 나타냈다. 같은 시간 TIGER 코스닥액티브는 0.14% 상승한 반면 TIME 코스닥액티브(-0.79%), MIDAS 코스닥액티브(-0.82%), KoAct 코스닥액티브(-1.36%) 등은 약세를 보였다.
패시브보다 최대 6배 비싼 보수…'돈값'은 초과수익으로 증명해야
코스닥 액티브 ETF의 부진이 더욱 눈에 띄는 것은 패시브 ETF보다 높은 보수를 받고 있기 때문이다. 현재 상장된 코스닥 액티브 ETF의 총보수는 연 0.50~1.00% 수준이다.
상품별로 보면 DS코스닥액티브가 연 1.00%로 가장 높고 TIME 코스닥액티브가 0.80%로 뒤를 잇는다. PLUS 코스닥150액티브와 MIDAS 코스닥액티브도 각각 0.63%, 0.62%다. TIGER 코스닥액티브와 KoAct 코스닥액티브는 각각 0.50%의 총보수를 받는다.
반면 코스닥150을 그대로 추종하는 패시브 ETF의 비용은 이보다 낮다. TIGER 코스닥150의 총보수는 연 0.19%, PLUS 코스닥150은 0.15%다. 액티브 ETF의 총보수가 패시브 상품보다 약 2.6배에서 최대 6.7배 높은 셈이다.
비용만 놓고 보면 액티브 ETF의 경쟁력은 결국 초과수익에서 나온다. 투자자가 더 높은 운용보수를 부담하는 이유도 비교지수를 웃도는 성과를 기대하기 때문이다.
그러나 현재까지는 성과도 패시브가 앞섰다. 액티브 ETF의 상장 이후 비교지수 대비 초과수익률은 모두 마이너스를 기록한 반면, 패시브 ETF인 TIGER 코스닥150과 PLUS 코스닥150은 각각 9.89%포인트, 2.20%포인트의 초과수익률을 기록했다. 더 낮은 비용을 내고도 더 나은 성과를 거둔 셈이다.
다만 액티브 ETF와 패시브 ETF는 상장 시점과 비교 기간이 서로 달라 단순 비교에는 한계가 있다는 지적도 나온다. 특히 올해 출시된 코스닥 액티브 ETF는 운용 기간이 짧아 현재 성과만으로 장기 운용 능력을 판단하기는 어렵다는 설명이다.
자산운용업계 관계자는 "최근 시장 급락 자체를 사전에 예상하기 어려웠던 만큼 짧은 기간의 지수 대비 성과만으로 운용 전략을 평가하기에는 이르다"면서도 "액티브 ETF는 높은 보수를 받는 만큼 장기적으로 비교지수 대비 초과수익을 내는지가 중요하다"고 말했다.
정수진 기자 insight@greened.kr
