

10여개 고객과 LTA 확대…M15X·용인팹 투자 병행
[녹색경제신문 = 정창현 기자] SK하이닉스가 AI 메모리 수요 확대에 힘입어 또 한 번 분기 사상 최대 실적을 갈아치웠다. HBM과 AI 서버용 D램, eSSD 등 고부가가치 제품 판매가 실적을 견인한 가운데 핵심 고객들과 장기공급계약(LTA)도 확대하며 중장기 성장 기반을 강화하는 모양새다.
SK하이닉스는 29일 올해 2분기 연결 기준 매출 79조3187억원, 영업이익 60조5426억원, 순이익 93조9226억원을 기록했다고 밝혔다. 영업이익률은 76%를 기록했다.
전년 동기 대비 매출은 257%, 영업이익은 557% 증가했다. 직전 분기와 비교해서도 매출은 51%, 영업이익은 61% 가량 늘며 기존 최고 기록을 다시 경신했다. 이에 따라 상반기 누적 매출은 사상 처음으로 100조원을 넘어섰다.
회사 측은 AI 인프라 투자 확대에 따라 AI 서버용 고성능 메모리 수요가 지속 증가하는 가운데 D램과 낸드플래시 모두 큰 폭의 가격 상승이 이어졌다고 설명했다. HBM과 AI 서버용 D램, eSSD 등 고부가 제품 중심의 판매 확대가 수익성을 크게 끌어올렸다는 분석이다.
재무구조도 크게 개선됐다. 2분기 말 현금성 자산은 전분기보다 33조6000억원 증가한 88조원을 기록했다. 차입금은 18조6000억원으로 7000억원 감소하면서 순현금은 69조4000억원까지 확대됐다.
SK하이닉스는 AI가 에이전트 형태로 진화하고 다양한 서비스로 확산되면서 AI 메모리뿐 아니라 일반 메모리 수요도 함께 증가하는 구조적 성장 국면에 진입했다고 진단했다. 주요 빅테크 기업들의 AI 인프라 투자 역시 AI 서비스 수익을 기반으로 이어지고 있어 메모리 수요 증가세가 지속될 것으로 전망했다.
SK하이닉스는 이에 대응해 핵심 고객을 포함한 10여개 고객과 장기공급계약(LTA) 협상을 마무리했으며, 업계 주요 고객들과 추가 협상도 진행 중이라고 밝혔다. 장기 계약을 통해 공급 안정성과 사업 예측 가능성을 높이고 운영 효율성을 강화하겠다는 전략이다.
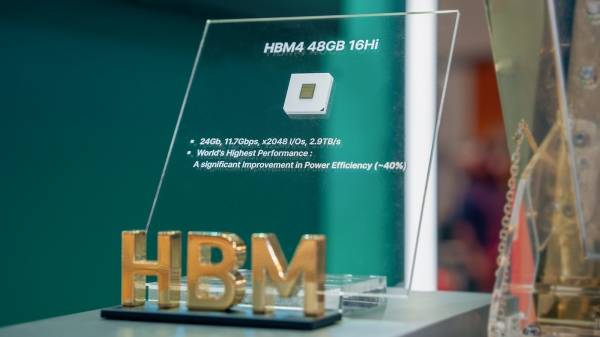
제품 경쟁력도 강화하고 있다. HBM4는 고객이 요구하는 동작 속도를 충족하면서 업계 최고 수준의 전력 효율과 원가 경쟁력을 확보했다고 밝혔다. SK하이닉스는 2분기 HBM4 양산 출하를 시작했으며 하반기부터 생산을 본격 확대할 계획이다. 상반기 샘플 공급을 완료한 HBM4E도 양산 안정성을 확보한 공정을 적용해 차세대 AI 메모리 시장 공략에 나선다.
SOCAMM2 역시 2분기 판매가 크게 증가했으며 10나노급 6세대(1c) 공정을 적용한 제품 공급도 본격화됐다. 낸드는 321단 제품 비중을 지속 확대해 연말까지 국내 생산능력의 50% 수준으로 끌어올릴 계획이다.
생산능력 확대도 속도를 낸다. SK하이닉스는 M15X 양산 일정을 앞당기고 2027년 초 용인 반도체 클러스터 1기 팹 클린룸 개소 이후 생산능력을 신속히 확대할 수 있도록 투자를 이어갈 방침이다. 최근 발표한 첨단 패키징 공장 P&T7과 낸드 생산기지 M17, 신규 반도체 클러스터 조성도 고객 수요와 투자 효율성을 고려해 단계적으로 추진한다.
SK하이닉스는 "중장기 성장 기회를 차질 없이 준비하는 동시에 설비투자 원칙(CapEx Discipline)을 유지해 생산능력과 재무 건전성을 함께 강화해 나가겠다"고 밝혔다.
정창현 기자 lycaon@greened.kr
