

NH는 IB·KB는 WM…증권사가 만든 금융지주 경쟁력
은행 고객을 증권으로…WM·IB 시너지 기업가치 좌우
증권가 목표주가 줄상향…"증권 경쟁력이 밸류에이션 결정"
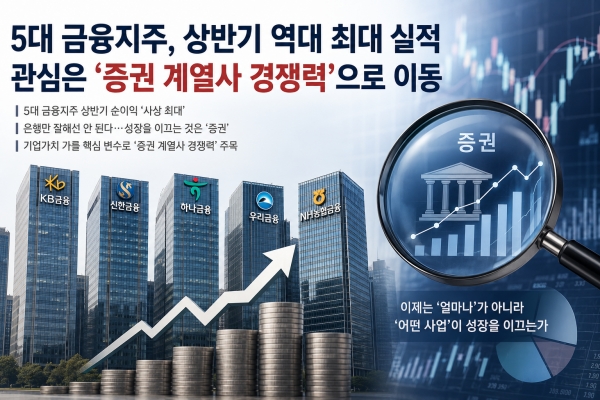
[녹색경제신문 = 정수진 기자] 국내 주요 금융지주가 올해 상반기 일제히 역대 최대 실적을 갈아치웠다. 은행 실적만 놓고 보면 5대 금융지주 모두 '잘 버는 회사'가 됐다. 시장의 관심도 자연스럽게 '얼마나 많이 벌었느냐'에서 '어떤 사업이 성장을 이끌었느냐'로 이동하고 있다. 증권업계에서는 앞으로 금융지주 간 기업가치를 가르는 핵심 변수로 증권 계열사의 경쟁력을 꼽는다.
5대 금융지주 모두 역대 최대…은행은 상향평준화, 이제는 증권 경쟁력
28일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 금융지주는 올해 상반기에만 13조원이 넘는 순이익을 거두며 반기 기준 역대 최대 실적을 기록했다. 견조한 이익 체력에 자사주 소각과 배당 확대 등 주주환원 정책이 더해지면서 금융주는 올해 대표적인 강세 업종으로 부상했다.
실제 지난해 말 대비(27일 종가 기준) KB금융은 38.4%, 하나금융지주는 39.1%, 신한지주는 36.5%, 우리금융지주는 18.2% 상승했다. 최근 증시 변동성 확대와 함께 금융주도 단기 조정을 받고 있지만 증권가에서는 주요 금융지주 목표주가를 잇달아 상향 조정하며 중장기 경쟁력에 대한 평가는 여전히 긍정적으로 유지하고 있다.
시장에서는 이제 은행 실적만으로 금융지주 간 경쟁력을 설명하기 어렵다는 분석이 나온다. 은행의 이익은 이미 상향평준화된 만큼 앞으로는 비은행 계열사인 증권사가 자산관리(WM), 투자은행(IB), 리테일 사업을 통해 얼마나 새로운 수익을 만들어내느냐가 금융지주 간 차별화를 결정할 것이라는 것이다.
증권업계 관계자는 "은행이 안정적으로 벌어들이는 이익은 대부분의 금융지주가 비슷한 수준까지 올라왔다"며 "앞으로는 은행 고객을 증권과 자산관리로 연결하고 기업금융을 확대하는 등 그룹 차원의 시너지를 얼마나 만들어내느냐가 기업가치 차이를 만들 가능성이 크다"고 말했다.
NH는 IB, KB는 WM…같은 금융지주도 성장 공식은 달랐다
이 같은 흐름은 올해 상반기 지주계 증권사 실적에서도 확인된다. 같은 금융지주 계열이지만 어떤 사업이 성장을 이끌었는지는 회사마다 달랐다.
NH투자증권은 IB를 앞세워 지주계 증권사 가운데 가장 많은 순이익을 거뒀다. NH투자증권의 상반기 영업이익은 1조3179억원(115.7%), 순이익 9652억원(107.6%)으로 사상 최대 실적을 달성했다. 기업공개(IPO)와 회사채 대표주관 등 기업금융 경쟁력을 바탕으로 자본시장 수익을 확대하며 그룹 비은행 실적을 견인했다.
반면 KB증권은 WM과 리테일 사업이 성장의 중심이었다. KB증권의 올해 상반기 영업이익은 전년 동기 대비 138.1% 증가한 1조537억원, 순이익도 8010억원으로 134.0% 늘었다. 개인 고객 운용자산은 200조원을 넘어섰고 리테일과 WM이 실적을 견인했다. 은행 고객을 자산관리와 디지털 채널로 연결한 그룹 차원의 시너지 효과가 실적으로 이어졌다는 평가다.
신한투자증권의 올해 상반기 기준 영업이익은 7484억원으로 135% 증가했고, 당기순이익 5777억원으로 123% 증가했다. 위탁매매와 금융상품 판매 확대에 힘입어 실적이 개선됐지만 상품운용과 IB 부문의 성장세는 상대적으로 둔화됐다. 이는 기업금융에 강점을 가진 신한은행과 달리 증권 부문의 성장 동력이 아직 충분히 확대되지 못했다는 평가도 나온다.
하나증권의 올해 상반기 연결 기준 영업이익은 3453억원으로 전년 동기 대비 190.6% 증가했다. 같은 기간 당기순이익은 2731억원으로 지난해 상반기(1068억원)보다 155.7% 늘었다. WM과 IB 실적이 회복됐지만 부실채권(NPL) 비율이 지난해 말 1.50%에서 올해 6월 말 2.22%로 상승하며 건전성 관리가 향후 변수로 꼽힌다.
우리투자증권은 상반기 영업이익 294억원, 당기순이익 247억원을 전년 동기 대비 각각 93.3%, 47.1% 증가했다. 증자로 확보한 자본을 바탕으로 리테일 고객과 비이자이익이 함께 늘며 영업 기반을 확대하고 있다. 다만 종합금융투자사업자(종투사) 지정까지는 추가 자본 확충이 필요한 만큼 리테일과 IB 부문의 성장세를 얼마나 빠르게 이어가느냐가 향후 체급 확대의 핵심 변수로 꼽힌다.
결국 같은 금융지주라도 NH금융은 NH투자증권의 IB 경쟁력, KB금융은 KB증권의 WM 경쟁력이 그룹 성장을 뒷받침하고 있는 반면, 신한과 하나, 우리는 증권 계열사의 성장동력을 더욱 강화해야 하는 과제를 안고 있는 셈이다.
금융지주 간 차별화는 은행이 얼마나 많이 버느냐보다 은행이 확보한 고객과 자본을 증권으로 얼마나 연결하느냐에서 갈리고 있다는 의미다.
증권가도 이러한 점을 반영해 금융지주 목표주가를 잇달아 상향 조정하고 있다.
은경완 신한투자증권 연구원은 KB금융에 대해 "높은 자기자본이익률(ROE)을 바탕으로 PBR 1배 이상에 안착했고 압도적인 자본력을 활용한 증권 등 비은행 경쟁력 강화와 주주환원 확대가 이어지고 있다"며 "글로벌 주요 은행과 비교해 여전히 저평가 상태"라고 평가했다. 그는 올해 지배주주순이익 증가와 주주환원 확대를 반영해 목표주가를 기존 19만원에서 20만원으로 상향 조정하고 '톱픽' 의견을 유지했다.
우도형 유안타증권 연구원도 하나금융지주에 대해 "주주환원율 상승이 ROE 개선으로 이어지는 구조가 나타나고 있다"며 투자의견 '매수'를 유지하고 목표주가를 17만5000원으로 상향 조정했다.
정수진 기자 insight@greened.kr
