

최대주주 변경 후 직원 33% 감소…“회사 분위기 달라졌다”
CRO 매출 급감·영업인력 소멸…본업 경쟁력 약화 우려
업계 평균 1~3%인데 연구개발비 비중 110%…유증 부담 확대
[녹색경제신문 = 박준형 기자] 페니트리움바이오(전 현대ADM)가 신약 개발 사업에 집중하는 사이 기존 본업인 임상시험수탁(CRO) 사업은 빠르게 위축되고 있다는 지적이 나온다. 최대주주 변경 이후 직원 수와 임상 용역 매출이 급감했고, 내부에서는 조직 혼란과 인력 이탈이 이어졌다는 증언도 나온다. 시장에서는 현금창출 기반이던 CRO 사업 경쟁력이 약화되는 반면, 불확실성이 큰 신약 사업 비중만 확대되고 있다는 우려도 커지고 있다.
직원·매출 동반 감소…흔들리는 CRO 본업
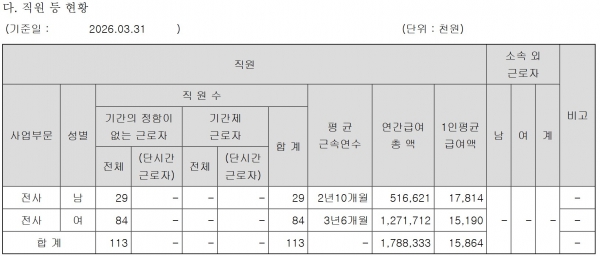
20일 금융감독원 전자공시에 따르면 페니트리움바이오의 직원 수는 최대주주 변경 이전인 2023년 말 169명에서 올해 1분기 113명으로 약 33% 감소했다.
복수의 업계 관계자들에 따르면 최대주주 변경 이후 회사 내부 분위기는 크게 달라졌다는 평가가 나온다. 기존 CRO 본업보다 신사업 관련 업무 비중이 커졌고 신규 과제 수주 역시 감소했다는 설명이다.
페니트리움바이오에서 근무했던 업계 관계자는 “경영진이 바뀐 이후 회사 분위기가 전반적으로 어수선해졌고 본업 외 업무가 많아졌다”며 “과거에 많았던 과제도 예전보다 줄어든 느낌이었고 인사 변동도 잦아지면서 내부 불안감이 커졌다”고 밝혔다. 이어 “퇴직자들도 많이 늘었던 것으로 기억한다”고 덧붙였다.
세부 인력 구조 역시 기존 CRO 사업 축소 흐름을 보여준다. 2023년 말 기준 임상 용역 등 실질적인 CRO 업무를 담당하던 생산인력은 135명에서 올해 1분기 78명으로 약 42% 감소했다. 영업 인력 역시 같은 기간 5명에서 0명으로 완전히 소멸했다.
CRO 실적 역시 감소세를 보이고 있다. 페니트리움바이오의 임상 용역 매출은 2023년 약 138억원에서 지난해 93억원으로 감소했다. 올해 1분기 임상 용역 매출은 16억원 수준에 그쳤다. 같은 기간 수익성은 더욱 악화됐다. 2023년 33억원 수준이던 순손실은 2024년 202억원, 2025년 148억원을 기록했다.
반면 신약 개발 관련 연구 인력은 2023년 말 0명에서 지난해 말 19명으로 증가했다. 다만 올해 1분기에는 다시 9명으로 감소했다.
현대바이오·씨앤팜 대신 신약 개발…커지는 연구개발 부담
시장에서는 기존 CRO 사업 기반은 약화되는 반면, 현대바이오·씨앤팜 계열 신약 파이프라인 관련 연구개발 부담은 빠르게 커지고 있다는 지적도 나온다.
실제 페니트리움바이오는 지난 2024년 최대주주가 변경된 이후 기존 CRO에서 신약개발로 사업영역을 확대했다. 현대바이오가 최대주주인 씨앤팜과 공동개발에 나섰던 니클로사마이드 기반 코로나19 치료제 ‘제프티’(CP-COV03=페니트리움)의 항암제(폐암, 유방암) 관련 특허권 실시권을 확보하면서다.
통상 CRO 업체는 제약·바이오 회사 대신 임상 설계와 환자 모집, 데이터 관리, 통계 분석 등의 ‘서비스’를 제공해 매출이 발생한다. 때문에 자체 신약 개발 중심 바이오 기업과 달리 인건비가 비용의 대부분을 차지한다.
다만 페니트리움바이오의 연구개발비 비중은 주요 상장 CRO 업체들과 비교해도 이례적으로 높은 수준이다. 실제 지난해 주요 CRO 업체들의 매출액 대비 연구개발비 비중은 씨앤알리서치 3.57%, 드림씨아이에스 1.64%, HLB바이오스텝 2.03%, 디티앤씨알오 0.88%, 바이오톡스텍 2.68% 수준에 그쳤다.
반면 페니트리움바이오는 22.91%를 기록했다. 특히 2024년에는 해당 비율이 110.06%까지 치솟았다. 페니트리움 특허 실시권 양수도 금액 91억원이 반영되면서다.
문제는 현재 연구개발비 부담이 아직 초기 단계에 불과하다는 점이다. 일반적으로 신약 개발은 임상 단계가 진행될수록 환자 모집과 임상 운영 비용이 급격히 증가하는 구조다.
실제 페니트리움의 고형암(유방암·폐암) 적응증은 지난해 말 국내 임상 1상이 승인된 단계이며, 미국 내 임상 2상은 아직 신청조차 이뤄지지 않았다. 류마티스관절염 적응증 역시 올해 초 씨앤팜과 실시권 계약을 체결한 초기 단계다. 페니트리움바이오가 지난해 항암제 신약 개발에 사용한 연구개발비는 15억원에 그쳤다. 향후 비용 부담은 빠르게 커질 가능성이 높다는 지적이 나오는 이유다.
페니트리움바이오는 유상증자를 통해 향후 신약 개발에 필요한 재원을 확보한다는 계획이다. 회사는 현재 추진 중인 738억원 규모 주주배정 유상증자 자금 가운데 약 550억원을 페니트리움 플랫폼의 고형암 및 류마티스관절염 연구개발에 투입할 계획이다.
페니트리움바이오는 증권신고서를 통해 “페니트리움기반 임상이 본격적으로 진행될 경우 연구개발비가 증가할 가능성이 있다”면서 “향후 상용화 단계에 이르기까지 지속적으로 연구개발비가 증가할 것으로 예상된다”고 밝혔다.
금융투자업계 관계자는 “용역 사업 중심인 CRO와 달리 자체 신약 개발은 장기간 적자와 대규모 자금조달 부담이 불가피하다”면서 “아직 본격적인 상업화 성과가 나오지 않은 상황에서 반복적인 유상증자까지 이어질 경우 기존 주주들의 부담이 커질 수 밖에 없다”고 지적했다.
박준형 기자 insight@greened.kr
