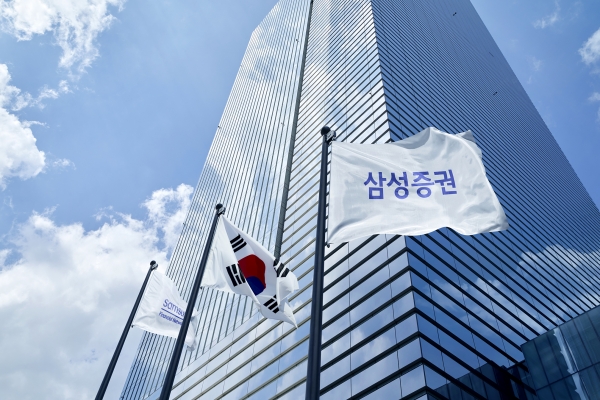
[녹색경제신문 = 나희재 기자] 삼성증권이 9년 만에 발행어음 인가 획득을 눈앞에 두며 증권업계 지형 변화가 예고되고 있다. 반면 메리츠증권은 인가 절차에서 제외되며 양사 간 희비가 엇갈리는 모습이다.
9일 녹색경제신문 취재에 따르면, 금융위원회 증권선물위원회는 전날 정례회의에서 삼성증권의 자기자본 4조원 이상 종합금융투자사업자 지정 및 단기금융업(발행어음) 인가 안건을 심의했다. 해당 안건이 오는 15일 금융위 정례회의를 통과할 경우 삼성증권은 국내 8번째 발행어음 사업자로 공식 지정된다.
발행어음 인가는 대형 증권사에 있어 단순 사업 확장을 넘어 자본 효율성을 입증하는 핵심 지표로 평가된다. 발행어음업은 자기자본의 최대 200%까지 자금 조달이 가능해 수익성 제고에 유리한 구조를 갖추고 있으며, 기업금융 확대를 위한 핵심 수단으로 자리 잡고 있다. 특히 레버리지 규제 적용 제외, 별도 신용공여 한도 부여 등 제도적 이점까지 더해지면서 대형사들의 필수 사업 포트폴리오로 부상하고 있다.
최근 증권업계는 부동산 프로젝트파이낸싱(PF) 시장 위축과 금리 상승 여파로 수익 구조 전환이 불가피한 상황이다. 과거 실적을 견인했던 PF 중심 수익 모델이 약화되면서, 인수금융 등 기업대출 중심의 기업금융 비중은 꾸준히 확대되고 있다. 업계에서는 이러한 흐름 속에서 발행어음 사업이 기업금융 경쟁력의 핵심 축으로 작용하고 있다는 분석이다.
한 증권사 관계자는 “과거에는 부동산 PF 관련 보증수수료와 이자수익 증가가 증권사 IB 실적 개선을 견인해왔다”면서 “다만 기준금리 인상과 부동산 시장 조정이 맞물리며 PF 부문은 점차 축소되는 흐름을 보이고 있다”고 말했다.
이어 “반면 기업금융은 인수금융 등 기업대출을 중심으로 규모와 비중이 꾸준히 확대되며 최근 수년간 안정적인 성장세를 이어가고 있다”며 “전반적인 자본 운용 방식이 기업금융 중심으로 이동하고 있다”고 덧붙였다.
삼성증권의 이번 안건 상정은 그간 발목을 잡아온 내부통제 이슈와 제재 리스크를 해소했다는 점에서 의미가 크다. 최근 금융감독원이 관련 제재 수위를 경징계로 확정하면서 인가의 마지막 장애물이 제거된 것으로 풀이된다.
인가를 획득할 경우 삼성증권은 자기자본을 기반으로 시장에서 직접 자금을 조달할 수 있게 된다. 특히 정부가 발행어음 조달 자금의 25% 이상을 오는 2028년까지 모험자본으로 의무 공급하도록 한 만큼, 삼성증권의 합류는 혁신 기업 투자 확대를 촉진하는 계기가 될 것으로 전망된다.
반면 메리츠증권은 이번 증선위 심의 안건에서 제외되며 발행어음 사업 진출이 장기화될 가능성이 커졌다. 업계에서는 이화전기 신주인수권부사채(BW) 관련 불공정거래 의혹이 주요 변수로 작용한 것으로 보고 있다. 해당 사안은 검찰 수사로 이어지며 인가 심사에 부담 요인으로 작용한 것으로 분석된다.
현재 국내 발행어음 시장은 한국투자증권, NH투자증권, KB증권, 미래에셋증권, 키움증권, 하나증권, 신한투자증권 등 7개사가 참여하고 있으며, 시장 규모는 약 54조원 수준이다. 삼성증권이 합류할 경우 ‘빅8’ 체제가 완성되며 조달 시장 경쟁은 한층 격화될 전망이다.
한 증권사 관계자는 "삼성증권이 보유한 자산관리(WM) 고객 기반을 고려할 때 발행어음 상품 출시 초기부터 대규모 자금 유입이 가능할 것"이라며 "발행어음 시장 전반의 경쟁 구도 역시 새로운 국면에 진입할 것으로 예상된다"고 말했다.
나희재 기자 financial@greened.kr