

부채 상환·알짜 자산 '우신클' 활용 등 현금흐름 확보
[녹색경제신문 = 민보영 기자] 꾸준한 매각설에도 독자 경영 의지를 보였던 우정바이오가 전환사채(CB) 발행의 방식으로 콜마홀딩스를 최대주주로 맞이한다. 부채 규모 등으로 매각이 불발되는 등 시행착오를 딛고, 이번 거래가 양사의 미래가치 상승에 도움을 주는 방향으로 작용할 가능성이 높다는 관측이 나온다.
우정바이오는 콜마홀딩스를 대상으로 350억원 규모 무기명식 이권부 무보증 사모 CB를 발행하기로 했다고 지난 3일 공시했다. 표면이자율과 만기이자율은 각각 0.0%와 4.0%, 전환가액은 2325원이다. 보통주 전환이 완료되면 콜마홀딩스는 47.22%의 지분을 확보, 최대주주 자리에 오르게 된다. 이 경우 기존 최대주주인 천희정 대표의 우정바이오 지분이 12.8%에서 6.5%로 낮아진다.
주식 전환일은 내년 3월 31일부터 2030년 2월 28일까지다. 사채권자는 매 3개월마다 조기상환을 요구할 수 있는 '풋옵션' 조항을 설정할 수 있다. 다만 콜마홀딩스가 전략적 투자자로 참여한 만큼 특별한 변수가 없으면 주식 변환일 이후 콜마홀딩스로 경영권이 넘어갈 가능성이 높다.
통상 대주주는 경영권 방어를 위해 CB의 일정 비율을 되사올 수 있는 '콜옵션'을 설정하지만, 이번 계약에는 콜옵션이 설정되지 않았다. 업계는 이를 두고 우정바이오가 사실상 콜마홀딩스에 경영권을 넘기려고 하는 것으로 보고 있다. 당장 주당 매각가는 지난해보다 낮아졌지만 장기적으로 우정바이오와 콜마홀딩스 모두에게 도움되는 거래라는 평가다.
1세대 바이오텍 우정바이오, 악재 겹치며 '매각' 결단
우정바이오는 1989년 설립된 1세대 바이오 기업이다. 동물실험실 운영, 실험용 무균동물(SPF) 공급, 임상시험수탁기관(CRO), 개방형 실험실(랩 클라우드) 임대 등의 사업을 영위한다. 한화엠지아이기업인수목적회사(SPAC)와 2017년 4월 합병해 코스닥 시장에 상장한 후 사명을 우정바이오로 변경했다.
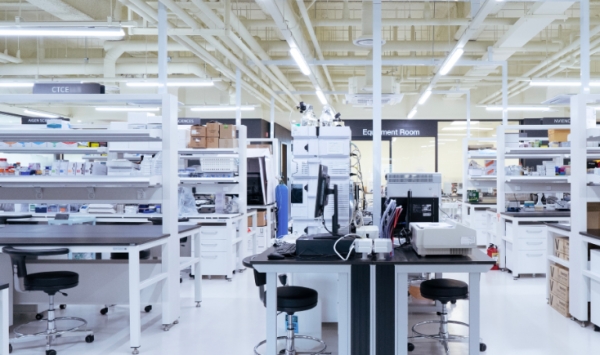
랩 클라우드 임대 사업인 '우정바이오 신약 클러스터(우신클)'는 우정바이오가 400억원을 투자해 지난 2021년 완공한 바이오 기업 전용 공유 오피스 및 연구 시설이다. 야심차게 시설을 완공했지만, 인프라 구축과 차세대 기술 투자에도 코로나19 이후 업황이 좀처럼 회복되지 않았다.
지난해 5월에는 창업주 천병년 회장이 갑작스럽게 별세하면서 유동성 위기를 맞았다. 천 회장의 지분을 상속받은 천희정 대표는 독자 경영 의지를 보였지만, 핵심 인력의 이탈과 CRO사업의 경쟁력 악화로 회사 경영의 동력을 잃어 갔다. 천 대표의 상속세 부담 역시 작지 않은 상황이다.
핵심 자산인 우신클의 가치도 급격하게 줄어들었다. 우신클의 장부상 가치는 지난해 1월 기준 56억원에서 9월 말 48억원으로 약 8억원 감소했다. 동물실 설치공사 등 구축물 자산은 22억원에서 17억원으로 22.6% 급감했다.
신규 투자는 2025년 3분기 기준 2억원으로 미미한 가운데, 같은 기간 상각액은 9억원에 달해 재무 부담을 키웠다. 매출은 연간 약 10억원 미만으로, 시설 당 연간 100억~200억원 이상의 매출을 내는 비슷한 규모의 전문 CRO 기업과 대조적이다. 악화한 재무 건전성으로 부채비율은 272.5%까지 치솟았다. 지난해보다 약 2분의 1수준의 주당 매각가에 콜마홀딩스를 최대주주로 맞이하게 된 배경이다.
최대 1년 '보호예수' 조항으로 주가 하방 지지
당장은 유동성 위기 타개를 위해 전략적 우군을 확보했지만, 콜마홀딩스 경영권 확보는 장기적으로 우정바이오에게도 긍정적인 영향을 미칠 것이라는 관측이 지배적이다. 우정바이오가 콜마홀딩스 최대주주 등극에 따른 '대주주 프리미엄' 영향이 예상되기 때문이다.
우정바이오 주가는 지난 4일 공시가 발표된 이후 3125원까지 오르며 52주 신고가를 기록했지만, 2021년 9700원대의 최고가를 감안하면 여전히 낮은 수준이다. 시가총액 역시 약 360억원 수준으로, 우신클의 자산 가치 800~1000억원에도 미치지 못한다.
우정바이오 신탁원부에 따르면 담보 목적의 우신클 감정가는 약 490억원으로, 시장 실거래가는 800~1000억원 수준으로 평가받는다. 우정바이오가 사업을 접고 자산만 매각해도 시총 2~3배 수준의 현금을 확보할 수 있는 규모다.
여기에 대주주 지분에 설정된 최대 1년간의 보호예수 조항은 우정바이오의 하방 지지에 영향을 미칠 것이라는 분석이다. 업계 관계자는 "바이오 기업이 외형을 갖추고 매출을 내면 1500억원의 가치를 입증받는 것은 어렵지 않다"며 "저평가된 우정바이오의 가치가 콜마홀딩스라는 모멘텀을 만나면 충분히 상승할 수 있다"고 설명했다.
한국콜마는 우정바이오의 비임상 CRO와 랩 클라우드를 활용해 화장품, 제약, 건강기능식품 사업 등 그룹 내 바이오 계열사들의 연구 거점으로 삼겠다는 계획이다. 구주 매입+유상증자 방식이 아닌 CB 인수 방식으로 최악의 경우 원금을 회수할 수 있는 안전판을 마련한 만큼 한국콜마 입장에서도 잃을 게 없는 투자라는 평가다.
민보영 기자 real@greened.kr
