

현대차가 노리는 것은 ‘택시’가 아니라 로보택시 인프라
서울, 하반기 레벨4 무인 로보택시 도입… 시험 무대 열린다
DH는 왜 카카오모빌리티에 관심을 갖나
자금력에서도 현대차 우위 평가
택시 플랫폼 매각 아닌 ‘미래 교통 인프라 인수전’
[녹색경제신문 = 한순구 기자]
카카오모빌리티를 둘러싼 인수전이 국내 모빌리티 산업의 향방을 가를 최대 분기점으로 떠오르고 있다. 단순 플랫폼 매각이 아니라, 다가오는 로보택시 시대의 ‘운영 주도권’을 누가 쥘 것인지가 이번 거래의 본질이라는 평가가 나온다.
투자은행(IB) 업계에 따르면 카카오는 보유 지분 57% 가운데 약 40% 안팎을 매각하는 방안을 놓고 국내외 전략적 투자자들과 물밑 접촉을 진행 중이다. 현재 거론되는 유력 후보는 현대자동차그룹과 배달의민족 운영사 딜리버리히어로(DH)다.
카카오모빌리티의 기업가치는 비상장 기준 8조~10조 원 수준으로 거론된다. 2017년 TPG 컨소시엄이 약 2조7000억 원 기업가치로 투자한 이후 3배 이상 몸값이 뛴 셈이다. 이번 거래가 성사될 경우 국내 플랫폼 M&A 가운데 최대 규모 중 하나가 될 전망이다.
사법 리스크·자본 압박… 매각에 나선 카카오
카카오가 핵심 계열사인 모빌리티 매각에 나선 배경에는 복합적인 압박이 깔려 있다. ‘콜 몰아주기’ 의혹을 비롯한 사법 리스크와 플랫폼 규제 부담, 그리고 AI·콘텐츠 중심 사업 재편을 위한 현금 확보 필요성이 동시에 작용하고 있다는 분석이다.
특히 2대 주주인 TPG 컨소시엄은 투자 후 8년차에 접어들며 강한 엑시트(회수) 압박을 받고 있다. 카카오 역시 최근 수년간 실적 둔화와 주가 부진을 겪으며 비핵심 자산 정리에 속도를 내는 상황이다.
IB업계 관계자는 “상장을 통한 회수는 현실적으로 쉽지 않은 상황에서, 전략적 투자자에게 경영권 프리미엄을 붙여 매각하는 시나리오가 가장 유력하다”고 말했다.
현대차가 노리는 것은 ‘택시’가 아니라 로보택시 인프라
현대차그룹이 카카오모빌리티 인수에 적극적인 이유는 택시 플랫폼 사업 진출이 아니라, 자율주행 생태계의 마지막 퍼즐을 채우기 위해서라는 해석이 지배적이다.
현대차는 미국 앱티브와 합작한 모셔널을 통해 올해 말 라스베이거스에서 레벨4 무인 로보택시 상용화를 추진 중이다. 하지만 국내에서는 규제와 실증 인프라 부족으로 대규모 실운행 데이터 확보에 제약을 받아왔다.
카카오모빌리티는 전국 호출 플랫폼 점유율 1위, 월 수천만 명 이용자 트래픽, 법인택시 회사 직접 보유, 실시간 운행·수요 데이터까지 동시에 확보한 국내 유일 사업자다. 로보택시는 차량 기술만으로 완성되지 않는다. 호출·배차·관제·결제·도시 데이터 운영 시스템이 핵심 경쟁력이다.
업계에서는 “현대차가 카카오모빌리티를 인수할 경우, 국내 법인택시 네트워크를 활용해 자율주행차 실증을 빠르게 확대하고 방대한 학습 데이터를 확보할 수 있다”고 평가한다.
특히 현대차 주력 차종인 쏘나타 택시는 현재 법인용 기준 약 3000만 원 수준에서 대량 조달이 가능하다. 여기에 자율주행 시스템 원가가 초기 단계에서도 차량당 800만~1200만 원 수준으로 추정되는 만큼, 로보택시 원가 구조에서도 글로벌 경쟁력이 있다는 분석이 나온다.
서울, 하반기 레벨4 무인 로보택시 도입… 시험 무대 열린다
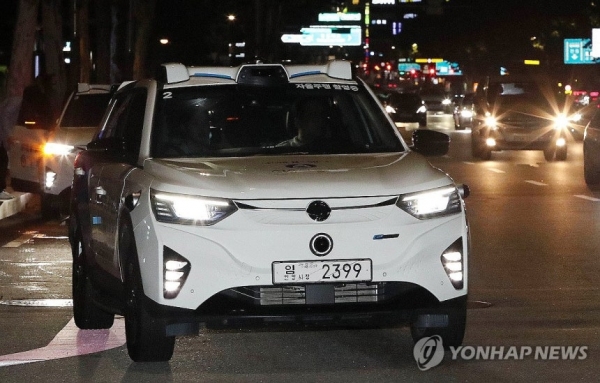
서울시는 올해 하반기 상암 일대 6.6㎢ 구역에서 국내 최초 레벨4 무인 로보택시 시범 운행을 시작할 계획이다. 초기 3대에서 출발해 2027년 10대 이상으로 확대하며 상업지·주거지를 연결하는 실운영 모델을 구축한다는 방침이다.
이 시장을 누가 선점하느냐에 따라 향후 전국 확산과 해외 수출 모델까지 연결될 수 있다는 점에서, 플랫폼 주도권 확보는 전략적 의미가 크다.
현대차는 이미 글로벌 딜러망과 판매·정비 인프라를 갖추고 있어 국내 성공 모델을 빠르게 해외 주요 도시로 확장할 수 있는 구조다. 업계에서는 “카카오모빌리티 플랫폼과 현대차 로보택시 기술이 결합하면 한국형 로보택시 운영 모델을 글로벌 표준으로 밀어볼 수 있다”는 평가도 나온다.
DH는 왜 카카오모빌리티에 관심을 갖나
반면 딜리버리히어로(DH)의 접근은 성격이 다르다. DH는 현재 유럽·아시아 전역에서 배달 플랫폼을 운영 중이지만, 성장 둔화와 수익성 압박에 직면해 있다.
DH의 시가총액은 최근 기준 약 170억 유로(약 25조 원) 수준으로, 2021년 고점 대비 절반 이상 감소했다. 매출은 2024년 약 105억 유로(약 15조 원)를 기록했지만, 공격적인 프로모션과 인건비 상승으로 영업이익률은 여전히 낮은 수준에 머물러 있다.
국내 배달 시장에서도 경쟁 환경은 빠르게 바뀌고 있다. 업계에 따르면 전국 평균 점유율에서는 배달의민족이 여전히 1위를 유지하고 있지만, 서울 일부 권역과 수도권 신도시, 대형 아파트 밀집 지역, 대학가 상권 등을 중심으로 쿠팡이츠가 ‘실제 주문 건수 기준’으로 배민을 앞서는 지역이 빠르게 늘고 있다.
쿠팡 와우 멤버십 기반 무료배달 전략과 로켓배송 이용자 결합 효과가 본격화되면서 반복 주문 비중이 높은 프랜차이즈·편의점 배달 영역에서는 쿠팡이츠 쏠림 현상이 두드러진다는 분석이다.
플랫폼 업계 관계자는 “전국 평균 수치보다 현장 체감 경쟁이 훨씬 빠르게 변하고 있다”며 “DH 입장에서는 한국 시장에서 성장 정체 신호가 분명해진 상황”이라고 말했다.
이 때문에 DH가 카카오모빌리티 인수에 관심을 보이는 배경에는 배달 단일 사업 구조에서 벗어나 이동·물류·라스트마일 운송을 결합한 복합 생활 인프라 플랫폼으로 확장하려는 전략이 깔려 있다는 분석이 나온다.
자금력에서도 현대차 우위 평가
인수 여력 측면에서는 현대차그룹이 상대적으로 안정적이라는 평가가 많다. 현대차그룹은 지난해 말 기준 현금성 자산만 40조 원 이상을 보유하고 있으며, 그룹 차원의 전략 투자 여력도 충분하다.
IB업계 관계자는 “현대차는 단기 수익보다 산업 주도권 확보 차원에서 프리미엄을 감수할 수 있는 구조지만, DH는 재무 부담과 주주 압박을 동시에 고려해야 하는 상황”이라고 말했다.
택시 플랫폼 매각 아닌 ‘미래 교통 인프라 인수전’
전문가들은 이번 거래를 단순한 택시 플랫폼 인수로 보는 것은 본질을 놓친 해석이라고 입을 모은다.
카카오모빌리티는 로보택시를 직접 만드는 회사는 아니지만, 로보택시가 실제로 작동하기 위해 반드시 필요한 호출 플랫폼과 도시 운행 데이터를 동시에 쥔 ‘관문 사업자’다. 누가 이를 확보하느냐에 따라 국내 로보택시 주도권, 나아가 글로벌 확장 가능성까지 갈릴 수 있다.
업계 관계자는 “스마트폰 시대 OS 전쟁과 유사한 구도가 자율주행 시대에도 반복될 가능성이 크다”며 “이번 카카오모빌리티 인수전은 플랫폼과 제조사가 결합하는 첫 대형 시험대가 될 것”이라고 말했다.
한순구 기자 pol@greened.kr
