

- 자율배상 173건 중 18건(10.4%)만 지급, 우리·하나 0%로 실효성 한계…피해액 1조566억원 돌파
- 법안 통과 불투명하나 예방 실적 따라 면책 차등 적용, 은행별 예방 경쟁 본격화 전망
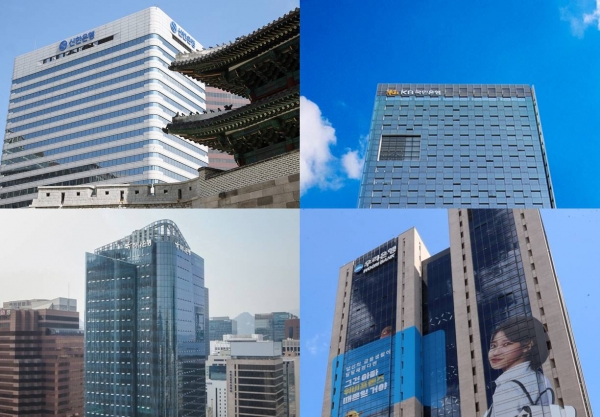
[녹색경제신문 = 나아영 기자] 보이스피싱 무과실 배상책임제 연내 법제화를 앞두고 은행들의 '면책 받기' 경쟁이 치열하다. 우리은행은 지난달 경찰 전문가를 채용했고, KB국민은행은 모니터링 인원을 2배로 늘렸으며, 하나은행은 AI 기반 탐지 시스템을 강화했다. 전날 금융위원회가 TF를 열고 면책 조항을 논의하면서 각 은행의 예방 실적이 향후 배상 부담을 좌우할 전망이다.
금융위원회는 전날 금융사들과 태스크포스(TF)를 열고 보이스피싱 발생 후 금융사의 보상 범위와 면책 조항을 논의했다. 금융위는 보이스피싱 방지 의무를 다한 금융사의 배상 면책 조항을 폭넓게 인정하고, 허위 배상 신청 시 형사처벌하는 내용을 검토 중이다. 조율된 내용을 토대로 관련 법 개정안을 연내 국회에 제출할 계획이다.
무과실 배상책임제는 금융사가 과실 여부와 관계없이 보이스피싱 피해액의 일부 또는 전부를 배상하도록 하는 제도다. 올해 10월까지 피해액이 1조566억원에 달한 만큼, 법이 시행되면 은행권의 배상 부담이 크게 늘어날 전망이다. 금융당국은 배상 한도를 두고 은행권과 협의 중이다.
금융사가 보이스피싱 가능성을 발견하고 송금하지 말 것을 권고했는데도 고객이 이를 무시한 경우 배상 책임을 지지 않을 수 있다. FDS(이상거래탐지시스템) 고도화, 전담 인력 확충 등 사전 예방 노력을 입증하면 면책 범위가 넓어진다. 각 은행이 얼마나 철저히 예방 체계를 갖췄느냐에 따라 배상 부담이 달라지는 구조다.
이 같은 구조 때문에 은행들은 올해 들어 예방 체계 강화에 총력을 기울이고 있다. 우리은행은 지난달부터 은행권 최초로 경찰·수사 전문가 채용에 나섰다. 신종 금융사기 수법을 모니터링하는 전담 조직 구축을 목표로 현재 채용을 진행 중이다. 범죄 조직의 새로운 수법을 선제적으로 파악해 내부 통제에 반영하겠다는 전략이다. 아울러 우리은행은 지난해부터 보이스피싱 피해 고객에 최대 1000만원을 보상하는 무료 보험도 제공하고 있다.
KB국민은행은 지난 8월 보이스피싱 모니터링 인원을 11명에서 25명으로 2배 늘렸다. 최근 피해가 급증하는 범죄 유형을 분석해 집중 탐지하는 업무를 수행한다. 11월에는 LG유플러스와 AI 통화앱 '익시오(ixi-O)' 연계 협약을 맺고 통신·금융 데이터를 결합한 예방 체계를 구축했다.
하나은행은 AI 기술력에 집중했다. 2018년 금융권 최초로 AI 딥러닝 기반 신FDS(이상거래탐지시스템)를 도입한 이후 지난해 2818억원(9103건)의 피해를 예방했다. 특히 모바일 앱 '하나원큐'에는 보이스피싱 앱 탐지 기능이 탑재돼 있다. 고객이 로그인할 때마다 원격조정 앱 등 악성 앱을 실시간 탐지하고, 발견 시 즉시 거래를 차단한다. 정상 앱 설치 후 추가로 악성 앱이 깔리는 '분리설치형' 수법까지 식별할 수 있다.
신한금융지주는 금융위 혁신금융서비스 지정을 받아 은행·카드·투자증권·생명보험 등 4개 자회사가 보이스피싱 의심 거래 발생 시 고객 정보를 실시간으로 공유할 수 있게 됐다. 신한은행 단독이 아닌 그룹 차원에서 정보를 통합 관리해 예방 효과를 높이겠다는 전략이다. 농협은행은 실제 피해 예방 사례를 담은 우수사례집을 발간해 임직원 대응 역량을 강화하고 있다.
은행들이 예방 체계를 서둘러 강화하는 배경에는 자율배상제도의 한계가 드러났기 때문이다. 지난해 1월부터 올해 8월까지 5대(KB국민·신한·하나·우리·NH농협)은행에 신청된 173건 중 배상이 이뤄진 건은 18건(10.4%)에 그쳤다. 상담 건수 2135건과 비교하면 0.84%만 배상받았다. 은행별로는 KB국민 23.1%(26건 중 6건), 신한 14.6%(48건 중 7건), 농협 7.6%(66건 중 5건)였다. 우리은행 등은 배상 사례가 없었다.
자율배상의 실효성 부족은 무과실 배상책임제 법제화 논의를 가속화했다. 올해 10월까지 보이스피싱 피해액은 1조566억원으로 사상 처음 1조원을 넘어섰다. 법 시행시 은행권의 배상 부담이 급증할 것이란 우려가 커지면서 은행들은 면책 범위 확대를 위한 예방 실적 쌓기에 나선 것이다.
법안의 국회 통과 시기는 여전히 불투명하다. 일각에서는 금융사에 무과실 배상 책임을 지우는 것이 민사법상 과실책임주의 원칙과 충돌할 수 있다는 우려를 제기하고 있다.
다만 금융위가 예방 실적에 따라 면책 범위를 차등 적용하는 방침을 검토하면서 은행별 예방 경쟁이 본격화할 전망이다. 금융권 관계자는 "법 시행시 예방 실적에 따라 면책 범위가 달라질 것"이라며 "사전 예방 노력 입증이 배상 부담을 좌우할 것"이라고 말했다.
나아영 기자 financial@greened.kr
