

BNP·UBS와 결별한 신한·하나, ETF·TDF 모두 고속 성장
교보악사·NH아문디, 합작 구조 유지 속 성장세 둔화
[녹색경제신문 = 정수진 인사이트녹경 기자] 2000년대 초반 외국계 금융사와 손잡았던 합작(JV) 운용사들의 명암이 갈리고 있다. 합작을 정리하고 '토종화'로 전환한 신한자산운용과 하나자산운용은 상장지수펀드(ETF)와 타깃데이트펀드(TDF) 시장에서 빠르게 성장세를 보이고 있는 반면, 여전히 합작 체제를 유지 중인 NH아문디자산운용과 교보악사자산운용은 상대적으로 부진한 흐름을 이어가고 있다.
'토종화'로 체질 개선한 신한·하나, 성장 가속화
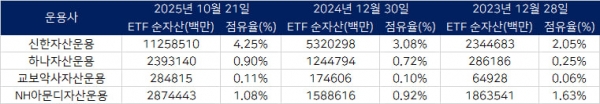
22일 금융투자업계에 따르면 신한자산운용은 2021년 1월 프랑스 BNP파리바와의 합작을 종료하고 단독 체제로 전환한 뒤 ETF 시장에서 가파른 성장세를 보이고 있다. 배당·조선·반도체·양자컴퓨팅·원자력 등 산업별 테마형 ETF를 잇따라 내놓으며 ETF 운용자산(AUM)이 ▲2021년 말 5829억원 ▲2022년 말 7211억원 ▲2023년 말 2조3447억원 ▲2024년 말 5조3203억원 ▲2025년 10월 21일 11조2585억원으로 늘었다. 같은 기간 ETF 점유율은 ▲2021년 말 0.8% ▲2022년 말 0.94% ▲2023년 말 2.05% ▲2024년 말 3.08% ▲2025년 10월 21일 4.25%로 상승했다.
하나자산운용도 2023년 10월 스위스 UBS 지분 51%를 인수해 독자 출범한 이후 성과를 톡톡히 내고 있다. 출범 당시 2000억원 중후반대에 불과했던 ETF 운용자산은 2년 만에 2조3931억원으로 10배 가까이 증가했다. 후발주자임에도 점유율은 0.2%에서 0.9%로 확대됐다. 머니마켓, 미국배당, 메디컬AI, 샤오미밸류체인, K소버린AI 등 테마형 ETF 라인업이 성장을 견인한 것으로 보인다. TDF 시장에서도 존재감을 키우고 있다. ‘하나더넥스트 TDF’(2030~2055 6개 시리즈)는 상장 6개월 만에 전 빈티지 수익률 1위를 달성하며 경쟁력을 입증했다.
업계에서는 "신한·하나자산운용이 합작을 통해 내실을 다진 뒤, 독자 체제로 전환해 의사결정 속도와 상품 승인 리드타임을 대폭 단축하면서 입지를 확대된 것"이라는 평가가 나온다.
NH아문디·교보, 여전히 외국계 구조…시장 점유율 제자리
반면 NH아문디자산운용과 교보악사자산운용은 여전히 합작 구조를 유지하고 있다. NH아문디자산운용은 2003년 설립 이래 농협금융지주(60%)와 프랑스 크레디아그리콜(Crédit Agricole) 산하 아문디(40%)가 공동 지분을 보유한 형태를 20년 넘게 유지하고 있다. 한·프 농협 간 전략적 협력 관계로 출발했지만, ETF 부문 성과는 정체됐다.
NH아문디자산운용의 ETF AUM은 ▲2021년 말 2조977억원 ▲2022년 말 1조3808억원 ▲2023년 말 1조8635억원 ▲2024년 말 1조5886억원 ▲2025년 10월 21일 2조8744억원으로 등락을 반복하고 있으며, 점유율은 같은 기간 2.86%에서 1.08%로 하락했다. NH아문디자산운용 관계자는 "지분 인수 등 독자 출범 논의는 전혀 없으며, 현재 아문디와의 글로벌 리서치·ETF·자산배분 등 협력이 활발하다"고 말했다.
교보생명은 2008년 프랑스 악사(AXA) IM(Investment Managers)에 지분 50%를 양도해 합작사를 설립했으나, 최근 들어 잔여 지분 인수를 통한 완전 자회사 편입을 추진 중이다. 교보악사 관계자는 "주주 간 협상이 진행 중이며 확정된 것은 없다"면서도 "완전 자회사 편입 시 그룹 시너지가 커질 것이라는 기대가 있다"고 말했다.
교보악사자산운용의 ETF AUM은 ▲2021년 말 474억원 ▲2022년 말 779억원 ▲2023년 말 649억원 ▲2024년 말 1746억원 ▲2025년 10월 21일 2848억원으로 최근 5년 간 꾸준히 늘었으나, 점유율은 여전히 0.1%대에 머물러 있다.
합작 붐에서 토종화로…'속도'가 새 경쟁력
2000년대 초반 국내 자산운용업계가 외국계 금융사와 손을 잡은 것은 해외 운용기법과 리서치 인프라를 빠르게 흡수하기 위한 전략적 선택이었다. 당시 국내 시장은 해외 정보 접근성이 낮고, 선진 금융기법을 자체적으로 확보하기 어려웠기 때문이다. 그러나 디지털 전환과 글로벌 정보 접근성 확대로 인해 합작 모델의 효용은 점차 줄었다.
운용업계 관계자는 "예전에는 해외 운용사 네트워크를 빌려야 글로벌 상품을 설계할 수 있었지만, 지금은 국내 운용사들의 노하우가 충분히 쌓여 '이제는 직접 할 수 있는 단계'로 진입했다"고 설명했다. 이어 "또한 합작 시절에는 주주가 둘이라 승인 절차가 복잡하지만, 독자 체제 이후엔 시장 타이밍에 맞춰 상품을 내놓는 속도가 훨씬 빨라진다"고 덧붙였다.
신한·하나는 합작을 통해 내공을 쌓은 뒤 독자 체제로 전환해 '속도'와 '의사결정 단순화'라는 무기를 확보한 반면, 교보·NH는 여전히 글로벌 네트워크를 중심으로 한 협력형 모델을 유지하고 있다.
운용업계 관계자는 "하나·신한처럼 토종화한 운용사들은 결재 라인이 단순해져 의사결정이 빠르고 시장 대응력이 높다"며 "반면 교보·아문디처럼 합작 구조를 유지하는 운용사는 전략적 일관성과 상품 출시 속도에서 한계가 있다"고 말했다. 그는 이어 "다만 합작 체제는 글로벌 본사의 리서치와 투자 정보력, 네트워크를 공유할 수 있다는 점에서 여전히 강점이 있다"며 "현재는 ‘속도경쟁형 시장'으로 전환된 만큼 두 체제 모두 장단이 공존한다"고 말했다.
정수진 인사이트녹경 기자 insight@greened.kr
