

[녹색경제신문 = 문슬예 기자] 중국이 글로벌 디스플레이 생산능력에서 독주 체제를 굳히고 있다.
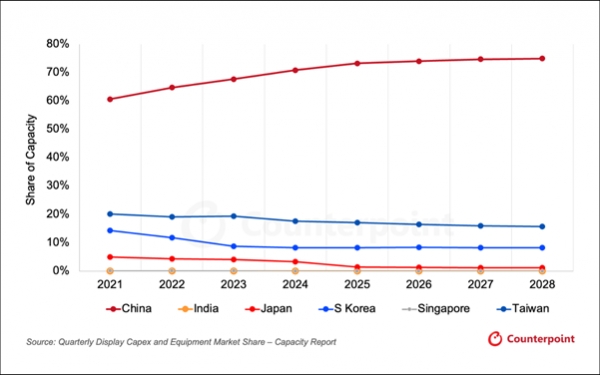
2일 시장조사업체 카운터포인트리서치는 ‘디스플레이 생산능력(Capacity) 보고서’에서 중국의 국가별 디스플레이 생산능력 점유율이 2023년 68%에서 2028년 75%까지 확대될 것으로 전망했다. 같은 기간 연평균 성장률(CAGR)은 약 4.0%다.
반면 한국의 점유율은 2023년 9%에서 2028년 8%로 소폭 하락하며 성장률도 0.6%에 그칠 것으로 예상됐다. 대만 역시 2023년 19%에서 2028년 16%로 줄어들며 연평균 -2.3%의 감소율을 기록할 전망이다.
일본은 주요 업체들의 생산라인 폐쇄 영향으로 점유율이 2023년 4%에서 2028년 1%까지 급감할 예정이다. 샤프(Sharp)의 SDP G10 및 Sakai G4.5 OLED 라인과 JDI의 Tottori·Mobara LCD 라인 폐쇄가 주요 원인으로 꼽혔다. 이로 인해 연평균 -21.3%의 감소가 전망된다.
인도의 경우 생산설비 투자가 2028년 이후로 연기돼, 실제 가동은 2030년부터 본격화될 것으로 전망됐다.
애플리케이션별로는 LCD TV·IT 부문이 2028년까지 최소 73%의 점유율을 유지하며 시장을 주도할 것으로 나타났다. 이어 LCD 모바일·IT 부문이 14% 이상을 차지할 것으로 예상된다.
OLED 모바일·IT 부문은 2028년 7%까지 확대되며 가장 빠른 성장세(연평균 6.7%)를 기록할 것으로 분석됐다. OLED TV·IT 부문은 점유율 4% 수준을 유지할 것으로 전망된다.
업체별로는 BOE가 전체 생산능력에서 우위를 이어갈 것으로 보인다. 다만, 성장률은 연평균 1.6%에 그칠 전망이다.
중국 CSOT(China star)는 2022년 LG디스플레이를 제치고 2위에 오른 데 이어, 2023년에는 HKC가 LCD 생산능력을 축소한 LG디스플레이를 앞질렀다.
티엔마는 신규 OLED 및 LCD 라인 확장을 통해 2028년까지 연평균 20% 성장률을 기록하며 시장 점유율 3%를 차지할 것으로 예상된다.
문슬예 기자 lycaon@greened.kr
