

29개 분기 연속 1000억 이상 순익 달성...이익 체력 입증
자기자본 7조 돌파...초대형 IB 자격 요건 '충족'
이익 안정성과 자기자본 충족...6번째 초대형 IB 유력 후보 부상
다만 홈플러스 매각 지연이 변수...유동성 리스크 우려엔 선 그어
[녹색경제신문 = 정수진 인사이트녹경 기자] 메리츠증권이 1분기 순이익 급증과 함께 안정적인 이익 체력을 입증하며, 금융당국의 초대형 투자은행(IB) 신규 지정에서 유력한 후보로 급부상하고 있다. 자기자본 요건을 두 배 가까이 웃도는 동시에 기업금융 부문에서도 고른 성과를 보였다는 점이 긍정적으로 평가된다.
다만 최근 홈플러스 매각이 지연되면서 관련 대출금 회수에 대한 우려는 커지고 있다. 메리츠가 참여한 대형 리테일 딜 리스크로 작용해 금융당국의 심사 과정에서 잠재적 변수로 고려될 수 있단 전망이다.
메리츠증권, 29개 분기 1000억원 이상 순이익 달성...이익 체력 입증
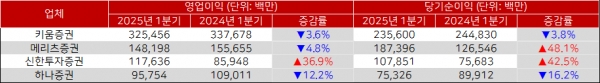
21일 금융투자업계에 따르면 메리츠증권은 2025년 1분기 연결기준 당기순이익이 1874억원을 기록하며, 전년 동기 대비 48.1% 급증했다. 분기 기준으로는 29개 분기 연속 1000억원 이상의 순이익을 달성해 꾸준한 이익 체력을 입증했다.
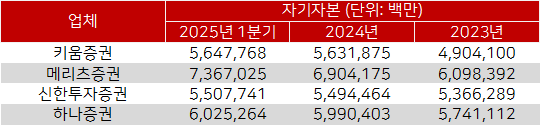
같은 기간 영업이익은 1482억원으로 4.8% 소폭 감소했지만, 자기자본은 7조3670억원으로 증가하며, 초대형 IB 요건 중 하나인 ‘자기자본 4조원'을 두 배 가까이 충족했다.
메리츠증권의 실적 견인 요인은 단일 부분이 아닌 기업금융, 자산운용 등 주요 사업 부문에 걸친 고른 성과였다. 메리츠증권 관계자는 “대내외 불확실성 확대 속에서도 기업금융, 자산운용, 자산관리 등 주요 사업 부문에서 고르게 성과를 냈다”며 “향후에도 리스크 요인을 점검하고, 수익 포트폴리오 다변화를 지속해가겠다”고 말했다. 실제로 기업금융 및 IB 부문 순이익은 전년 동기 대비 2배 이상 증가한 1139억원을 기록했다.
업계에선 이익 안정성과 자기자본 요건을 동시에 갖춘 점에서 메리츠증권이 6번째 초대형 IB로 지정될 가장 유력한 후보로 평가하고 있다.
올 3분기 신규 지정 예정...메리츠증권 유력
금융위원회는 2017년부터 종합금융투자사업자(종투사) 제도를 도입하며 자기자본 4조원 이상, 내부통제 기준 충족 등 일정 요건을 갖춘 증권사에 초대형 IB 지위를 부여해왔다. 올해 3분기 중 신규 지정이 이뤄질 예정이다.
현재 신규 지정 요건을 갖춘 증권사는 메리츠증권 외에 신한투자증권·하나증권·키움증권 등 4개사다. 이 중 자기자본 기준으로는 메리츠증권이 7조3670억원으로 가장 크고, 뒤이어 하나증권(6조253억원), 키움증권(5조6478억원), 신한투자증권(5조5077억원) 순이다.
실적 기준으로는 키움증권이 순이익 2356억원, 영업이익 3255억원으로 규모가 가장 컸지만 판관비 증가로 전년 동기 대비 3.8%, 3.6% 감소했다. 신한투자증권은 전년도 기저효과에 힘입어 순이익 1079억원(+42.5%), 영업이익 1176억원(+36.9%)을 기록했다. 하나증권은 올해 1분기 순이익 753억원, 영업이익 958억원으로 각각 16.2%, 12.2% 줄었다.
메리츠증권이 본업 중심의 안정적인 수익 구조를 기반으로 장기간 안정적 순익을 이어가고 있다는 점에서 금융당국의 초대형 IB 지정에 단연 유력하다는 것이 시장의 중론이다.
수익 기반 확대 박차..."5월부터 발행어음 인가 추진"
메리츠증권은 초대형 IB 도전을 위해 발행어음 인가 추진 등 향후 수익 기반 확대 전략도 발빠르게 준비 중이다. 메리츠증권 관계자는 “발행어음 인가 신청은 5월부터 TF를 가동해 준비 중이며, 금융당국의 제도 개편 일정에 맞춰 연내 신청을 목표로 하고 있다”며 “비부동산 중심의 기업금융 확장과 자금조달원 다변화를 통해 조달 안정성을 강화할 계획”이라고 밝혔다.
이어 그는 “향후 발행어음 운용 규제가 단계적으로 강화되며, 2028년까지 조달액의 25% 이상을 모험자본 공급에 활용하고, 부동산 투자비중은 10% 이하로 축소하는 방향으로 제도가 개선될 예정”이라며 “이에 맞춰 순수 기업금융 중심의 포트폴리오 확대를 통해 IB 사업의 균형을 갖춰나갈 것”이라고 설명했다.
메리츠증권이 초대형 IB로 지정되면 발행어음 사업 진출 등 다양한 신규 업무가 가능해진다. 이는 곧 투자여력 확대, 자금조달 다변화, IB 딜 경쟁력 강화 등으로 이어지며, 메리츠증권의 IB 부문에 큰 시너지를 줄 것으로 기대된다.
홈플러스 매각 지연이 변수...메리츠증권 "원리금 회수 영향 없어"
다만 지정 심사 과정에서 변수도 존재한다. 홈플러스 매각 지연 사태 등 일부 대형 리테일 딜 관련 불확실성이다.
메리츠금융 계열사들이 홈플러스에 총 1조2000억원의 자금을 빌려줬으며, 이 중 메리츠증권의 대출금은 6551억원으로 절반 이상을 차지한다. 그러나 홈플러스가 지난 3월 기업회생 절차에 들어가면서 당초 진행되던 점포 매각 작업도 지연되면서 자산 회수 시점이 불투명해진 상황이다. 이로 인해 메리츠증권의 대금 회수 지연, 평가손실 인식 가능성 등 다양한 재무 리스크가 수면 위로 부상하고 있다.
이에 대해 메리츠증권 관계자는 “회생절차가 진행되더라도 당사의 원리금 회수에는 영향이 없다”며 “1조2000억원 규모의 채권에 대해 4조8000억원 규모의 부동산 담보를 확보하고 있어 안정적인 회수가 가능하다”고 밝혔다.
그는 또 “분기당 약 240억원 수준의 이자는 2월 말 기준으로 수령한 상태이며, 향후 지급 여부는 회생계획에 따라 결정될 예정”이라며 “현재 충당금 178억원, 준비금 2255억원을 적립했고, 추가로 대규모 충당금을 인식할 가능성은 낮다고 보고 있다”고 설명했다.
정수진 인사이트녹경 기자 insight@greened.kr
