DC·개인IRP 70~80% 성장...은행·보험사 증가율 크게 웃돌아
ETF·AI·글로벌 자산배분...연금 잔고 키운 성장 동력
[녹색경제신문 = 정수진 기자] 미래에셋증권이 퇴직연금 시장에서 가파른 성장세를 이어가며 은행·보험사 중심의 시장 구도를 흔들고 있다. 1년 만에 퇴직연금 적립금을 20조원 가까이 늘리며 KB국민은행과 하나은행을 1조원 안팎 차이까지 추격했다. 상장지수펀드(ETF)와 글로벌 자산배분, 인공지능(AI) 기반 자산관리 서비스를 앞세운 투자형 연금 전략이 성장의 핵심 동력으로 꼽힌다.
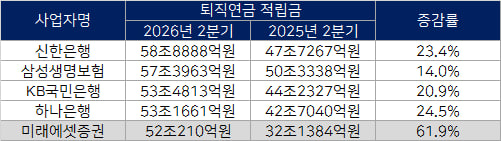
21일 금융감독원 통합연금포털에 따르면 미래에셋증권의 올해 2분기 퇴직연금 적립금은 52조210억원으로 집계됐다. 지난해 같은 기간 32조1384억원보다 61.9% 증가한 규모다. 금융권 상위 5개 퇴직연금 사업자 가운데 가장 높은 증가율이다.
반면 은행과 보험사는 10~20%대 성장에 머물렀다. 신한은행은 47조7267억원에서 58조8888억원으로 23.4%, KB국민은행은 44조2327억원에서 53조4813억원으로 20.9%, 하나은행은 42조7040억원에서 53조1661억원으로 24.5%, 삼성생명은 50조3338억원에서 57조3963억원으로 14.0% 증가했다.
특히 미래에셋증권은 3위 KB국민은행과 4위 하나은행을 빠르게 추격하고 있다. 지난해 2분기에는 KB국민은행과 약 12조원, 하나은행과 약 10조원의 격차를 보였지만 올해는 각각 1조4603억원, 1조1451억원 차이까지 좁혔다.
성장의 중심에는 가입자가 직접 운용하는 확정기여형(DC)과 개인형 퇴직연금(IRP)이 있었다.
미래에셋증권의 DC 적립금은 지난해 13조2856억원에서 올해 23조8488억원으로 79.5% 증가했고, 개인형 IRP는 13조236억원에서 22조5418억원으로 73.1% 늘었다.
같은 기간 은행과 보험사의 증가폭은 상대적으로 제한적이었다. 신한은행의 DC 적립금은 13조9703억원에서 17조4039억원으로 24.6%, 개인형 IRP는 17조2817억원에서 23조4857억원으로 35.9% 늘었다. KB국민은행은 DC 20.6%, 개인형 IRP 32.3%, 하나은행은 각각 28.5%, 38.8%, 삼성생명은 20.6%, 37.7% 증가하는 데 그쳤다.
업계에서는 퇴직연금 가입자들의 투자 성향 변화가 이러한 격차를 만들었다고 보고 있다. 과거에는 원리금보장형 상품이 중심이었다면 최근에는 장기 수익률과 자산배분 전략을 고려해 DC와 개인형 IRP를 직접 운용하려는 가입자가 늘어나면서 투자상품 경쟁력을 갖춘 증권사로 자금이 이동하고 있다는 분석이다.
대형 증권사 관계자는 "은행과 보험은 원리금보장형 상품 비중이 높은 반면 증권사는 ETF, TDF, 글로벌 펀드 등 다양한 실적배당형 상품을 제공할 수 있다"며 "상품 수만 많은 것이 아니라 투자에 필요한 정보와 콘텐츠, 자산관리 서비스를 함께 제공하는 것이 가입자 유치의 핵심 경쟁력이 되고 있다"고 말했다.
미래에셋증권은 이 같은 투자 환경을 일찍부터 구축해온 점을 성장 배경으로 꼽았다. 미래에셋증권은 ETF와 글로벌 자산배분 전략을 연금 운용에 접목하는 한편 로보어드바이저와 MP(모델포트폴리오) 구독 서비스를 통해 투자 경험이 부족한 가입자도 전문가 포트폴리오를 손쉽게 활용할 수 있도록 지원하고 있다. 연금자산관리센터를 통한 전문 상담 체계도 운영 중이다.
미래에셋증권 관계자는 "퇴직연금은 단순히 적립해 두는 자산이 아니라 장기적인 자산배분과 투자를 통해 관리해야 하는 자산이라는 원칙을 일관되게 유지해왔다"며 "현재 DC·개인형 IRP 고객 자산은 실적배당형과 원리금보장형 비중이 약 8대 2로 구성돼 있고, 실적배당형 자산도 주식과 채권, 혼합형 등에 분산 투자하고 있다"고 말했다.
이어 "이 같은 자산배분 전략이 중·장기 수익률로 이어졌고, 수익률이 다시 고객 신뢰와 적립금 증가로 연결되는 선순환 구조를 만들었다"며 "앞으로도 고객 성향에 맞는 자산관리 솔루션을 확대해 퇴직연금 경쟁력을 더욱 강화할 계획"이라고 밝혔다.
정수진 기자 insight@greened.kr