

새 도입될 '코스닥 세그먼트'에 글로벌 확장성·투자 지속성 반영해야
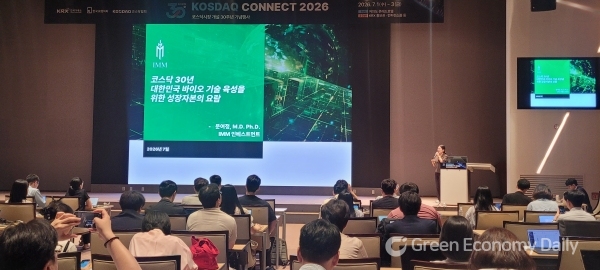
[녹색경제신문 = 민보영 기자] "한국 벤처 생태계에서 제약바이오 기업의 코스닥 상장은 종착점이 아닌 시작점입니다. 상장 이후에도 적자를 감수하며 압도적인 기술력을 보여주는 기업만이 살아남을 수 있습니다. 시장과 제도 역시 이들이 장기 연구개발(R&D)를 이어갈 수 있도록 기다려주는 환경을 조성해야 합니다."
제약바이오 등 국내 첨단 기술 기업의 지속 가능한 성장을 위해서는 자본 시장의 역할과 제도적 변화가 선행돼야 한다는 제언이 나왔다. 인공지능(AI)·반도체·로봇 등 첨단 산업으로 확장되는 기술특례상장 기업이 상장 이후 '스케일업(Scale-up)'에 성공하기 위해 정책·제도 지원이 필수라는 분석이다.
문여정 IMM인베스트먼트 전무는 2일 서울시 영등포구 한국거래소에서 열린 'KOSDAQ CONNECT 2026'에서 '코스닥 30년, 대한민국 바이오 기술 육성을 위한 성장자본의 요람'을 주제로 발표하며 이 같이 밝혔다. 장기 성장을 위해 당장의 적자를 감수하며 압도적인 기술력을 고도화하는 기업에는 전폭적인 자본 지원이 이어져야 한다고 강조했다.
문 전무는 "상장한 뒤 공모 자금으로 건물을 사고 부동산 임대업을 하는 회사 등은 해당되지 않는다"면서도 "바이오 등 첨단 영역의 기업들은 매출을 내고 영업이익을 맞추려는 순간 성장 동력을 잃고 무너지기 쉽다"고 설명했다.
그러면서 "적자를 내더라도 끊임없이 자체 플랫폼을 개발해 내는 기술 기업의 특징을 자본 시장이 이해해야 한다"고 덧붙였다.
체력 키워 제값 받으려면 '상장 후 지속 펀딩' 필수
문 전무는 국내 혁신 기업들이 글로벌 무대에서 경쟁하기 위해 상장 이후에도 대규모 자본을 신속하게 조달할 수 있는 체계가 갖춰져야 한다고 주장했다.
과거에는 벤처캐피털(VC)의 상장사 투자 재원이 제한적이었으나, 최근 5000억원에서 1조원 규모의 대형 펀드가 늘어나면서 상장사 투자 재원도 함께 확대됐다. 실제 유상증자 등으로 1000억원 이상의 현금을 확보한 기업들이 초기 단계에서 헐값에 기술을 넘기지 않고, 임상 1상이나 후기 단계까지 자체적으로 끌고 가 적정 기업가치를 인정받는 사례가 늘어나고 있다고 했다. 리가켐바이오, 에이프릴바이오 등이 대표적이다.
글로벌 대형 제약사의 자체 개발 비중이 줄고 바이오기업의 인수합병(M&A) 사례가 늘어나는 점도 자본 확충의 필요성을 뒷받침한다. 아이큐비아(IQVIA) 등 분석 자료에 따르면 지난해 바이오 부문 글로벌 M&A 거래액은 1330억달러로 전년 동기 대비 133% 증가했다.
거래 건수 역시 총 50건수로 최근 5년 이래 최다 수준이다. 글로벌 제약사가 매력적인 조건으로 M&A을 추진할 때 충분한 자본이 있어야 협상 테이블에서 주도권을 쥘 수 있어서다. 국내 기업이 임상 1상을 확실히 마무리하거나 후기 임상까지 파이프라인을 끌고 갈 때 보유해야 할 현금 규모는 500억~1000억원 수준이다.
그는 "중국 기업들은 임상 1상만 마치고 기술이전을 해도 계약금이 3000억원에서 5000억원에 달하고 총 계약 규모 역시 5조원을 넘어서는 경우가 많다"며 "우리나라도 500억~1000억원을 더 투자해 임상을 스스로 마무리하고 파는 체력을 길러야 하며, 이를 뒷받침할 구조적 조달 환경 개선이 시급하다"고 덧붙였다.
코스닥 세그먼트, 기술 혁신성·글로벌 확장성 포함해야
한국거래소가 검토 중인 '코스닥 세그먼트' 제도에 대한 제언도 아끼지 않았다. 코스닥 세그먼트는 코스닥 시장에 속한 1700여개 기업을 하나의 기준으로 묶어 관리하지 않고, 기업의 체급이나 우량도·특성에 따라 별도 시장으로 분리해 운영하는 제도다. 이 시스템이 시장에 안착하려면 기존의 정량·단기 지표를 넘어 새로운 평가 기준을 도입해야 한다는 주장이다.
그는 코스닥 세그먼트의 핵심 평가 항목으로 ▲기술 혁신성·글로벌 확장성 ▲정상 자본 조달의 지속 가능성 ▲ESG 경영 지표를 기준으로 꼽았다.
문 전무는 "단기적인 실적 압박에서 벗어나 실패 가능성을 용인해 주는 자유로운 투자 환경이야말로 혁신의 지속 가능성을 높이는 핵심 요인"이라며 "새로운 세그먼트 제도가 바이오·헬스케어는 물론 AI, 반도체, 우주항공 등 대한민국 미래 산업의 가능성을 실현하는 명분이 되기를 기대한다"고 밝혔다.
민보영 기자 real@greened.kr
