

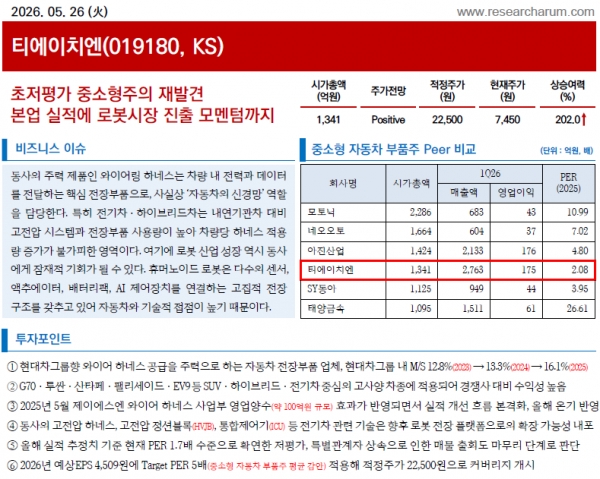
[녹색경제신문 = 정수진 기자] 리서치알음은 26일 티에이치엔에 대해 전기차 확대에 따른 본업 성장과 함께 로봇 산업 확장 가능성까지 보유한 초저평가 중소형주라고 분석했다.
리서치알음은 티에이치엔이 1986년 설립된 자동차 전장부품 전문기업으로 자동차 내 전기·전자 시스템을 연결하는 핵심 부품인 와이어링 하네스(Wiring Harness)를 주력 생산하고 있다고 설명했다. 주요 고객사는 현대자동차·기아·현대모비스 등 현대차그룹 계열사이며, 2025년 기준 현대차 내 와이어링 하네스 공급 점유율은 약 16% 수준으로 추정했다.
와이어링 하네스는 차량 내 센서·전자제어장치(ECU)·배터리·램프 등 각종 전장 부품에 전원과 신호를 전달하는 핵심 부품으로, 전기차·하이브리드·자율주행차 확대에 따라 적용량과 단가가 함께 상승하는 구조라고 설명했다
리서치알음은 티에이치엔의 강점으로 경쟁사 대비 우수한 수익 구조를 꼽았다. 2025년 5월 관계사였던 제이에스엔 와이어링 하네스 사업부를 약 100억원에 인수하며 생산·판매 역량을 통합했고, 규모의 경제 효과와 원재료 구매 협상력 강화, 공통비 절감 등을 통해 수익성이 개선됐다고 분석했다.
여기에 주력공급 차종이 G70·투싼·산타페·팰리세이드·EV9등 스포츠유틸리티차(SUV)·하이브리드·전기차 중심의 고사양 모델로 구성돼 있어 고단가 제품 비중이 높고, 브라질·파라과이 생산기지를 통한 원가 경쟁력도 확보하고 있다고 평가했다. 이에 따라 안정적인 이익 창출 능력과 함께 점유율 상승세도 이어지고 있다고 덧붙였다.
중장기 성장 포인트로는 로봇 시장 확장 가능성을 제시했다. 현대차그룹이 보스턴다이내믹스(BostonDynamics)를 중심으로 휴머노이드 로봇 '아틀라스(Atlas)' 양산 체계를 구축 중이며, 2028년 제조·물류·서비스 현장 중심의 상용화 계획을 추진 중이다. 이 과정에서 티에이치엔의 와이어링 하네스 기술 역시 로봇용 전력·데이터 전달 구조에 적용될 가능성이 높다고 분석했다.
특히 고전압 하네스와 고전압 정션블록(HVJB), 통합제어기(ICU) 등 전기차 관련 대응 기술은 향후 로봇용 전원분배 시스템(Power Distribution)과 센서·모터 인터페이스, 배터리 연결 구조 등으로 확장될 수 있다고 평가했다. 현대차그룹이 전기차·소프트웨어중심차량(SDV, Software Defined Vehicle)·로보틱스를 통합한 미래 모빌리티 전략을 추진하고 있다는 점 역시 긍정적 요인으로 꼽았다.
리서치알음은 티에이치엔의 2026년 매출액을 전년 대비 22% 증가한 1조2063억원, 영업이익은 23.4% 증가한 865억원으로 전망했다.
또한 티에이치엔 대해 긍정적인 주가 전망과 적정주가는 2만2500원을 제시했으며 상승 여력은 202%로 산정했다. 적정주가는 2026년 예상 주당순이익(EPS) 4509원에 목표 주가수익비율(PER) 5배(중소형 자동차 부품 기업 평균)를 적용해 산출했다.
리서치알음은 경쟁사 대비 우수한 수익 구조,전동화 및 로보틱스 확장 가능성 등을 감안했을 때 현 주가 수준은 현저한 할인 구간에 위치해 있다고 판단했다.
정수진 기자 insight@greened.kr
