

기존 주주엔 에이티넘·산업은행·HB성장지원투자조합
영업이익 102억→34억…연결 기준 순손실 전환
연결 순손실 전환에도 보험·상조 M&A 추진
“세무정보 가진 회사가 보험·상조까지?” 소비자 불신도 변수
전문가 “투자 유치보다 신뢰 회복·소비자보호 검증이 먼저”
기존 주주엔 산업은행·에이티넘…정책금융 참여 회사의 추가 투자 유치
[녹색경제신문 = 한순구 기자]
세무 환급 플랫폼 ‘삼쩜삼’을 운영하는 자비스앤빌런즈가 1500억원 규모의 신규 투자 유치를 추진하고 있다. 회사는 보험·상조 등 생애주기 서비스 확장을 위한 성장 전략을 내세우고 있지만, 업계 안팎에서는 세무 플랫폼의 사업 확장 방향을 둘러싼 우려도 함께 제기된다.
삼쩜삼은 그동안 세무대리 적법성, 개인정보 활용, 수수료 체계 등을 둘러싸고 소비자와 세무업계의 비판을 받아온 플랫폼이다. 민감한 세무정보를 기반으로 보험·상조 영역까지 사업을 넓히는 것이 적절하냐는 지적이 나오는 이유다.
투자은행(IB) 업계에 따르면 자비스앤빌런즈는 최근 프리IPO 투자 유치를 추진 중인 것으로 알려졌다. 투자 유치 규모는 약 1500억원으로 거론된다. 조달 자금은 보험 관련 기업이나 상조 기업 인수·합병(M&A)에 활용될 가능성이 크다. 삼쩜삼은 세금 환급 조회와 신청을 돕는 플랫폼으로 성장했지만, 세금 환급 서비스는 연말정산 등 특정 시기에 수요가 몰리는 구조다. 회사가 보험·상조·장례 등 생활밀착형 서비스로 확장하려는 배경이다.
문제는 확장의 방향이다. 삼쩜삼은 개인의 소득, 신고 내역, 환급 가능액 등 민감한 세무정보와 맞닿아 있는 플랫폼이다. 이런 회사가 보험·상조 상품으로 사업 범위를 넓히면 이용자 정보가 어떤 방식으로 활용되는지, 상품 추천 과정에서 이해상충은 없는지, 소비자 피해가 발생했을 때 책임 소재가 명확한지 따져봐야 한다는 지적이 나온다.
기존 주주엔 산업은행·에이티넘…정책금융 참여 회사의 추가 투자 유치
자비스앤빌런즈의 기존 주주 구성도 눈길을 끈다. 2025년 말 연결감사보고서 기준 김범섭 대표가 78만9550주, 지분율 34.31%로 최대주주다. 이어 에이티넘성장투자조합2020이 27만1784주, 11.81%를 보유하고 있고, 한국산업은행도 16만5280주, 7.18%를 들고 있다. 이 밖에 2019 HB 성장지원투자조합 3.85%, 2015 KIF-캡스톤 K-Global IOT 초기투자조합 3.59%, 코리아오메가테크핀일호조합 3.21% 등이 주요 주주로 이름을 올렸다.
이 때문에 이번 1500억원 프리IPO 투자 유치는 단순 신규 자금 조달을 넘어 기존 투자자들의 회수 전략과도 맞물려 있다는 해석이 나온다. 특히 산업은행 등 정책금융 성격의 투자자가 이미 주주로 참여한 회사가 세무정보 활용, 개인정보, 세무대리 적법성 논란을 해소하지 않은 채 보험·상조 영역으로 확장하는 데 대해 투자자 보호와 소비자 보호 차원의 검증이 필요하다는 지적도 제기된다.
한 벤처투자업계 관계자는 “프리IPO 단계에서는 신규 투자자가 기존 투자자의 진입 단가와 향후 상장 가능성, 규제 리스크를 함께 본다”며 “논란이 반복된 플랫폼일수록 기업가치보다 먼저 사업모델의 지속 가능성과 규제 리스크를 설명해야 한다”고 말했다.
영업이익 102억→34억…연결 기준 순손실 전환
감사보고서상 실적 흐름도 투자 유치 논란을 키우는 대목이다. 자비스앤빌런즈의 2025년 연결 기준 영업수익은 838억3050만원으로 전년 861억8821만원보다 줄었다. 같은 기간 영업이익은 102억138만원에서 33억8408만원으로 3분의 1 수준으로 감소했다. 당기순손익은 전년 160억3826만원 흑자에서 1억6846만원 순손실로 돌아섰다.
현금흐름도 예전만 못하다. 2025년 연결 기준 영업활동 현금흐름은 86억3318만원으로 전년 177억9045만원의 절반 수준으로 줄었다. 같은 해 종속기업 취득에 따른 현금 유출은 101억2638만원, 관계기업투자주식 취득에는 25억6000만원이 쓰였다.
결국 이번 투자 유치는 단순한 성장 자금 조달이라기보다, 본업인 세무 환급 플랫폼의 성장 둔화와 수익성 약화를 보험·상조 M&A로 돌파하려는 성격이 강하다는 해석도 가능하다. 한 회계업계 관계자는 “기존 본업 이익이 줄어드는 상황에서 M&A로 외형을 키우려는 경우 투자자는 인수 대상의 현금창출력과 영업권 손상 가능성을 더 엄격히 볼 수밖에 없다”고 말했다.
보험·생활 서비스로 확장…인수 기업 수익성은 아직 미지수
자비스앤빌런즈는 이미 보험·생활 서비스 영역으로 발을 넓히고 있다. 연결감사보고서에 따르면 2025년 연결 대상에는 비엘큐, 마이크로프로텍트, 럭키즈, 디투홈 등이 새로 포함됐다. 비엘큐는 전기전자제품 유통 및 판매업, 마이크로프로텍트는 데이터베이스 및 온라인 정보 제공업, 럭키즈는 광고대행업, 디투홈은 포털 및 기타 인터넷 정보매개 서비스업을 주요 사업으로 한다.
다만 신규 편입 법인들이 당장 뚜렷한 이익을 내고 있다고 보기는 어렵다. 연결감사보고서상 비엘큐는 인수 후 매출 35억176만원, 영업이익 10억1919만원을 기록했지만 당기순손실 1억825만원을 냈다. 마이크로프로텍트도 매출 24억4382만원, 영업이익 970만원에 그쳤고 당기순손실 7836만원을 기록했다. 신규 설립된 럭키즈와 디투홈도 각각 6억6435만원, 3억3688만원의 영업손실을 냈다.
연결 기준 무형자산도 크게 늘었다. 2025년 말 자비스앤빌런즈의 무형자산은 172억4796만원으로 전년 3억7064만원에서 급증했다. 인수 기업의 기대 수익성이 현실화되지 않을 경우 향후 손상 리스크가 불거질 수 있는 대목이다.
“세무정보 가진 회사가 보험·상조까지?” 소비자 불신도 변수
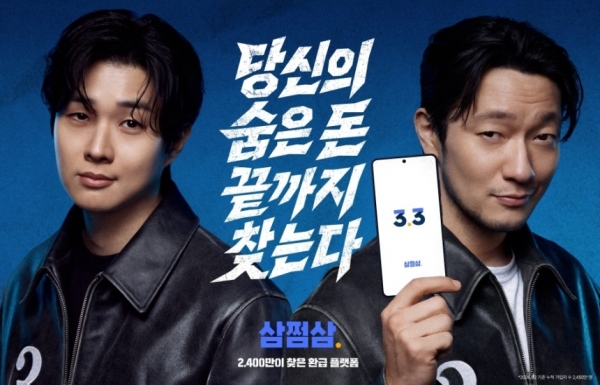
소비자 여론도 우호적이지만은 않다. 관련 기사 댓글과 온라인 반응에는 “세무 환급 플랫폼이 왜 보험·상조까지 가느냐”, “민감한 세무 정보를 가진 회사가 생활 서비스 전반으로 확장하는 것이 불안하다”는 취지의 반응이 이어졌다. 그동안 삼쩜삼이 유명 배우를 앞세운 광고로 대중적 신뢰 이미지를 쌓아온 만큼, 브랜드 이미지 훼손 가능성도 거론된다.
삼쩜삼은 배우 손석구, 최우식 등 호감도 높은 모델을 기용하며 대중 인지도를 높였다. 광고 모델 개인에게 회사의 경영 판단 책임을 물을 수는 없다. 그러나 세무·보험·상조처럼 신뢰가 핵심인 업종에서는 플랫폼 논란이 브랜드 이미지뿐 아니라 모델 이미지로까지 번질 수 있다. 금융·세무 플랫폼 광고는 모델의 신뢰도를 빌려오는 성격이 강하기 때문이다.
광고업계 관계자는 “금융·세무 플랫폼은 소비자가 서비스를 직접 검증하기 어렵기 때문에 모델의 이미지가 신뢰 형성에 큰 영향을 준다”며 “개인정보 활용이나 수수료, 제휴 판매 논란이 생기면 소비자는 회사뿐 아니라 광고 모델까지 함께 떠올리게 된다”고 말했다.
전문가 “투자 유치보다 개인정보·판매책임 검증이 먼저”
전문가들은 자비스앤빌런즈의 투자 유치 자체보다 사업 확장의 방식이 더 큰 쟁점이라고 본다. 세무 환급 플랫폼이 보험·상조·장례 등으로 확장할 경우, 이용자 데이터 활용 범위와 상품 추천 기준, 소비자 피해 발생 시 책임 구조가 명확해야 한다는 것이다.
한 금융소비자보호 전문가는 “세무 정보는 개인의 소득, 직업, 생활 수준을 보여주는 민감한 정보”라며 “이런 플랫폼이 보험·상조로 확장한다면 투자 유치 이전에 개인정보 활용 범위와 상품 추천 기준, 소비자 피해 발생 시 책임 소재부터 명확히 해야 한다”고 말했다. 이어 “플랫폼 기업이라는 이유만으로 금융소비자 보호 책임을 우회해서는 안 된다”고 했다.
국회 정무위원회 관계자도 “세무·금융·상조 서비스가 한 플랫폼 안에서 결합되면 소비자는 편의성을 얻을 수 있지만, 피해가 발생했을 때 책임 소재가 흐려질 수 있다”며 “감독당국도 단순 IT 플랫폼이 아니라 금융소비자 접점 사업자로 들여다볼 필요가 있다”고 말했다.
1500억원 투자 유치가 성사되면 자비스앤빌런즈는 보험·상조 M&A를 위한 실탄을 확보하게 된다. 그러나 시장이 묻는 것은 단순히 “얼마를 투자받느냐”가 아니다. 논란이 끊이지 않았던 세무정보 플랫폼이 소비자 신뢰 문제를 해소하지 않은 채 보험·상조 영역까지 넓혀도 되느냐는 질문이다.
자비스앤빌런즈는 이미 에이티넘성장투자조합, 한국산업은행, HB 성장지원투자조합, KIF-캡스톤 계열 투자조합 등 기관투자자가 주주로 참여한 회사다. 이번 투자 유치가 성공하면 기존 투자자와 신규 투자자 모두 세무정보 플랫폼의 규제 리스크와 소비자 신뢰 리스크를 함께 떠안게 된다. 삼쩜삼이 세무 환급 플랫폼을 넘어 생활금융·상조 플랫폼으로 가려면, 이용자 정보가 어디까지 활용되는지, 상품 추천은 어떤 기준으로 이뤄지는지, 소비자 피해가 발생하면 누가 책임지는지부터 답해야 한다. 논란 많은 플랫폼의 몸값 키우기가 성장 전략인지, 신뢰 리스크를 키우는 무리한 확장인지는 이제 투자자와 소비자가 함께 따져볼 문제다.
한순구 기자 pol@greened.kr

+ 첫줄에 투자 유치하고 있디. <-- 오타있어요.