

“실제 제조라인 적용까진 시간 필요”…실적 대비 밸류 부담도
[녹색경제신문 = 김지윤 기자] 12일 삼성전자 계열 로봇 기업 레인보우로보틱스가 장중 97만9000원까지 치솟았다가 다시 84만원대로 밀리는 등 큰 변동성을 보였다. 삼성전자의 로봇 사업 강화 움직임과 MSCI 한국 지수 편입 기대감이 동시에 반영되며 투자심리가 급격히 쏠린 영향으로 풀이된다. 다만 실제 실적 대비 밸류에이션 부담이 커졌다는 지적도 나오면서 차익 실현 매물 역시 빠르게 출회되는 분위기다.
최근 반등 흐름의 배경으로는 삼성전자의 미래로봇추진단 인력 재정비 움직임이 꼽힌다. 삼성전자는 지난 4월부터 이달 초까지 잡포스팅을 통해 관련 인력을 충원했고, 이를 계기로 시장에서는 삼성전자가 로봇 사업 고도화에 속도를 내고 있다는 기대감이 확산됐다.
미래로봇추진단은 휴머노이드와 제조 자동화, AI 기반 자율공장 구축 등을 담당하는 조직이다. 특히 레인보우로보틱스 창업자인 오준호 CTO가 삼성전자 미래로봇추진단장을 겸임하고 있는 만큼, 시장에서는 삼성전자와 레인보우로보틱스 간 협업 가능성에 주목하는 분위기다.
여기에 MSCI 한국 지수 편입 기대감도 주가 상승에 힘을 보탰다. MSCI 지수는 글로벌 기관투자자들이 가장 많이 참고하는 대표 지수 중 하나로, 편입 시 패시브 자금 유입 효과를 기대할 수 있다. 시장에서는 레인보우로보틱스가 시가총액과 유동 시가총액 기준을 상당 부분 충족한 것으로 보고 있으며, 실제 편입 여부는 오는 13일 발표될 예정이다.
최근 삼성전자 내부 노사 갈등이 장기화되는 점도 자동화·로봇 테마에 대한 관심을 키우는 요인으로 거론된다. 현재 삼성전자 내부에서는 임금 및 성과급 체계를 둘러싼 갈등이 이어지고 있으며, 시장에서는 생산 차질 가능성을 최소화하기 위한 자율공장 및 자동화 투자 필요성이 더욱 부각될 수 있다는 해석이 나온다.
삼성전자는 앞서 2030년까지 주요 생산기지를 AI 기반 자율공장 체제로 전환하겠다는 목표를 제시한 바 있다. 최근 전영현 부회장과 노태문 사장 등 공동 대표이사 역시 사내 메시지를 통해 “미래 경쟁력이 약화되지 않도록 책임감을 갖고 대응하겠다”고 강조하면서 생산 시스템 고도화 기조를 재확인했다.
다만 레인보우로보틱스 기술이 단기간 내 삼성전자 핵심 제조라인에 투입될 수 있을지에 대해서는 업계 의견이 엇갈린다. 레인보우로보틱스는 협동로봇과 AMR(자율이동로봇), 사족보행 로봇, 휴머노이드 등을 보유하고 있지만 실제 양산라인 핵심 공정에 적용되기까지는 상당한 검증 과정이 필요하다는 평가다.
특히 가전 생산라인은 반복 작업과 물류 공정 비중이 높아 협동로봇과 AMR 도입 여지가 상대적으로 크지만, 현재 노사 이슈 중심에 있는 DS부문(반도체)은 상황이 다르다. 웨이퍼 이송과 클린룸 대응, 초정밀 모션 제어 등은 이미 글로벌 장비 기업들이 장악한 영역이고, 공정 특성상 수율 안정성과 나노 단위 정밀도가 핵심인 만큼 신규 로봇 기업의 진입장벽도 높다는 분석이다.
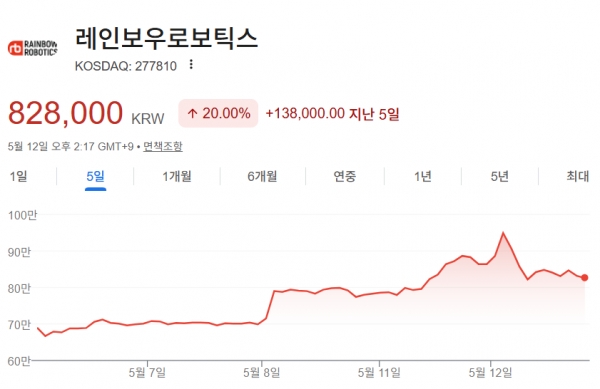
주가가 기대감을 상당 부분 선반영했다는 지적도 나온다. 레인보우로보틱스의 지난해 매출은 341억원, 영업손실은 24억원이었다. 주당순이익(EPS)은 73원 수준이며, 장중 고점 기준 주가순자산비율(PBR)은 140배를 웃도는 것으로 나타났다.
두산로보틱스, 유진로봇 등 주요 로봇 기업들의 PBR이 20~30배 수준이라는 점을 고려하면 실적 대비 밸류에이션 부담이 상당하다는 평가다. 다만 시장에서는 휴머노이드와 AI 로봇 산업에 대한 성장 프리미엄이 반영된 결과라는 시각도 공존한다.
업계 관계자는 “삼성전자 잡포스팅은 특정 부서 인력 수요 발생 시 내부 임직원을 대상으로 진행하는 일반적인 HR 프로그램 중 하나”라며 “삼성전자가 AX(AI전환)와 로보틱스 소프트웨어 개발에 속도를 내고 있는 것은 맞지만, 아직은 초기 단계인 만큼 당장 레인보우로보틱스 실적 개선으로 이어질 단계로 보긴 어렵다”고 말했다.
김지윤 기자 lycaon@greened.kr
