

-제이알, 임대율 96%에도 캐시트랩 발동…"우량 임차인만으론 부족"
-"같은 리스크군이지만 다른 단계"…업계, 선제 대응 여부 주목
-"변수 남아있다"…고환율·감정가 하락 부담 지속
[녹색경제신문 = 정수진 기자] 제이알글로벌리츠의 회생절차 신청 이후 해외 오피스 리츠 전반에 대한 시장 경계감이 커지는 가운데, 유사한 벨기에 오피스 자산을 보유한 KB스타리츠에도 관심이 집중되고 있다. 다만 업계에서는 두 리츠가 동일한 리스크군에 속해 있는 것은 맞지만, 현재 재무 상황과 대응 단계에는 차이가 있다는 평가를 내놓고 있다.
임대율 높아도 흔들렸다…제이알 사태에 KB스타리츠도 주목
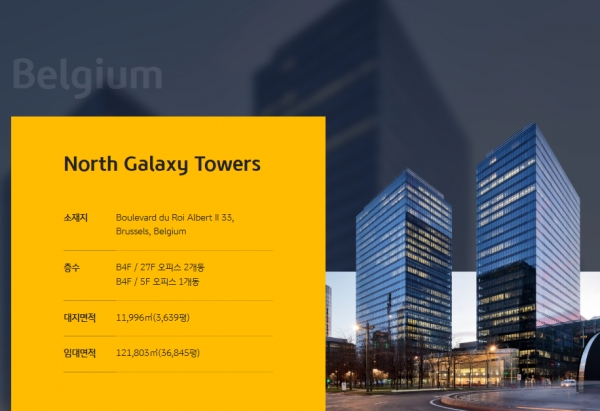
7일 금융투자업계에 따르면 KB스타리츠는 벨기에 재무부 등이 입주한 브뤼셀 소재 '노스갤럭시타워'를 핵심 자산으로 편입하고 있다. 특히 노스갤럭시타워 비중이 전체 포트폴리오의 약 77%에 달하는 만큼 특정 자산 의존도가 높다는 평가도 나온다.
실제 KB스타리츠의 부채비율은 2024년 말 178.8%에서 2025년 말 454.4%까지 급등했다. 임대율은 98%대로 높은 수준을 유지하고 있지만, 최근 제이알글로벌리츠 사례 이후 시장에서는 "임대율만으로는 안심할 수 없다"는 분위기도 확산하고 있다.
KB스타리츠가 주목받는 배경에는 제이알글로벌리츠 사태가 있다. 제이알글로벌리츠는 벨기에 브뤼셀 소재 오피스 빌딩인 '파이낸스타워' 자산가치 하락으로 담보인정비율(LTV)이 상승하며 대출 약정을 위반했고, 이후 캐시트랩이 발동되면서 결국 지난 4월 400억원 규모 전단채 상환에 실패해 회생절차에 돌입했다.
파이낸스타워는 벨기에 정부가 100% 임차한 A급 오피스 자산으로 지난해 말 기준 임대율도 96% 수준이었다. 우량 임차인과 높은 임대율에도 자산 감정가 하락과 금융 약정 구조 문제가 겹치며 유동성 위기로 이어졌다는 점에서 시장 충격이 컸다.
최근에는 약 800억원 규모 환헤지 정산금 납입 기한을 2027년 11월까지 연장하며 단기 유동성 부담을 일부 완화했다. 다만 시장에서는 근본적 재무구조 개선보다는 시간을 확보한 수준으로 보고 있다.
"같은 벨기에 오피스라도 다르다"…KB, 선제 대응 강조
다만 업계에서는 KB스타리츠와 제이알글로벌리츠를 동일 선상에서 평가하기는 어렵다는 시각도 나온다. 벨기에 오피스 자산 의존도와 유럽 오피스 감정가 하락, 환율 변수 등 구조적 리스크는 공통적으로 존재하지만 현재 단계 자체는 다르다는 설명이다.
시장에서는 특히 신용 이벤트 발생 이후가 아닌 이전 단계에서 유상증자를 추진했다는 점을 가장 큰 차이로 꼽는다. 또한 핵심 자산 임대차 연장 협상과 환헤지 정산금 만기 분산 구조, 국내 자산 편입 확대를 통한 포트폴리오 다변화 등도 단기 유동성 부담을 낮추는 요인으로 거론된다.
운용업계 관계자는 "제이알글로벌리츠는 이미 전단채 미상환과 회생절차 신청, 신용등급 강등 등 신용 이벤트가 현실화된 상태"라며 "반면 KB스타리츠는 유상증자를 통한 차입금 상환과 포트폴리오 재편 등 선제적 재무관리 단계에 있다"고 설명했다.
KB자산운용 측 역시 동일 지역 자산이라 하더라도 권역과 건물 스펙, 임대차 구조 등에 따라 리스크 수준이 크게 달라질 수 있다고 설명했다. KB자산운용 관계자는 "노스갤럭시타워의 차입금 비중은 현지 선순위 재무약정 기준 60%대 수준에서 안정적으로 유지되고 있다"며 "강제 원금 분할상환(Amortization) 없이 2022년 최초 설정 당시의 차입 조건도 유지 중"이라고 설명했다.
이어 "KB스타리츠는 KB자산운용이 운용하고 KB금융그룹 계열사가 주요 주주로 참여한 그룹 내 유일한 공모 상장 리츠"라며 "향후 국내 우량 자산을 적극적으로 확보해 국내외 균형 포트폴리오를 구축하고 안정적인 배당 재원을 마련해 나갈 계획"이라고 밝혔다.
고환율·감정가 하락 변수 여전…리츠별 차별화 본격화
다만 일각에서는 금융그룹 계열 리츠라는 점만으로 과도한 낙관론은 경계해야 한다고 지적한다.
또 다른 운용업계 관계자는 "결국 본질적인 방어력은 감정가 기준 LTV를 얼마나 낮출 수 있는지, 차입 만기를 얼마나 분산시켰는지, 자리츠 현금이 모리츠로 안정적으로 올라올 수 있는지에 달려 있다"고 설명했다.
향후 리스크 요인도 적지 않다. 업계에서는 고환율 기조가 이어질 경우 환헤지 만기와 롤오버 과정에서 정산금과 담보 부담이 확대될 수 있다고 보고 있다. 또 유럽 오피스 시장 침체가 장기화될 경우 감정가 하락으로 약정 LTV가 추가 상승할 가능성도 제기된다. 리파이낸싱 시장이 보수화될 경우 차환 자체의 난이도가 높아질 수 있다는 우려도 나온다.
다만 시장 충격이 국내 리츠 시장 전체로 일률적으로 확산되지는 않을 것이라는 전망도 있다. 해외 단일 자산 의존도가 높고 LTV가 높은 리츠와, 국내 우량 자산 분산 구조와 장기 고정금리 기반 차입 구조를 갖춘 리츠 간 차별화가 본격화될 가능성이 크다는 분석이다.
정수진 기자 insight@greened.kr
