

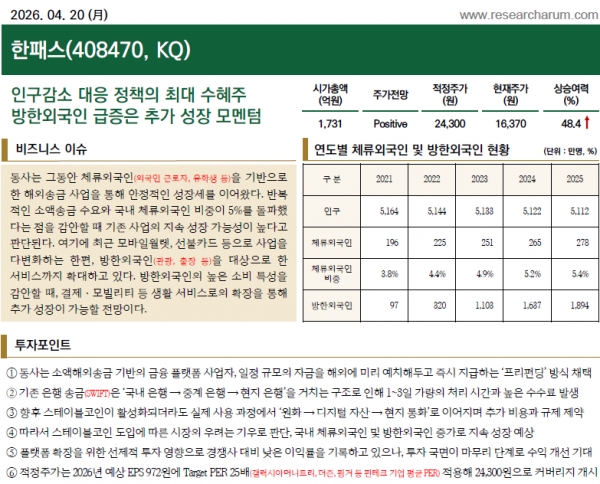
[녹색경제신문 = 정수진 기자] 리서치알음은 20일 한패스에 대해 플랫폼 확장을 위한 선제적 투자 영향으로 단기 수익성은 낮은 수준을 보이고 있으나, 주요 투자 국면이 마무리되며 수익성 개선이 기대된다고 분석했다. 아울러 국내 체류 외국인 증가와 방한 외국인 확대에 따른 플랫폼 가치 재평가 가능성, 공모가를 하회하는 주가 수준 등을 고려할 때 투자 매력도가 높다고 판단했다.
리서치알음은 한패스가 2017년 설립된 해외송금 기반 핀테크 기업으로, 기존 은행 대비 비용과 속도 측면에서 경쟁력을 갖춘 '프리펀딩(Pre-funding)' 방식 송금 시스템을 기반으로 성장해 왔다고 설명했다. 현재는 모바일월렛, 선불카드, 교통·결제 등으로 사업 영역을 확장하며 외국인 대상 금융·생활 플랫폼으로 진화하고 있다고 평가했다. 사업 비중은 디지털송금 78%, 모바일월렛 15%, 선불카드 5% 수준으로 추정했다.
리서치알음은 한패스가 단순 송금 중심 경쟁사 대비 수익성이 낮은 이유는 플랫폼 확장을 위한 선제적 투자 때문이라고 분석했다. 모바일월렛, 선불카드, 생활 서비스 등으로 사업을 확대하는 과정에서 비용이 반영됐으나, 이는 플랫폼 기반 수익 구조 전환을 위한 전략적 투자로 중장기적으로 수익성과 성장성이 동시에 개선될 가능성이 높다고 평가했다.
또한 국내 체류 외국인 증가도 핵심 성장 요인으로 꼽았다. 체류 외국인은 2021년 195만7000명에서 2025년 278만3000명으로 증가했으며, 유학생과 취업자격 외국인도 빠르게 늘어나고 있다. 여기에 방한 외국인 수 역시 2023년 1103만명에서 2025년 1894만명으로 증가해 외화 충전·결제·모빌리티 등 플랫폼 서비스 확장을 통한 추가 수익 창출이 가능할 것으로 전망했다.
리서치알음은 스테이블코인이 해외송금 시장을 일부 대체할 수 있다는 우려에 대해, 실제 사용 과정에서 환전 구조와 규제, 인프라 제약 등으로 인해 대체 가능성은 제한적이라고 판단했다. 특히 한패스의 주요 고객층이 '언뱅크드' 외국인이라는 점에서 실사용 측면에서는 기존 송금 서비스의 경쟁력이 유지될 것으로 분석했다.
리서치알음은 한패스에 대해 긍정적인 주가 전망과 함께 적정주가 2만4300원을 제시했으며 상승 여력은 48.4%로 산정했다.
정수진 기자 insight@greened.kr
