

합병 지연에 관리종목 속출…상폐 리스크 확산
합병 성공률 38.5% 급락…스팩 기능 약화 뚜렷
IPO 강세·심사 강화 겹치며 스팩 수요 급감
[녹색경제신문 = 정수진 기자] 한때 기업공개(IPO)의 대안적 상장 수단으로 주목받았던 기업인수목적회사(스팩·SPAC)가 최근 줄줄이 상장폐지되며 시장 기능이 빠르게 약화되고 있다. 2023년 대거 발행된 스팩들이 3년 존립기한 도래와 함께 최근 일제히 만기를 맞으면서 '합병 실패→청산' 구조적 리스크가 현실화되는 모습이다.
17일 금융투자업계에 따르면 SK증권·유안타증권·한화투자증권·대신증권 등이 주관한 스팩들이 최근 잇따라 상장폐지되거나 폐지를 앞두고 있다.
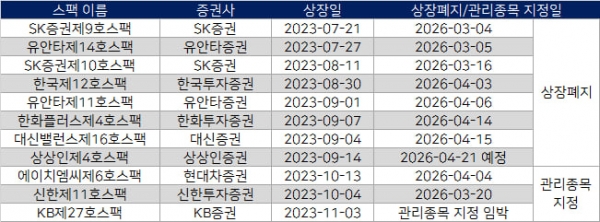
SK증권제9호스팩(3월 4일), 유안타제14호스팩(3월 5일), SK증권제10호스팩(3월 16일), 한국제12호스팩(4월 3일), 유안타제11호스팩(4월 6일), 한화플러스제4호스팩(4월 14일), 대신밸런스제16호스팩(4월 15일) 등이 이미 시장에서 퇴출됐으며, 상상인제4호스팩도 오는 21일 상장폐지를 앞두고 있다. 4월에만 다수 스팩의 만기가 집중되며 ‘청산 러시’가 본격화되는 양상이다.
만기 도래와 함께 관리종목 지정 사례도 빠르게 늘고 있다. 에이치엠씨제6호스팩(4월 4일), 신한제11호스팩(3월 20일) 등은 합병상장 예비심사 청구 지연으로 관리종목에 지정됐다.
스팩은 상장 이후 3년 이내에 비상장 기업과 합병을 완료해야 하며, 존립기한 6개월 전까지 예비심사청구서를 제출하지 않을 경우 관리종목으로 지정된다. 이후 1개월 내 해당 사유를 해소하지 못하면 상장폐지 요건에 해당한다.
연초 이후 이 같은 사유로 관리종목으로 신규 지정된 스팩은 총 10곳에 달한다. 대형 스팩인 KB제27호스팩 역시 관리종목 지정까지 한 달도 채 남지 않은 상황이다.
문제는 합병 자체가 사실상 멈춰 서 있다는 점이다. 최근에는 합병 발표 없이 만기를 맞아 상장폐지되거나, 추진하던 합병을 철회하는 사례도 잇따르고 있다. 스팩의 본질적 기능인 '합병을 통한 상장'이 제대로 작동하지 않고 있다는 의미다.
성과 지표도 빠르게 악화되고 있다. 지난해 스팩 합병 건수는 15건으로 전년 대비 감소한 반면, 합병 실패로 상장폐지된 사례는 24건으로 전년 대비 200% 증가했다. 합병 성공률은 38.5%로 전년(68.0%) 대비 크게 하락했으며, 전체 IPO 시장에서 스팩이 차지하는 비중도 9.3%에서 5.7%로 축소됐다.
이 같은 변화는 시장 환경과 맞물린 결과로 풀이된다. 지난해 하반기 이후 이어진 공모주 시장 강세 속에서 기업들이 더 높은 밸류에이션을 기대할 수 있는 직상장을 선호하면서, 스팩을 통한 우회상장 수요가 감소했다는 분석이다.
증권업계 관계자는 "주식 시장이 호황이다 보니 스팩 합병보다 IPO를 통해 더 큰 자금을 조달할 수 있어 기업들이 직상장을 선호하는 경우가 많다"며 "스팩을 발행해 놓고도 합병 대상을 찾지 못하는 사례가 늘고 있다"고 말했다.
거래소의 상장 심사 강화도 영향을 미쳤다는 분석이다. 주식발행시장(ECM) 관계자는 "스팩 합병 대상 기업은 통상 시가총액 100억원 안팎의 중소형 기업이 많은데, 이들 기업이 시장 상황에 민감하게 반응하면서 합병 추진이 지연되는 경우가 늘고 있다"고 설명했다.
여기에 과거 발행 중심으로 확대됐던 시장 구조도 한계로 지목된다. 시장 호황기에 스팩 발행이 급증했지만, 이후 합병 수요가 이를 따라가지 못하면서 공급 과잉이 누적됐고, 결국 만기 도래 시점에 청산으로 이어지고 있다는 분석이다.
한편 신규 스팩 시장 역시 위축 흐름을 보이고 있다. 4월 기준 올해 신규 상장된 스팩은 5개로, 최근 3년간 같은 기간(2023년 10개, 2024년 12개, 2025년 2개)과 비교해 뚜렷한 회복세를 보이지 못하고 있다. 시장 전반의 투자 매력도 이전보다 낮아졌다는 평가다.
정수진 기자 insight@greened.kr
