

비핵심 자산이 본업 성과 압도, 자본 확충 견인
[녹색경제신문 = 정창현 기자] 삼성전기가 보유한 삼성중공업 지분의 공정가치가 취득원가 대비 약 4배 불어난 것으로 나타났다. 방산·조선 슈퍼사이클에 따른 삼성중공업 주가 상승이 반영된 결과다.
해당 평가이익이 삼성전기 영업실적에 직접적인 영향을 주진 않지만, 장부상 자기자본을 키우는 효과를 내고 있어 MLCC·FC-BGA 등 부품 사업이 본업인 삼성전기의 재무제표에서 이례적인 존재감을 드러내고 있다.
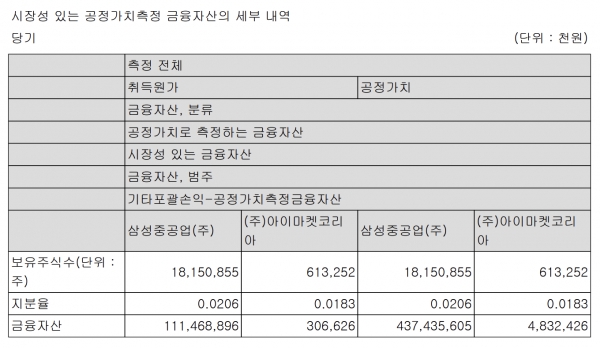
삼성전기 지난해 사업보고서에 따르면, 삼성전기는 기타포괄손익-공정가치측정금융자산(FVOCI)으로 삼성중공업 보통주 1815만855주(지분율 2.06%)를 보유하고 있다. 이 지분의 취득원가는 1115억원이며, 2025년 12월 31일 기준 공정가치는 4374억원으로 집계됐다. 취득원가 대비 약 3.9배에 달하는 수준이다.
주목할 점은 1년 사이의 변동 폭이다. 전기(2024년) 말 이 지분의 공정가치는 2051억원이었다. 1년 만에 2323억원(113%)이 늘었다. 같은 기간 삼성전기의 연결 기준 기타포괄손익누계액도 1조39억원에서 1조1819억원으로 1780억원 증가했는데, 삼성중공업 지분 평가이익 변동이 이 증가분의 상당 부분을 차지하는 것으로 분석된다.
이 평가이익은 삼성전기의 매출이나 영업이익과는 무관하다. 삼성전기가 MLCC를 더 많이 팔거나, FC-BGA 수주가 늘어서 생긴 이익이 아니라는 뜻이다. 회계 기준상 이런 종류의 지분 평가이익은 '기타포괄손익'이라는 별도 경로를 통해 곧바로 자본 항목에 반영된다. 삼성중공업 주가가 오르면 삼성전기의 본업 실적과 상관없이 재무제표상 자기자본이 그만큼 두꺼워지는 구조다.
실제로 삼성전기의 연결 자본총계에서 기타포괄손익누계액이 차지하는 비중은 2023년 말 8.5%에서 지난해 말 12.1%로 2년 새 3.6%포인트 높아졌다. 본업의 이익 축적(이익잉여금)이 아닌 보유 지분의 시가 변동이 자본의 '체격'을 키우고 있는 셈이다.
삼성전기는 회사가 보유 중인 상장 지분증권의 주가가 5% 움직이면 자본에 약 221억원의 변동이 생긴다고 공시했다. 삼성전기가 보유한 또 다른 상장 지분인 아이마켓코리아(공정가치 48억원)의 영향은 미미하므로, 이 변동의 대부분은 삼성중공업 주가에서 비롯된다. 삼성중공업 주가가 오르면 삼성전기 자본이 늘지만, 반대로 급락하면 자본이 줄어드는 양날의 칼인 셈이다.
이 지분의 규모를 삼성전기 본업 실적과 비교하면 그 존재감이 더 뚜렷해진다. 삼성전기의 지난해 사업부문별 실적에서 패키지솔루션(FC-BGA 기판 등) 부문의 연간 영업이익은 1352억원이었다. 삼성중공업 지분의 미실현 평가이익 누계(취득원가 대비 약 3260억원)는 이 부문 영업이익의 2.4배에 달한다. 지난해 FC-BGA를 팔아서 벌어들인 영업이익보다 삼성중공업 주가 상승으로 쌓인 평가이익이 2배 이상 더 큰 셈이다.
삼성전기의 지난해 연결 기준 자본총계는 9조7973억원이다. 삼성중공업 지분 공정가치 4374억원은 자본총계의 약 4.5%에 해당한다. 다만 이 이익이 실제 현금으로 실현되기는 어려운 구조다.
한국채택국제회계기준(K-IFRS)에서 FVOCI로 지정된 지분상품은 처분하더라도 평가이익이 당기손익으로 재분류되지 않고 이익잉여금으로 직접 대체된다. 삼성그룹 계열사 간 지분 보유 구조를 고려하면 단기간 내 처분 가능성도 낮다. 결국 이 지분은 삼성전기의 자기자본 규모를 늘려 부채비율 등 재무건전성 지표를 개선하는 효과는 있지만, 배당 재원이나 투자 여력으로 직접 활용되기는 어려울 것으로 보인다.
한편, 삼성전기는 지난해 연결 기준 매출 11조3145억원, 영업이익 9133억원을 기록했다. 컴포넌트(MLCC 등)가 영업이익 6094억원으로 전체 영업이익의 66.7%를 차지했고, 패키지솔루션(FC-BGA 등)은 영업이익 1352억원, 광학솔루션(카메라모듈)은 영업이익 1687억원을 올렸다. 삼성전기는 오는 30일, 올해 1분기 경영실적을 발표할 예정이다.
정창현 기자 lycaon@greened.kr
