

- 신한 모임적금 연 4.1% 최고 금리, 국민·하나·저축은행도 파킹·자동화 경쟁 가세
- 모임통장 금리 대부분 연 0.1% 동일…'실질 차이 체감 어려워' 편의성이 선택 핵심
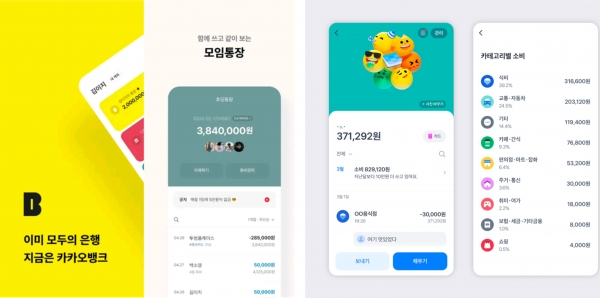
[녹색경제신문 = 나아영 기자] 연말 송년회를 비롯해 동호회·신혼부부 등에서 모임통장 활용이 확산하면서 최근 모임통장 시장이 급성장하고 있다. 카카오뱅크·토스뱅크·신한은행 등이 경쟁에 가세하며 각 은행이 AI(인공지능) 기능, 적금 결합, 파킹통장 연계 등으로 차별화를 시도하고 있다. 2018년 카카오뱅크가 처음 선보인 뒤 가입자 1220만명을 기록한 이후 시중은행과 저축은행까지 뛰어들면서 편의성을 앞세운 인터넷은행과 금리 경쟁력을 내세운 시중은행의 대결 구도가 형성됐다. 저마다 차별화 카드를 내밀지만, 소비자들은 실질적 차이를 체감하기 어렵다는 반응이다.
26일 금융권에 따르면 모임통장 시장은 2018년 카카오뱅크가 국내 최초로 선보인 이후 7년 만에 가입자 1220만명, 잔액 10조5000억원 규모로 성장했다. 카카오뱅크는 지난 9월 말 기준 전년 말보다 잔액만 2조원 넘게 늘며 시장 1위를 굳혔다. 급성장 배경에는 카카오톡 연동 기능이 있다. 카카오톡 메시지로 모임원 초대부터 회비 납부 알림까지 처리할 수 있어 진입 장벽이 낮다. 곧 출시할 'AI 모임총무' 기능은 회비 납부 현황을 자동 정리해 정산 업무까지 대신한다.
인터넷은행과 시중은행의 경쟁 구도가 뚜렷하다. 인터넷은행은 편의성으로, 시중은행은 금리 경쟁력으로 시장을 공략하고 있다. 토스뱅크는 은행권 최초로 '공동모임장' 제도를 도입해 출금·송금·카드 결제 권한을 여러 구성원이 나눠 갖게 했다. 모임장 혼자 돈을 관리하던 기존 방식에서 벗어나 금전 관리 부담을 분산시킨 게 특징이다. 지난 9월에는 아파트 관리비 자동 납부 기능까지 추가했다. 가입자 절반이 2인 모임인 점을 고려해 신혼부부와 룸메이트가 고정비를 함께 관리하도록 돕는 전략이다.
시중은행은 연계 상품을 활용한 고금리로 맞불을 놓고 있다. 신한은행 'SOL 모임통장'은 가입자 50만명을 돌파하며 후발주자 중 가장 빠르게 성장하고 있다. 신한은행 앱이나 계좌 없이도 카카오톡 링크만으로 가입할 수 있어 접근성을 높였지만, 핵심 무기는 모임통장과 결합한 '모임적금' 상품이다. 모임적금에 가입하면 월 100만원 한도로 최고 연 4.1% 금리를 받는다. 모임통장 자체는 일반 입출금통장이지만 적금을 함께 가입하면 회비를 모으면서 저축까지 할 수 있는 구조다. 올해 8월부터는 부부·커플 등 소규모 모임을 위한 전용 화면을 따로 제공하고, 모임원 누구나 간편 비밀번호로 최대 30만원까지 출금할 수 있게 해 편의성도 보완했다.
금리 경쟁은 다른 시중은행으로도 번지고 있다. 국민은행은 'KB모임금고'라는 파킹통장을 모임통장과 연계해 여유 자금 운용 기능을 강화했다. 구성원 모두 동시에 가입할 수 있으며 최대 1000만원까지 연 2% 금리를 준다. 당장 쓰지 않는 회비를 묵혀두지 않고 단기로 굴릴 수 있는 구조다. 하나은행은 회비 관리 자동화에 집중했다. 회비 납부일이 되면 자동으로 알림을 보내고 미납자가 있으면 자동 통보한다. 모임장이 일일이 독촉할 필요가 없어 관리 부담이 크게 줄어든다.
이 같은 경쟁 속에 저축은행까지 가세하면서 모임통장 시장이 빠르게 확대되고 있다. 저축은행중앙회가 10월 말 비대면 앱 'SB톡톡플러스'를 통해 모임통장 서비스를 출시했고, IBK저축은행 등 2곳이 먼저 참여했다. IBK저축은행은 예치금 1억원 이하에 연 2.5% 금리를 제공한다. 인터넷은행 모임통장(연 0.1%)보다 높지만, 신한은행처럼 별도 적금 상품이 아닌 통장 자체의 예금금리다. 별도 적금 가입 없이 예치만 해도 받을 수 있다는 점이 차이다. 하지만 저축은행 업계는 건전성 관리로 여신 수익이 줄어든 상황에서 고금리를 장기간 유지하기 어렵다는 입장이다.
업계는 금리 경쟁이 치열하지만, 각 은행이 내세우는 차별화 포인트가 소비자에게는 비슷한 수준으로 느껴질 수 있다고 분석한다. 모임통장 자체 금리는 대부분 연 0.1% 수준으로 동일하고, 신한은행 모임적금(연 4.1%)도 별도 가입이 필요해 모임통장과 직접 비교가 어렵기 때문이다. 국민은행 파킹통장(연 2%)이나 IBK저축은행 예치금리(연 2.5%)도 추가 절차가 필요하거나 한도가 있어 실질적 혜택 차이가 크지 않다는 지적이다. 한 금융권 관계자는 "각 은행이 차별화를 강조하지만 소비자 입장에선 카카오톡 연동 같은 편의성이 선택에 더 영향을 미칠 수 있다"고 말했다. 카카오뱅크가 모임통장 자체 금리는 가장 낮지만(연 0.1%) 시장 점유율 1위를 지키는 이유다. 모임통장은 특성상 장기간 유지해야 해 특판 상품처럼 '반짝 금리'를 주기 어렵다. 인터넷은행이 편의성으로 시장을 선점한 상황에서 후발주자들이 금리만으로 점유율을 빠르게 높이기엔 한계가 있다는 분석이다.
금융권은 모임통장 선택 기준으로 모임 형태와 우선순위를 제시하고 있다. 구성원이 많은 동호회·스포츠 모임은 카카오뱅크의 카카오톡 연동과 AI 기능이, 2~3명 소규모 모임은 토스뱅크의 공동모임장 기능과 관리비 자동납부가 유용하다는 평가다. 금리를 중시한다면 신한은행 모임적금(월 100만원 한도 연 4.1%) 또는 IBK저축은행(예치금 1억원 이하 연 2.5%)을, 여유 자금 운용이 필요하다면 국민은행 파킹통장(최대 1000만원 연 2%)을 활용할 수 있다. 금융권 관계자는 "금리뿐 아니라 카카오톡 연동·공동관리·자동화 등 각 상품의 특성을 비교해서 모임 성격에 맞는 상품을 선택하는 것이 중요하다"고 조언했다.
나아영 기자 financial@greened.kr
