

- 중견사 생존전략, 디벨로퍼 강화와 비주거 확대
[녹색경제신문 = 문홍주 기자] 한국은행이 최근 발표한 내용에 따르면, 2025년 3분기 건설투자가 전년 동기 대비 8.2% 감소하며 6분기 연속 하락세를 기록한 것으로 조사됐다.
이는 2010년 이후 가장 긴 침체 기간으로, 건설기업들이 IMF 외환위기 수준의 공사 위축을 경험하고 있는 것으로 분석된다. 업계에서는 내년 회복이 더딜 수 있다며, 과감한 재정투자와 주택공급 확대를 촉구하는 목소리가 높아지고 있다.
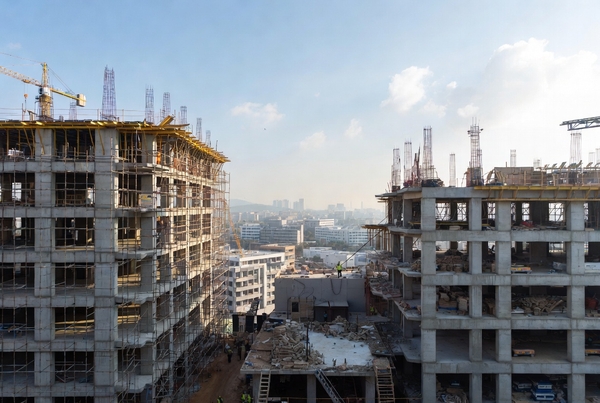
한국은행의 3분기 국민소득 속보치에 기반한 이번 분석에서 건설투자는 올해 1~3분기 누적 192.5조 원으로, 2014년(186조 원) 이후 11년 만에 최저치를 찍었다. 전년 동기 대비 10.9% 줄어든 수치로, 1998년 IMF 위기 당시(11.4% 감소)와 맞먹는 수준이다.
건설업계 전문가는 한국은행의 이번 분석과 관련해 "건설기업들은 공사 위축으로 인한 극심한 어려움을 겪고 있다"며 "비주거용 건축(-15.0%), 주거용 건축(-11.8%), 토목(-8.8%) 모두 10%대 감소세를 보이고 있어, 전반적인 산업 침체가 심각하다"고 지적했다.
특히 공종별로 살펴보면 비주거용 건축이 가장 큰 타격을 받았으며, 주거용 건축도 미분양과 규제 영향으로 착공이 지연되고 있다.
토목 부문은 공공공사 부진과 플랜트 투자 지연으로 4분기 연속 하락했다. 2025년 1~9월 건축착공 면적은 5,793.6만㎡로 전년 대비 13.9% 감소했다. 다수의 건설 업계 전문가들은 "주거용 착공이 예년의 80~85% 수준에 그쳤으며, 지방 미분양과 수도권 규제가 주요 원인"이라고 분석했다.
건설투자 순환변동 분석 결과, 올해 상반기 저점을 형성한 후 회복까지는 1.5~2배의 시간이 소요될 전망이다. 과거 패턴(2010~2012년 11분기 침체, 2018~2019년 6분기 침체)을 고려하면, 2026년 하반기나 돼야 본격 회복 국면에 진입할 수 있다는 관측이다.
건설 산업 전문가는 "2026년 건설투자 증가율이 2~3%에 그칠 것으로 예상된다"며 "한국은행(3.8%), KDI(2.6%), CERIK(2.0%) 등 기관 전망이 제한적 회복을 점치고 있다"고 밝혔다.
한편 대형 건설사들은 해외 수주 확대와 공공 프로젝트 덕분에 상대적으로 선방하고 있는 반면, 중소·중견사들이 더 혹독한 위기를 맞고 있는 '양극화' 현상도 두드러지고 있다.
이에 따라 중견사들은 디벨로퍼 역할을 강화해 자체 분양사업(프리미엄 고급주택, 공영택지, 민관합동)으로 도급 중심을 탈피하려 하는 모습을 보이고 있다. 비주거 분야를 확대해 신규 물량을 확보하려는 모습도 이어지고 있다.
대표적으로 대방건설은 디벨로퍼로서 역량 강화를 위해 자체 사업을 활발히 진행해왔다. 올해 초 부산 장안지구디에트르, 과천 디에트르퍼티지 등 총 2507가구에 이르는 사업을 진행했다. 가장 최근에는 '규제 제외 · 분양가상한제 이중수혜'라는 장점을 내세우며 '시흥거모지구 대방 엘리움' 청약을 시작하기도 했다.
우미건설 역시 자체 사업을 강화하고 있다. 경기도 화성시 남양읍 남양리 2198번지 일원에서 ‘화성 남양뉴타운 우미린 에듀하이’ 분양에 들어갔다. 해당 단지는 지하 2층~지상 24층, 6개 동, 전용면적 84㎡, 총 556세대 규모로 조성된다.
동부건설은 비주거 분야에서 시공 실적을 올리고 있다. 삼성전자 고창 CDC 물류센터 신축공사 단독 시공사로 1,571억 원 수주, 오뚜기 백암 물류센터 신축공사 1,120억 원 수주 등의 성과를 거둔바 있다. 가장 최근에는 앰코테크놀로지의 인천 송도 반도체테스트 공장 증축과 관련해 1,903억원을 수주하기도 했다.
건설 업계 관계자는 "현재 건설사 절반(44.2%)이 이자도 못 갚는 상황(이자보상배율 1 미만)이며, 중견 건설사들은 대형사 브랜드 선호와 재건축 수주 감소로 국내가 더욱 좁아진 상황"이라며 "수도권 주택공급 불안 해소를 위한 민간 참여 유인책이 필요하다"는 의견을 제시했다.
문홍주 기자 real@greened.kr
