

[녹색경제신문 = 박성진 기자]
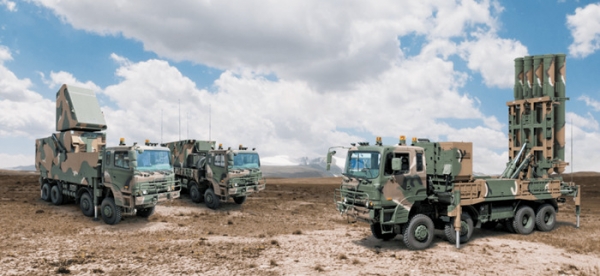
4대 방산 중 유일하게 LIG넥스원이 3분기 호실적을 발표했음에도 4분기 실적에 대한 시장 전망이 좋지 않아 눈길을 끈다. LIG넥스원은 지난 6일 3분기 실적을 공식 발표했는데, 매출은 전년 동기 대비 41.7% 증가한 1조 492억원, 영업이익은 72.5% 증가한 896억원을 기록하면서 컨센서스보다 높은 호실적을 썼다. 수주 잔액 역시 23조 4271억원까지 늘어났다.
하지만, 4분기 실적 전망이 어둡다는 평가가 나오면서 다른 방산 그룹과 대비되고 있다. 4대 방산에 함께 묶이는 한화에어로스페이스 방산 부문은 대규모 해외 수출 물량 인도가 집중되며 사상 최대 분기 실적을 경신할 것으로 전망되며, 현대로템은 K2 전차 수출 호조와 철도 부문의 안정적인 매출 인식을 바탕으로 견조한 실적 개선세를 이어갈 것으로 보인다. 올해 고전하던 KAI 마저 4분기에는 주요 완제기 양산 사업의 납품 및 매출 인식이 집중되면서 큰 폭의 실적 턴어라운드를 기록할 것으로 보인다.
이와 달리 LIG넥스원의 4분기 실적에 대해 시장의 평가는 좋지 않다. 정동호 미래에셋증권 애널리스트는 보고서에서 “6년치 일감을 바탕으로 안정적 실적 성장과 앞으로 2∼3년간 이익 개선이 명확하지만, 우리의 기대보단 완만하게 진행될 수 있다”며 목표주가를 57만원에서 51만원으로 하향하고 투자의견 ‘중립’을 유지했다.
변용진 iM증권 애널리스트 역시 보고서를 통해 “LIG넥스원은 수주나 실적 부문에서 모멘텀이 부재하다. 3분기 호실적 원인은 연간 계획했던 연구개발 투자 계획이 일부 지연돼 비용 투입이 감소했기 때문이며, 4분기 실적에 비용 요인이 추가 반영돼 이익률이 하락할 것”이라 전망하며 투자의견을 '매수'에서 '보유'로 하향 조정했다.
국내 증권사들이 ‘보유’ 의견을 제시하는 경우, 매력적인 투자 대상이 아니라는 간접신호로 받아들여지는 경향이 있으며, 당분간 주가가 박스권에 머물거나 실적‧성장 모멘텀이 둔화할 것으로 예상된다는 의미로도 해석된다.
최정환 LS증권 연구원은 “수주가 집중되는 4분기 특성상 개발 관련 손실충당금이 3분기 대비 늘어날 것으로 보이며, 경상개발비가 집중되고 국내 양산 매출 비중이 낮아져 4분기가 고비”라고 언급했다. 11월 20일 LIG넥스원의 주가는 41만 6천원으로 장을 마쳤으며, 최고점(65만원) 대비 36% 정도 빠졌다.
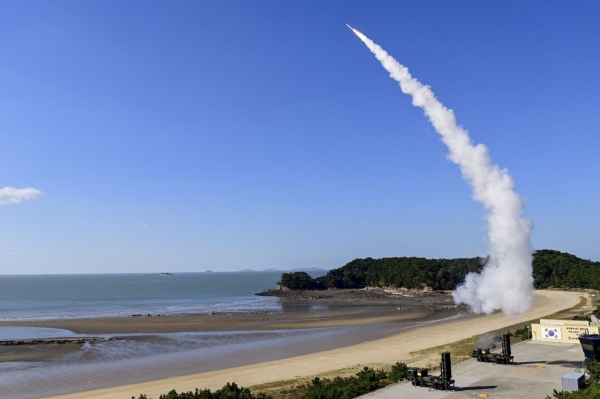
반면, 4분기 넘어 내년 이후 장기적 성장에는 큰 우려가 없다는 의견도 제기된다. 업계 관계자는 “다른 업체와 다르게 유도무기를 중점적으로 만드는 회사 특성상, 회계 처리 방식이 약간 달라 재무제표상 실적이 악화돼 보일 수는 있다. 또한, 수익성 높은 아랍에미리트(UAE)향 천궁-II 양산 물량의 매출이 본격적으로 인식되고, 전체 매출에서 수익성 높은 해외 수출 비중이 구조적으로 확대되는 등 회사의 장기적 성장을 의심할 여지는 없다”고 언급했다.
박성진 기자 pol@greened.kr
