

높은 부채, 수익성 저하 등으로 '생존 위한 IPO' 시각도
[녹색경제신문 = 정수진 인사이트녹경 기자] 국내 첫 모듈러 전문 건축기업인 엔알비가 코스닥 입성을 추진하는 가운데, 공모자금의 70% 이상을 고금리 차입금 상환에 투입하겠다는 계획을 내놓았다.
재무 구조 개선을 IPO(기업공개) 명분으로 내세웠지만, 자금 사용처의 대부분이 '빚 갚기'에 집중되면서 예비 투자자들의 불만이 가중되고 있다. IPO로 조달한 자금을 통해 회사 성장을 도모하기 보단 재무구조 개선에 방점에 찍힌 IPO라서다. 기존 상장사였다면 '주주 돈으로 회사 빚을 갚는다'는 비판을 피할 수 없는 대목이다. 더불어 엔알비의 높은 부채비율과 수익성 저하에 대한 우려도 나오고 있다.
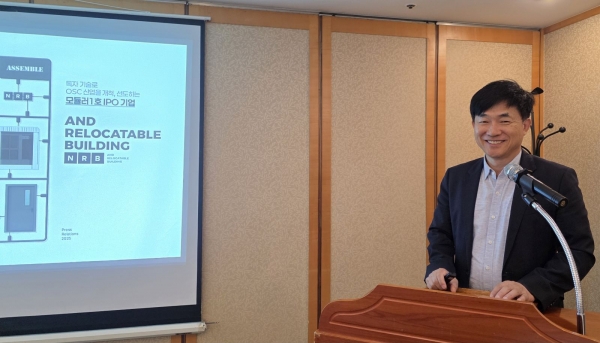
11일 금융투자업계에 따르면 엔알비는 여의도에서 기업공개(IPO) 기업설명회를 개최하며 코스닥 상장 절차를 본격화했다. 이번 공모를 통해 신주 210만주를 발행하며 희망공모가액은 1만8000원~2만1000원이다. 공모 예정 총액은 하단 기준 378억원, 상장 후 예상 시가총액은 1878억원이며, NH투자증권이 대표주관을, KB증권이 인수회사를 맡았다.
엔알비는 2019년 설립된 모듈러 건축 전문기업으로, 국내에서 유일하게 건축물을 제품화하는 모듈러 제품개발부터 설계, 제작, 설치, 유지관리까지 원스톱 솔루션을 구축했다. 세계 최초로 상용화에 성공한 '라멘조(기둥-보 구조) PC(Precast Concrete) 모듈러 기술’을 기반으로, 공기 단축과 품질 균일화, 공간 활용 유연성 등을 강점으로 내세우고 있다.
엔알비는 이번 공모자금 378억원 중 70.2%(263억900만원)을 차입금 상환에 투입할 계획이다. 이는 당초 계획(49.9%, 208억3600만원)에서 비중을 크게 늘린 수치다.
엔알비 관계자는 “공모자금을 활용해 고금리 차입금을 상환함으로써 수익성을 개선하려는 목적”이라고 설명했다. 실제로 이번 차입금 상환을 통해 연간 약 15억원의 이자 비용 절감 효과가 예상된다. 나머지 공모자금 113억7300만원은 자동화 설비를 위한 공장 증설, 시설장비 및 공동주택을 위한 PC모듈러 목업제작에 투입된다.
그러나 공모자금 대부분이 차입금 상환으로 흘러간다는 점에서 예비투자자들은 우려를 표하고 있다. 앞서 엔알비는 2022년과 2023년 자본잠식 상태에 빠진 적이 있다. 기관투자자 유치 과정에서 발생한 상환전환우선주가 한국채택국제회계(K-IFRS) 상 부채로 계상되면서 대규모 평가손실이 발생했고, 이에 따라 자본총계가 마이너스로 전환했다. 이후 2024년 4월 상환전환우선주가 보통주로 전환되면서 자본총계가 회복했지만, 부채비율은 여전히 높다. 2024년 말 기준 부채비율은 241.8%, 2025년 1분기 기준 257.0%로, 업종 평균(122.0%)을 두 배 이상 상회한다.
차입금 의존도도 높은 수준이다. 2022년 52.0%, 2023년 51.5%, 2024년 45.6%, 2025년 1분기 51.0%로 업종 평균(36.6%)을 크게 웃돈다. 이자비용 역시 빠르게 증가했다. 2022년 12억원에서 2024년 48억원으로, 3년 사이에 4배나 증가했다.
또한 이자보상배율이 2022년 1.9배에서 2025년 1분기 0.3배까지 떨어지며 재무건전성에도 경고등이 켜졌다. 통상 이자보상배율이 1 미만이면 이자비용을 이익으로 감당할 수 없는 ‘위험 신호’로 인식된다.
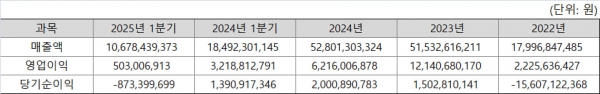
실적 흐름도 불안정하다. 2024년 연결 기준 매출액은 528억원으로 전년 대비 2.5% 증가했지만, 영업이익은 62억원으로 48.8% 급감했다. 2025년 1분기 기준 매출액은 107억원, 영업이익은 5억원으로 전년 동기 대비 각각 42.2%, 84.4% 감소했다. 고정비 중심의 제조간접비 부담, 임대 모듈러 자산운휴에 따른 감가상각비 증가 등이 영향을 미쳤다.
상장 이후 유통물량(오버행) 부담도 존재한다. 상장 직후 유통 가능 물량은 전체 주식(1043만5075주)의 31.2%(325만9760주)로, 공모가 기준 약 587억원 규모에 달한다. 통상 유통 가능 물량이 30%를 넘으면 단기 매물 출회 가능성이 높아지며, 주가 안정성을 해칠 수 있다는 평가가 나온다.
엔알비는 코스닥 상장을 통해 모듈러 건축 선도 기업으로의 도약을 목표로 하고 있지만, 공모자금 사용처의 대부분이 기존 금융 리스크 해소에 쓰이는 만큼 기업 성장보다 '생존을 위한 IPO'라는 시각도 배제할 수 없는 상황이다.
엔알비 관계자는 "재무구조 개선은 본격 성장 단계에 진입하기 위한 사전 작업"라며 "2025년 하반기 중 설비가 도입되면 원가절감을 통한 수익성 기반이 강화될 것"이라고 말했다.
정수진 인사이트녹경 기자 insight@greened.kr
