

사용도 못한 CB 150억…4년간 이자만 123억
큐로그룹, 상호 CB 차환발행으로 지배력 강화
소액주주는 지분가치 희석·오버행 부담
[인사이트녹경=박준형 기자] 지엔코가 주주배정 유상증자를 통한 전환사채(CB) 상환에 나섰다. 발행주식총수의 120%에 달하는 대규모 유증을 통해 채무를 상환하겠다는 계획이다. 다만 이번 유증을 두고 시장에선 CB의 용도(지배력 강화)가 다하자 주주들에게 상환자금을 요구하고 있다는 지적이 나온다.
지엔코가 속한 큐로그룹은 그간 순환출자식 지배구조와 CB 발행을 통해 최대주주 등 계열사 지배력을 강화해 왔다. 이번에 상환하는 CB 역시 수차례 차환 발행했던 것으로 콜옵션(매도청구권)을 통해 지배력 강화에 사용된 바 있다.
콜옵션 용도 다한 CB…만기 다가오자 주주에 SOS
2일 금융감독원 전자공시에 따르면 지엔코는 지난 1일 주주배정 유상증자를 위한 증권신고서를 제출했다. 신주발행수량은 1300만주로 지엔코의 발행주식총수(1080만804주)의 120.36%에 달한다. 예정 발행가액은 1420원(10대 1 감자 감안)으로 184억6000만원을 조달할 계획이다.
유증을 통해 조달한 자금은 대부분 채무상환에 사용될 예정이다. 15회차 CB 상환에 170억원을 사용할 계획이며, 발행제비용 등을 제외한 나머지 8억원은 운영자금으로 예정됐다. 발행가 확정시 주가 하락으로 조달금액이 줄어들 경우 전액 CB 상환에 사용된다.
앞서 지엔코는 지난 2021년 200억원 규모의 15회차 CB를 발행했다. 이후 지난 2023년 지엔코는 콜옵션을 통해 50억원을 상환했다. 콜옵션 대상은 최대주주인 크레오에스지(큐로컴)과 관계사인 케이파트너스다. 이후 CB는 주식전환이 이뤄졌고 크레오에스지 등의 지엔코 지분율은 기존 29.28%에서 37.18%로 7.90%포인트 증가했다.
지엔코가 이번에 상환하는 CB는 지난 2018년 발행했던 200억원 규모의 13회차 CB와 관련이 있다. 지엔코는 당시 ‘시너지투자자문’ 등을 대상으로 200억원 규모의 CB를 발행했다. 이후 2019년 14회차 CB 200억원을 발행하며 13회차 CB를 상환했다. 14회차 CB 자금은 에스크로 계좌에 설정된 후 모두 상환에 사용됐다. 2021년 발행한 15회차 CB(200억원) 역시 모두 14회차 CB를 상환하는데 사용됐다. 사실상 CB 돌려막기인 셈이다.
CB를 차환하는 동안 전환가액은 꾸준히 낮아졌다. 2018년 13회차 CB 발행 당시 2887원이던 전환가액은 15회차 CB에서 868원까지 낮아졌고, 크레오에스지의 주식전환 시점에는 리픽싱 한도인 500원(액면가)까지 줄었다.
CB 차환 발행은 회사의 재무악화로 이어졌다. 15회차 CB의 이자율은 연 3%로 매 3개월마다 지급한다. 매년 CB 이자만 18억원(잔액 150억 기준)을 지급하고 있는 셈이다. 여기에 만기일 일시상환금은 원금의 133.9153%다. 2021년 발행후 만기(2025년10월27일)에 상환할 경우 원금 외 이자만 약 123억원이다. 2023년부터 작년까지 2년간 지엔코가 사용한 이자비용은 약 119억원(별도 기준)이다.
지엔코 유상증자를 주관하는 SK증권은 “지속적인 당기순손실 발생으로 재무구조가 악화됐고 2024년말 자본잠식률은 28.5%”라며 “진행중인 무상감자 및 유상증자가 실패한다면 향후 관리종목으로 편입될 가능성이 있다”고 평가했다.
순환·상호출자 큐로그룹…CB 통해 지배력 강화
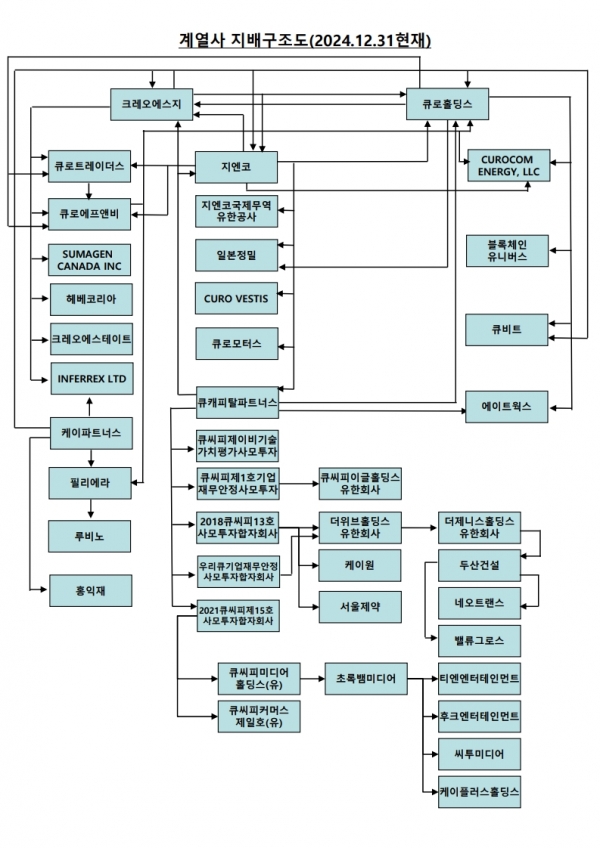
큐로그룹의 지배구조는 ‘케이파트너스→큐로홀딩스→크레오에스지→지엔코→큐캐피탈→큐로홀딩스’로 이어지는 순환출자 구조다. 크레오에스지와 지엔코, 큐캐피탈 등 계열 상장자들은 서로의 지분을 가지고 있는 상호출자 형태이기도 하다.
지엔코 최대주주인 크레오에스지 역시 상호출자와 CB 차환 등을 통해 지배력을 강화해왔다. 크레오에스지는 지난 2023년 계열사인 큐캐피탈에 60억원 규모의 22회차 CB를 발행했다. 발행목적은 계열사인 큐캐피탈이 보유하고 있는 20회차 CB(30억원) 및 차입금(30억원) 상환이었다. 실질적인 자금 유입 없이 계열사 차입금 상계를 위해 발행한 것이다.
이를 통해 큐로그룹은 계열사 지배력을 강화하는 효과를 봤다. CB 차환으로 전환가액이 낮아지면서다. 큐캐피탈은 전환가액 1697원이던 20회차 CB 30억원(약 177만주)를 크레오에스지에 돌려주고 액면가(500원)에 전환가능한 CB(1200만주)를 받았다. CB 차환을 통해 큐로홀딩스 등 특수관계인의 잠재지분율은 28.16%에서 33.49%로 5.33%포인트 늘었다.
문제는 상호·순환 출자구조를 통한 계열사간 CB 발행과 콜옵션 등을 통한 지배력 강화가 소액주주들에게 부정적으로 작용하고 있다는 점이다. 신주발행을 통한 최대주주의 지배력이 강화되는 만큼 기존주주들의 지분가치는 희석되고 있기 때문이다.
최대주주가 확보한 CB를 블록딜(시간외 대량매매)로 매각할 경우 오버행(잠재적 매도물량) 이슈로 이어질 수도 있다. 지엔코 최대주주 및 관계기업인 큐캐피탈, 케이파트너스, 큐로홀딩스는 지난 2016년과 2017년 지엔코 주식 644만주를 블록딜로 매각한 바 있다.
금융투자업계 한 관계자는 “순환출자 구조를 통한 CB 상호발행 등은 계열사간 지배력 강화에는 효과적일 수 있지만 기존주주들에겐 부정적”이라며 “지분가치 희석을 비롯해 오버행 이슈 등이 이어질 수 있다”고 밝혔다.
지엔코는 유증 관련해 대답을 아꼈다. 유증과 관련한 <녹색경제신문>의 질의에 대해 지엔코 공시 담당자는 “CB 차환이 불가능했던 건지에 대해선 알지 못한다”면서 “계열사간 CB 차환발행 및 최대주주의 지배력 강화가 소액주주들에게 부정적으로 작용한다는 주장엔 동의할 수 없다”고 말했다. 지배력 강화에 사용된 CB 상환에 주주 도움을 청한다는 지적에 대해 “관련해 대답할게 없다”고 답했다.
박준형 인사이트녹경 기자 insight@greened.kr
