

- 작년 전년比 5배 매출 성장...흥행 성공한 해외여행자보험이 '견인'
- 줄지않는 적자 폭은 부담...가파른 매출 성장세로 '규모의 경제' 시현 목표
[녹색경제신문 = 윤덕제 기자]출범 3년 차에 접어든 카카오페이손해보험이 사용자 중심의 혁신 상품 공급을 멈추지 않고 있다. 오히려 기존 상품의 고객 혜택을 넓히며 매출 확대에 드라이브를 걸고 있는 모양새다. 보험산업 특성상 출범 초기 대규모 투자에 따른 적자 누적은 부담요인이지만 아직까지는 상품 혁신성을 기반으로 한 외형 확장에 주력하고 있는 것으로 풀이된다.
17일 <녹색경제신문> 취재에 따르면 올해 들어 카카오페이손해보험은 기존 출시 상품의 재가입 시기 등을 고려해 고객 니즈를 반영한 다양한 혜택을 내놓고 있다.
우선 운전자보험 출시 1주년을 맞아 재가입 사용자에게 보험료 10% 할인 혜택을 제공한다. 만기 31일 이내 재가입 시 보험료 10%를 할인하며, 3년 가입 후 보험료를 한번에 지불하면 기존에 제공하던 일시납 할인(16.7%) 혜택까지 추가로 받을 수 있다.
이와 함께 고객 선호가 높았던 '6주 미만 형사합의 지원금'도 새롭게 추가해 보다 세심한 보장을 담았다. 이를 통해 경미한 사고에 대한 형사합의금 보장 공백을 해소하고, 교통사고 발생 시 법적 문제를 신속하고 원활하게 해결할 수 있을 것으로 기대된다.
앞서 카카오페이손보는 단기여행상품에만 적용되던 해외여행보험 재가입 할인 대상자를 전체로 확대했다. 특히 카카오페이손보의 해외여행자보험은 업계 최초로 무사고 환급 서비스를 도입하는 등 혁신성을 입증하고 있다는 평가다. 출시 약 1년반 동안 누적 가입자 300만명을 웃돌며 가파른 상승세를 나타냈다.
이에 따라 카카오페이손보는 장기 가입 사용자 수요 증가에 힘입어 기존 3개월 이하 단기여행상품 재가입에만 적용되던 해외여행보험 5% 할인 혜택(2년 이내 재가입 시)을 가입 기간과 상관없이 모든 사용자에게 자동 적용하기로 했다. 이에 따라 카카오페이손보 해외여행보험 사용자는 함께하면 할인(2명 5%·3명 이상 10%)과 무사고 환급(10%/최대 3만 원 한도), 재가입 할인(5%) 등의 혜택을 중복으로 누릴 수 있다.
지난 2월에는 갤럭시 S25 시리즈 출시를 맞아 선보인 '휴대폰보험 첫 달 보험료 100원 이벤트'도 2개월 연장하기로 했다. 이같은이벤트 기간 연장은 휴대폰보험 사용자들의 폭발적인 성원을 반영한 결과다.
실제로 지난달 상품 출시 후 일주일간 가입자 수는 전주와 비교해 1144.5% 급증했다. '첫 달 보험료 100원'이라는 파격적인 혜택이 사용자의 관심을 끌고 호응을 이끌어냈다는 분석이다.
첫 달 보험료 100원 이벤트는 카카오페이손해보험이 첫 달 보험료에서 100원을 제외한 금액을 3만 원 한도 내에서 카카오페이머니로 제공하는 혜택이다.
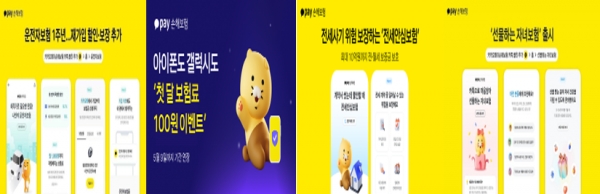
또한 지난 2월 전세사기 위험으로부터 임차인을 보호하는 '전세안심보험'을 출시이며 보험 본연의 가치 실현에도 나서고 있다. 이번 신상품은 기존 전세보증금 반환보증으로 해결할 수 없었던 다양한 전세사기 유형을 보장하고 있는 것이 특징이다. 전세 보증금뿐 아니라 월세 보증금까지 보장해 목돈의 보증금을 내고 전・월세 계약을 체결하는 임차인에게 추가적인 안전망이 될 것이란 평가다.
이밖에 최근 영유아보험 보장 내역도 대폭 확대하며 장기보험 시장 공략에도 차츰 속도를 높이고 있다. 기존 어린이보험이 태아부터 청년기까지 필요한 담보를 담고 있는 반면, 카카오페이손보의 영유아보험은 0~7세 영유아기 걸리기 쉬운 질병만 모아 보험료 부담을 합리적으로 낮췄다.
또한 한 번에 보통 30년 이상 장기로 가입해야 했던 기존 보험과 다르게 1-3년까지 원하는 기간을 자유롭게 선택해 가입할 수 있도록 설계했다. 기존 최대 3년이었던 보장 기간도 최대 5년까지 늘려 아이들의 성장에 맞춘 장기적 보장을 제공하는 것이 특징이다.
이처럼 카카오페이손보의 만족도 높은 서비스를 탑재한 혁신 상품이 사용자들의 입소문을 타며 매출 상승을 견인하고 있는 모양새다.
지난해 카카오페이손해보험은 전년 보다 5배 가량 증가한 386억원을 매출을 기록했다. 이는 출시 2년 만에 300만명 이상 가입한 해외여행자보험의 흥행과 함께 디지털·레저·라이프 등의 다양한 상품들이 인기몰이에 나선 결과다.
다만 다른 디지털보험사와 마찬가지로 줄어들지 않는 적자 폭은 부담 요인이지만 지난해 3분기 131억원 순손실로 2분기 218억원의 손손실과 비교해 적자 폭이 꺽인 것은 주목되고 있는 부분이다.
손보사 한 관계자는 "최근 출범한 디지털보험사의 경우 일단 신규 고객을 확보해 매출 규모를 늘리고 이후 적자 폭을 줄여가는 것이 핵심전략일 것"이라며 "흑자 전환을 위한 규모의 경제를 이루기 위해서는 외연 확장을 통한 가파른 보험수익 증가세가 필요할 것"이라고 말했다.
윤덕제 기자 financial@greened.kr
