

- 고지의무 미준수, 보험계약 해지 및 보험금부지급 사유
- 계약시 고지의무 준수 및 약관과 보장내역 등 꼼꼼히 확인해야
[녹색경제신문 = 윤덕제 기자]보험 효력을 위한 고지의무의 중요성이 커지고 있다. 통상 보험 가입시 건강상의 알려야 할 내용 등을 빠트렸다가 정작 보장을 받지 못하는 낭패를 볼 수 있어서다. 특히 고령화 시대를 대비해 관심이 높아지고 있는 유병자 관련 보험 등에는 보험사에 알려야 할 고지사항이 점차 늘어나면서 더욱 주의가 요구되고 있다.
아울러 금융감독원에 접수된 민원 중 절반 이상이 보험업권에서 발생할 정도로 분쟁이 잦은 가운데 고지 및 통지의무 위반 유형은 지난해에도 전년 대비 132건 증가한 것으로 집계됐다. 전체 질병·상해 담보 민원의 8.5%가 고지의무 위반이었으며, 보험금 부지급률도 약관상 면·부책 다음으로 높았다.
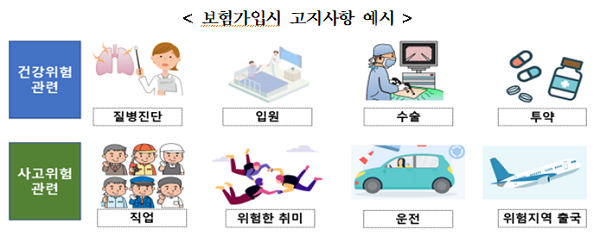
고지의무(계약 전 알릴 의무)는 보험가입자가 본인 관련 중요사항을 보험회사에 알려야 하는 의무다. 보험회사는 보험가입자의 질병 여부, 직업 등의 위험 상태를 바탕으로 보험계약 체결 여부 및 보험료 수준을 결정하기 때문이다. 특히 보험 가입시 최근 3개월, 1년, 5년 이내 발생한 의료행위에 대한 정확한 고지가 필요하다.
금융감독원에 접수된 고지의무 관련 분쟁 사례를 살펴보면 보험가입자 A씨는 지난 2022년 9월 ㅇㅇ암보험에 가입하고 올해 3월 유방암을 진단받고 보험금을 청구했으나, 사고조사 과정에서 A씨가 2022년 난소 낭종 진단 사실을 고지하지 않음이 밝혀져 보험회사는 고지의무 위반을 이유로 보험계약을 해지한 바 있다.
3일 금융감독원은 이같은 불이익이 발생하지 않도록 직업·직무, 병력 등 보험계약 전 알릴 의무(고지의무)에 대해 알기 쉽게 안내했다.
우선 고지의무를 준수하지 않으면 보험계약이 해지되거나, 보험사고 발생시 보험금을 받지 못할 수 있다. 상법에 따라 보험사고 발생 이후에 고지의무 위반을 이유로 보험계약을 해지할 때는 보험사는 보험금을 지급할 책임이 없고, 이미 보험금을 지급했다면 그 반환을 청구할 수 있다.
다만 보험계약이 해지돼도 고지의무 위반 사실과 보험금 지급사유의 인과관계가 없는 경우에는 보험금은 지급받을 수 있다.
특히 보험계약시 고지사항을 청약서에 사실대로 작성해야 하며, 청약서에는 작성하지 않고 설계사에게 고지한 경우는 인정되지 않는 점에 유의해야 한다. 아울러 설계사가 부실한 고지를 권유하더라도 추후 가입자가 이를 입증하지 못하는 경우에는 해지나 보험금 미지급의 위험이 있어 청약서 상에 정확히 기재하는 방법으로 고지해야 한다.
보험상품마다 고지사항이 똑같지 않은 점도 주의해야 한다. 일반적으로 건강고지형 상품은 고지할 질병 이력 등이 많은 상품으로 위험이 낮은(건강한) 가입자를 대상으로 하고 있다. 고지할 질병 이력 등이 적은 상품으로 위험이 높은 만성질병 보유자도 가입할 수 있는 간편고지형의 경우 고지항목이 적고 절차가 간편해 가입이 쉬울 수 있으나, 가입자의 위험이 상대적으로 높아 보험료가 비싸다는 특징이 있다.
손보사 한 관계자는 "가파른 고령화와 기대수명 연장 등으로 가입문턱을 낮춘 건강보험 분야의 상품 수요가 커지고 있다"며 "간편 가입만 강조되다 보니 소비자가 고지의무를 소홀히 하게 돼 보험금 지급이 거절되는 등의 피해 사례가 발생할 수 있는 만큼 고지의무 준수뿐만 아니라 약관과 보장내역 등을 꼼꼼히 확인하는 것이 필요할 것"이라고 말했다.
윤덕제 기자 financial@greened.kr
