

- 적용대상대출은 부동산담보대출, 전세자금대출, 신용대출 등
- 금리인상기 이자부담 늘어나 금리인하요구권 활용 고객 늘어날 전망
올해 상반기 보험업권에서 금리인하요구권을 통해 수용된 건은 5건 중 2건 정도로 나타났다. 가파른 금리인상 시기를 맞아 이자 감면을 요구하는 고객은 계속 늘어날 것이라는 전망이 나온다.
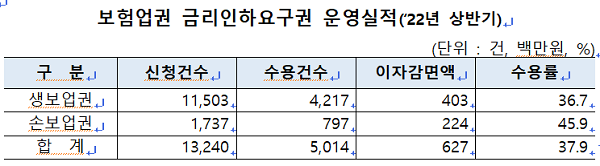
31일 생명·손해보험협회는 각 협회 홈페이지에 보험회사별 금리인하요구권 운영실적을 처음으로 비교공시했다. 보험업권 전체 금리인하요구권 수용률은 37.9%였으며 생보업권과 손보업권이 각각 36.7%, 45.9%를 기록했다.
이는 지난해 10월 금융당국의 '금리인하요구제도 운영 개선방안'에 따른 후속조치로 통계 산출 기준이 최초로 정비돼 보험회사간 금리인하요구 운영실적 비교가 가능해서다. 이전 통계기준 정비 전까지는 회사 자체 기준에 따라 운영실적이 산출돼 회사간 신청·수용건수 비교가 어려웠던 한계가 있었다.
보험협회 관계자는 "금번부터 동일한 통계기준에 따라 금융회사의 금리인하요구권 운영실적이 비교공시됐다"며 "금융회사의 금리인하요구 수용 및 소비자의 금융기관 선택에 도움이 될 것으로 기대된다"고 말했다.
한 금융업계 관계자는 "올 들어 가파른 금리인상으로 이자 부담이 커진 차주들은 금리인하요구권에 대한 관심이 높은 상황"이라며 "금리인하요구에 대한 운영실적 비교가 가능한 만큼 고객들의 금리인하요구권 활용이 커질 것으로 전망된다"고 설명했다.
생·손보협회에 따르면 올 상반기 중 보험업권 금리인하요구 신청건수는 1만3240건으로 이 중 5014건이 수용됐다. 수용률은 37.9%이며 이자감면액은 6억2700만원으로 집계됐다.
금리인하요구권은 대출을 이용하는 소비자의 신용상태가 개선(재산 증가, 신용평점 상승 등)된 경우 금융회사에 금리인하를 요구할 수 있는 권리다. 다만 이용하는 대출이 개인의 신용상태를 반영해 금리를 산정하는 상품이어야 하며 개인의 신용상태가 개선됐을 때 요구할 수 있다. 이에 금융회사가 정당한 사유 없이 금리인하 요구를 거절 또는 지연하는 경우 금소법상 불공정 영업행위에 해당한다.
보험업권의 경우 금리인하요구권 적용대상 대출은 부동산담보대출, 전세자금대출, 신용대출 등이 적용대상이 되며, 차주의 신용상태와 무관하게 금리가 결정되는 보험계약대출은 제외된다.
보험업권은 금리상승기에 소비자에게 도움이 될 수 있도록 지속적으로 금리인하요구권 안내·홍보를 강화할 계획이다.
윤덕제 기자 financial@greened.kr
