

- 정의선 회장, 보스턴다이내믹스 지분 22.6% 보유 개인 최대 주주
- 정몽구 명예회장의 현대차 지분 승계 시 상속세 약 4조원 예상
[녹색경제신문 = 박근우 기자]
정의선 현대자동차그룹 회장이 개인 지분 22.6%를 갖고있는 보스턴다이내믹스가 상장 준비에 착수하자 정몽구 명예회장으로부터 그룹 승계 시 재원 마련의 근간이 될 것이라는 분석이 나왔다.
휴머노이드 로봇 '아틀라스'가 생산 현장 투입은 물론 주식 가치 상승 및 보스턴다이내믹스 상장 등 정의선 회장의 숙원을 해결해주는 '복덩이'인 셈이다.
23일 증권가에 따르면 현대차그룹은 최근 장재훈 부회장 직속으로 사업기획 태스크포스팀(TFT)을 꾸리고 보스턴다이내믹스 상장 준비에 착수했다.
사업기획TFT에는 현대차·기아에서 기획조정2실장 등을 지낸 전상태 전 감사실장을 비롯해 인수합병(M&A) 전문가들이 참여한 것으로 알려졌다.
장재훈 부회장은 1월초 열린 세계 최대 IT전시회인 'CES 2026'에서 보스턴다이내믹스의 IPO와 관련해 "여러 가지 가능성을 열어두고 있다"고 말했다.
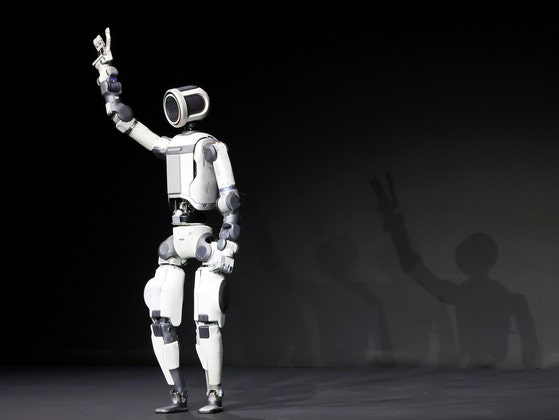
현대차그룹은 'CES 2026'에서 휴머노이드 로봇 '차세대 아틀라스'를 깜짝 공개했는데 "세계에서 가장 진보한 로봇 중 하나"라는 평가를 받으면서 아틀라스를 만든 보스턴다이내믹스의 몸값은 치솟고 있다.
특히 보스턴다이내믹스가 상장할 경우 정의선 회장은 향후 정몽구 명예회장으로부터 현대차그룹 지분을 상속받을 때 이를 상속세 재원으로 활용할 수 있다는 관측이 나온다.
유안타증권은 "정몽구 명예회장의 현대차 지분가치가 7조원을 넘어서면서 단순 상속세율 60%를 적용하면 4조원이 넘는 상속세를 부담해야 한다"면서 "보스턴다이내믹스의 IPO는 정의선 회장의 재원 마련의 근간이 될 수 있다"고 진단했다.
정의선 회장은 아버지 정몽구 명예회장의 현대차그룹 지분을 승계받아야 하는 상황에서 상속세 부담이 과제였다.
따라서 보스턴다이내믹스 상장은 현대차그룹의 지배구조 개편에 속도가 붙을 전망이다. 이를 통해 현대차그룹 승계 관련 불확실성이 일부 완화될 수 있다는 분석이다.
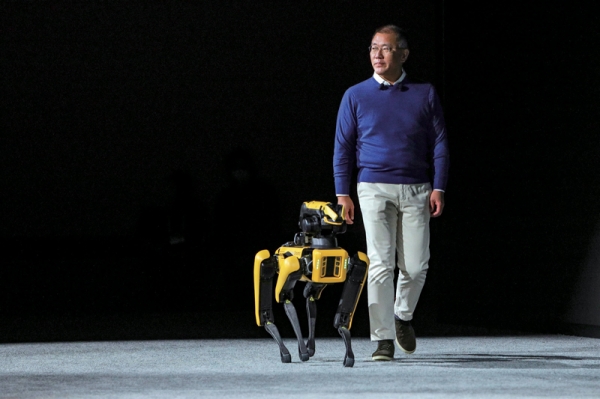
정의선 회장은 보스턴다이내믹스의 개인 최대주주이며 지분 22.6%를 보유하고 있다. 또 보스턴다이내믹스 지분은 현대차그룹 투자법인 HMG 글로벌이 56.4%, 현대글로비스와 소프트뱅크가 각각 11.3%, 9.7%를 갖고 있다.
KB증권은 21일 리포트에서 보스턴다이내믹스의 향후 생산량과 매출을 기반으로 기업가치를 약 128조원으로 평가했다. 한화투자증권은 미국 테슬라의 휴머노이드 사업 가치와 비교하면서 보스턴다이내믹스의 시장가치를 약 146조원으로 전망했다.
정의선 회장은 보스턴다이내믹스가 상장할 경우 5~7조원 가량의 재원이 확보된다는 계산이 나온다. 상속세 예상 4조원을 웃도는 재원이 마련되는 셈이다.
KB증권은 "2035년 휴머노이드 시장이 연간 960만대 규모로 성장할 것으로 전망한다"며 "보스턴다이내믹스의 시장 점유율이 15.6%를 차지할 것"으로 관측했다.
한화투자증권은 "보스턴다이내믹스의 시장가치는 (미국 스타트업) 피규어 AI의 25.4배 수준"이라며 "디자인, 설계, 제원 등 양산 속도 측면에서 우위에 있다고 판단했고 로봇 인프라 확보 측면에서도 유리한 위치에 있다"고 평가했다.
삼성증권에 따르면 보스턴다이내믹스는 CES 2026에서 애널리스트 대상 간담회를 열고 "아틀라스를 2년 내 투자비 회수 가능한 가격으로 출시할 예정"이라고 밝혔다. 아틀라스 가격은 대당 13만~14만 달러(약 2억원) 수준이 될 것이라고 한다.
NH투자증권은 제품별 예상 매출에 주가매출액비율(PSR)을 적용하는 방식으로 2027년 보스턴다이내믹스 영업가치를 380억6천100만달러(53조3천억원)로 추산했다.
한편, 현대차그룹은 '현대모비스→현대차→기아→현대모비스'로 이어지는 순환출자 구조가 형성돼 있다. 순환출자의 핵심은 현대차 지분 22.36%을 보유한 현대모비스다. 그러나 정의선 회장의 현대모비스 지분은 0.33%에 불과하다. 정의선 회장은 현대차 지분 2.73%, 기아 지분 1.78%를 보유하고 있다.
정의선 회장이 현대차그룹 승계를 위해서는 지배구조 정점에 있는 현대모비스 지분 추가 확보가 필요한 상황이다. 개인 자금 동원력이 한계가 있어 현대모비스 인적 분할 등 구조적 개편 카드를 검토할 수밖에 없다는 분석도 나온다. 인적 분할 시 지배회사는 투자회사 형태로 남고 제조·AS 부문은 사업회사로 분리하는 방식 등이 거론된다. 하지만 상법 개정안 논의 등 지배구조 개편을 향한 법적 규제가 강화되고 있어 정의선 회장의 고민이 깊어지고 있다.
지주사 체제 전환 가능성도 제기되지만 지주회사는 금융 계열사를 보유할 수 없기 때문에 가능성이 낮다. 현대차그룹은 캐피탈, 카드 등 금융 계열사를 보유하고 있다.
박근우 기자 lycaon@greened.kr
